2026年5月17号,在坎帕拉纳卡塞罗国宾馆,乌干达总统约韦里·穆塞韦尼会晤了尼日利亚工业家阿利科·丹格特,公开支持一个面向东非的区域炼油厂计划。乌干达总统府的稿件显现,这个项目计划投入150亿至170亿美元,每天的加工是65万桶,为乌干达、肯尼亚、坦桑尼亚、埃塞俄比亚、南苏丹、刚果金等区域企业服务。
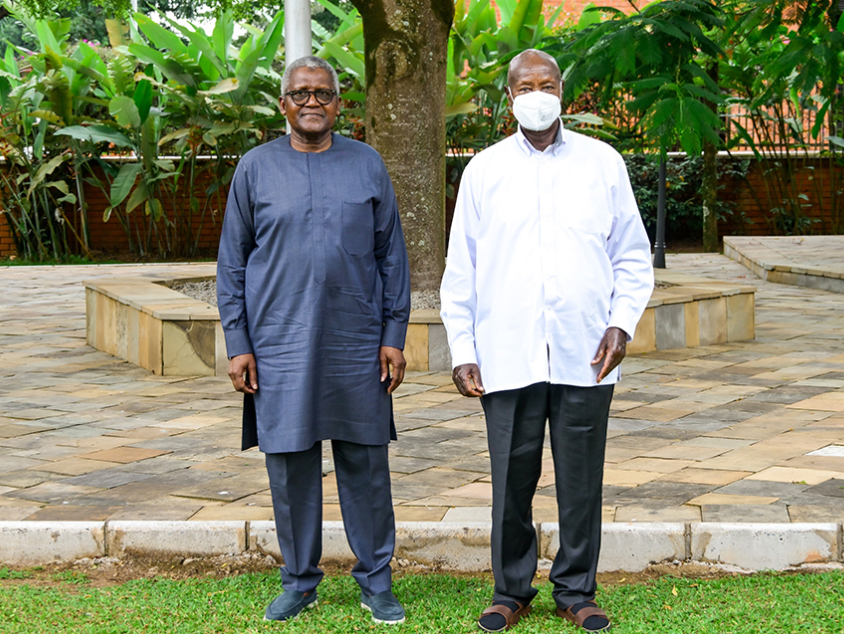
你在东非做工程、物流、油服、仓储、机电设备或能源贸易,这次会面把四件事一起摆到桌面上:港口选址、原油来源、成品油市场、政府入股。
关键三条:
第一,乌干达愿意支持区域炼油厂,甚至愿意买股。
第二,乌干达自己的霍伊马6万桶日炼油厂仍在推进。
第三,丹格特团队还在评估坦噶、蒙巴萨、拉穆这三个备选地方,区域里各个国家的利益分配还没确定下来。
▌乌干达为什么先点头
乌干达的油气战略一直有两个目标:一部分原油通过东非原油管道出口,一部分在本地炼成汽油、柴油、航空煤油、液化石油气等成品油。
这背后是一个很现实的账
国际能源署在乌干达能源转型计划中写得很直白:乌干达目前全部油品依赖进口。乌干达国家石油公司披露,乌干达90%以上油品经肯尼亚基础设施进入本国,每年约25亿升,价值约20亿美元。
这就是穆塞韦尼长期强调炼油的原因。对乌干达来说,原油出口可以带来外汇,炼油可以减少成品油进口账单,还能把储罐、管道、港口、物流、石化、化肥等产业留在本地。
乌干达已经有一个国家炼油厂项目。乌干达国家石油公司资料显示,该项目位于霍伊马区卡巴莱,设计日加工6万桶,并配套211公里成品油管道、姆皮吉储油终端和取水设施。2025年3月,总统府宣布乌干达与阿联酋Alpha MBM Investments签署协议,后者持股60%,乌干达国家石油公司持股40%。
所以,丹格特方案并没有替代乌干达自己的炼油厂。
它给乌干达多了一张区域牌
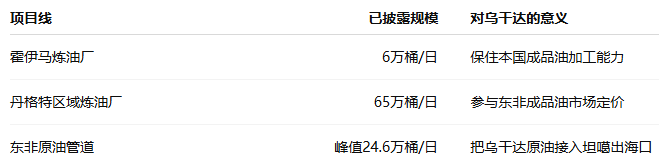
东非原油管道全长1443公里,从乌干达霍伊马附近的卡巴莱通到坦桑尼亚坦噶附近的琼戈莱阿尼半岛,设计的最高输送能力是24.6万桶每天。这个通道要是形成了,乌干达在东非油气版图里的角色就会从内陆资源国变成区域供应链参与方。
说白了,乌干达点头,是想把一桶油吃出两份价值。
一份来自原油出口
一份来自区域炼化和成品油分销
▌丹格特要复制尼日利亚经验
丹格特的底气来自拉各斯炼油厂。公开报道显示,尼日利亚丹格特炼油厂设计产能是65万桶每天,2024年开始运行,是非洲现在比较受关注的民营大型炼油项目。路透社4月报道,丹格特炼油厂已经提高了汽油和尿素出口,用来缓解非洲部分市场的供应紧张情况。
4月23日,肯尼亚总统威廉·鲁托在内罗毕一场基础设施融资会议上说,东非国家正在讨论在坦桑尼亚坦噶建设联合炼油厂,原油可来自刚果金、肯尼亚、南苏丹和乌干达。丹格特当场表示,只要三四个政府达成一致,他愿意牵头建设,并提出四到五年建设周期。
随后,丹格特又把蒙巴萨放到台前。半岛电视台和TRTAfrika援引英国《金融时报》采访称,丹格特更倾向蒙巴萨,理由是港口更大、更深,肯尼亚消费量更大、经济体量更大。
这就形成了东非炼油厂的第一层博弈
坦噶靠近东非原油管道出海口,天然承接乌干达原油出口路线。
蒙巴萨是东非传统燃油进口门户,连接肯尼亚管道系统和乌干达市场。
肯尼亚北部通道和南苏丹方向由拉穆连接着,它的战略位置更像是一张将来的牌。
港口选在哪里,谁拿到施工、储罐、码头、管线、运输和分销配套,差别很大。
对中企来说,这个项目的机会先从配套工程里释放出来。65万桶日炼油厂主体装置门槛很高,真正适合多数中企的环节,是港口扩建、储罐区、输油输气管线、电力、水处理、消防、营房、道路、数字化调度和本地分包管理。
▌原油够用吗
区域炼油厂最大的待解问题,是原料油
乌干达现有油田项目主要包括道达尔能源运营的Tilenga项目和中海油乌干达运营的Kingfisher项目。乌干达政府2025年10月通报称,Kingfisher预计日产约4万桶,乌干达在Tilenga达产后合计峰值产量约23万桶日。
东非原油管道峰值输送能力为24.6万桶日。即便全部按高峰测算,乌干达单独也填不满一个65万桶日炼油厂。
所以,丹格特方案必须把刚果金、南苏丹、肯尼亚乃至外部进口原油都纳入供料盘子。鲁托此前提到刚果金、肯尼亚、南苏丹和乌干达,就是这个原因。
这里面的难点非常硬
南苏丹原油受安全形势、管道通道和苏丹局势影响。刚果金东部资源开发涉及安全、道路、边境运输和监管协调。肯尼亚商业油气进展长期慢于预期。乌干达的原油也要在出口、国内炼厂、区域炼厂之间分配。
65万桶日听上去像一个工业雄心,落到执行层面就是一张跨境原油调度表。
谁供油、谁入股、谁包销成品油、谁给税收安排、谁承担汇率和政治风险,任何一项谈崩,项目时间表都会变形。
▌东非为什么急着炼油
东非现在成品油供应特别依赖进口。路透社在4月23号的报道里明明白白写着,东非现在进口全部精炼油品,主要是从中东来的,所以就容易碰到供应中断还有价格上涨的冲击。
2026年中东局势让油品价格有波动后,肯尼亚油价上调已经给区域市场敲响了一次警钟。路透社4月15日报道,肯尼亚能源与石油监管局把汽油和柴油的零售价都上调了,其中柴油涨幅达到24.2。
这类冲击会沿着东非供应链向内陆传导
肯尼亚港口和管道一动,乌干达、卢旺达、布隆迪、南苏丹、刚果金东部都会跟着反应。燃油成本进入水泥、矿山、工程机械、物流、农业和电力备用系统,最后变成项目报价、施工成本和现金流压力。
东非炼油厂的商业吸引力,就在这里
它未必能立刻让油价便宜,但能把供应链中的一部分外部冲击转化为区域内部议价。对政府来说,这是能源安全。对工业企业来说,这是成本可预期性。对港口和管道运营方来说,这是长期吞吐量。
▌中企要盯住三类机会
第一类机会在油气工程和设备
中海油已经是乌干达Kingfisher项目运营方之一,道达尔能源运营Tilenga,乌干达国家石油公司参与本国商业权益。乌干达国家石油公司资料显示,霍伊马炼油厂商业协议涉及东道国协议、原油供应协议、股东协议和产品销售协议。
这就是说,未来不管是霍伊马每天6万桶的项目,还是丹格特每天65万桶的区域方案,只要进入工程落地阶段,都会有很多能拆分的合同。
适合中企切入的部分包括储罐、钢结构、压力容器、管道、阀门、泵、仪表、电气、消防、营地、道路、港区土建和水处理系统。
第二类机会在物流和仓储
乌干达国家石油公司已经拿到肯尼亚油品进口许可,还和肯尼亚管道公司签了运输与储存的安排。2026年3月,乌干达国家石油公司还说,乌干达每个月的油品需求大概是2.4亿升,每年增长大概7%,而肯尼亚管道公司的基础设施还是乌干达燃油供应链的关键。
这说明东非成品油市场的利润并非只在炼油装置里。港口接卸、油库、管道、车队、边境通关和终端配送,同样有现金流。
第三类机会在工业园和下游制造
炼油厂要是稳定产出了,周边就会有沥青、润滑油、液化石油气、塑料原料、化肥、包装、维修服务还有职业培训这些需求。乌干达总统府在2025年3月的霍伊马炼油协议稿里,也把石化和化肥当作潜在的产业带动方向。
这类机会比较适合已经在东非有常驻团队的企业。光靠远程报价,很难拿到早期分包。
▌三种企业,对应三套打法
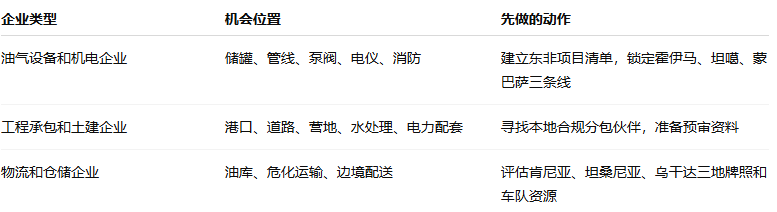
这里有一个判断:中企的第一波钱,大概率来自炼油厂外围。
主装置会由少数国际工程公司、技术许可方和金融安排锁定。可拆分、可报价、可本地化的配套包,才是更多中国企业能真正参与的部分。
▌走势研判
丹格特到乌干达会见穆塞韦尼,说明区域炼油厂已经从企业设想进入政府谈判层面。但项目离开工仍有很长距离。
接下来最要紧的三件事儿就是选地方、原料油还有股权结构。
选址决定港口和运输通道。坦噶方案会强化东非原油管道的地位,蒙巴萨方案会强化肯尼亚现有燃油进口和管道体系,拉穆方案会把南苏丹和肯尼亚北部通道拉进来。
原料油决定产能可信度。乌干达自己的峰值产量撑不起65万桶日,项目需要跨国原油池。只要南苏丹、刚果金、肯尼亚任何一条供油线出现问题,融资机构都会重新测算回收周期。
股权结构决定政府是否真下场。穆塞韦尼说乌干达准备买股,这句话很重要。它意味着乌干达希望在区域炼油厂里保留发言权,避免本国原油和本国市场完全被港口国和项目方安排。
对中企来说,判断这个项目的成熟度,先看三个信号。
第一,东非各个国家会不会发布联合声明,清楚地确定选址以及参与的政府。
第二,项目公司是否成立,并披露股东和融资安排。
第三,是否出现前端工程设计、环境影响评估、港口扩建和储罐区招标。
看到第三个信号,配套工程机会才真正进入可报价阶段
在那之前,最实在的做法就是建项目档案,去跟本地伙伴打交道,提前把供应商注册好
要是东非炼油厂落地了,项目周期可不光是炼油装置公司的事儿。真正多的生意,会分布在港口、管道、储罐、道路还有油品分销网络这些地方。
最后还要把丑话说在前面,丹格特在尼日利亚的炼油厂用了多年才跑到今天的体量,东非项目还要面对多国政府、跨境原油、港口竞争、环保争议和融资定价。65万桶日炼油厂不会因为一次总统会面就马上变成合同。
但这次会面已经释放出一个清楚信号,东非国家正把成品油安全当作工业化基础设施来看待。要是有人能提前卡住工程、仓储、物流和本地服务这一系列环节,那么这个人就能在区域炼油厂真正开建之前占据位置。
微信公众号原文:查看原文