
近期,非洲咨询机构GeoPoll发布了《非洲快速消费品市场格局——现状与展望》,基于肯尼亚、尼日利亚和南非三国的调研数据,GeoPoll揭示了品质、性价比、易获得性及广告宣传如何影响消费者选择,主要内容如下:
核心内容
快速消费品(FMCG)在撒哈拉以南非洲市场的日常消费中占据重要地位,其市场格局受人口结构趋势、城市化进程及数字普及率提升的显著影响。随着经济体发展,消费者习惯因社会经济挑战与全球变化而发生转变,品牌方与经销商必须持续调整策略,以适应不断演变的需求模式。
该地区的消费市场正经历快速变革,驱动力包括城市化推进、中产阶级规模扩大、年轻人口占比高,以及移动网络与数字连接普及率提升。在此背景下,理解快速消费品行业中消费者行为的演变,对于品牌维持竞争力、扩大市场份额、挖掘区域长期增长潜力至关重要。
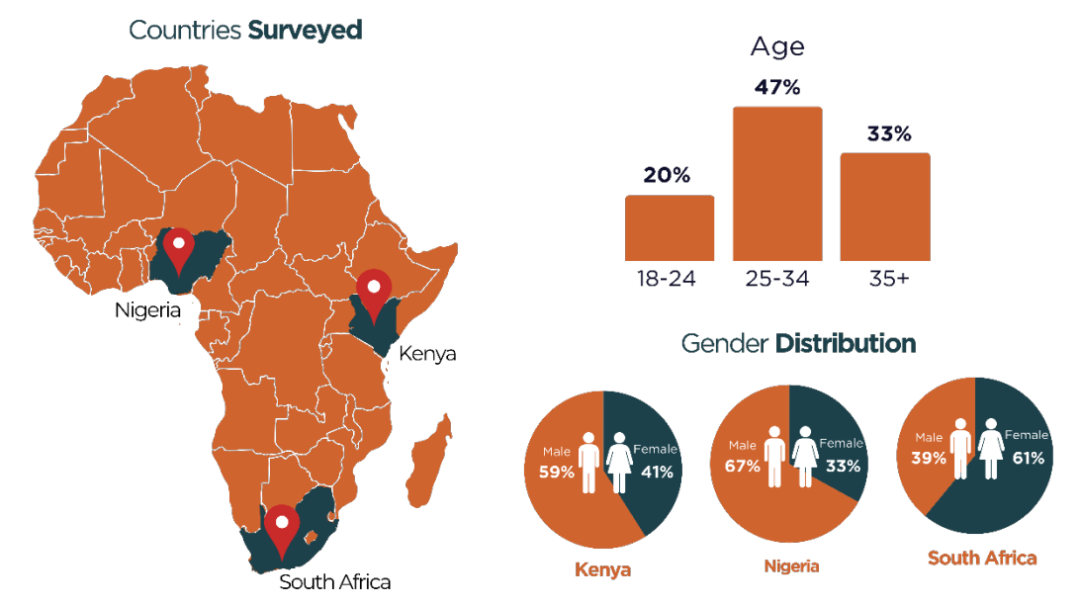
本报告基于GeoPoll对肯尼亚、尼日利亚、南非三国2547名受访者的调研数据,深入分析了定义现代非洲消费者的态度、偏好与购买行为。研究结果对快速消费品领域的决策者具有重要参考价值。
核心要点
1. 品质为王:在本次研究覆盖的所有十大快速消费品品类中(从饮料、零食到个人护理、家居护理及美妆产品),品质均为消费者购买的首要驱动因素。这一发现表明,即便在高度价格敏感的市场中,非洲消费群体也正日趋成熟,愈发重视产品效用、安全性与稳定性。
2. 价格与品牌仍具重要影响:尽管品质占据主导地位,价格仍是次要驱动因素(尤其在主食与家居用品品类中)。品牌声誉则在美妆、酒精饮料、个人护理等非必需品品类中发挥关键影响作用。
3. 零售渠道日趋多元化:超市在几乎所有品类中均为消费者首选购买渠道,体现出正规零售的信任度不断提升。然而,非正规销售点(商店、kiosk小卖部、市场、杜卡店)仍发挥重要作用,尤其在低收入群体及易腐品类(如新鲜农产品、冷藏食品)的销售中。
4. 数字商务尚处萌芽阶段但潜力巨大:当前线上平台的使用率仍较低(1%-4%),但美妆(10%)、包装食品(4%)等品类的线上购买率相对更高,这为品牌投资数字零售基础设施与全渠道战略提供了潜在机遇。
5. 品类渗透率差异显著,战略空白机遇显现:个人护理(使用率97%以上)、零食(使用率98%)等品类的消费群体已近乎饱和;与之相反,美妆、包装食品等品类的非消费率显著更高(分别为25%、27%),这意味着这些领域存在消费者教育、价格创新或价值导向型品牌建设的空间。
6. 本地化策略:尽管区域整体趋势一致,报告也揭示了不同市场的显著差异:
– 肯尼亚:年轻群体在零食与饮料品类中的参与度高,对超市与非正规零售的依赖度相对均衡。
– 尼日利亚:消费者呈现更强的价格敏感特征,对传统非正规销售点的使用率更高。
– 南非:品牌忠诚度更高,数字准备度更优,在乳制品、美妆等高端品类中的表现更突出。
在所有产品品类中,品质均为首要购买驱动因素,其次是价格与品牌声誉。超市是多数品类的首选购买渠道,但非正规渠道在新鲜食品、主食及低价商品的销售中仍不可或缺。所有品类的线上购买率均较低(1%-4%),但美妆与包装食品品类存在增长潜力。品类渗透率差异显著:个人护理、零食等必需品品类几乎实现全面普及,而美妆、包装食品等非必需品品类的非消费率则明显更高。
国家画像
肯尼亚——“最均衡”
尼日利亚——“价格敏感”
消费者价格敏感特征更显著;对传统非正规销售点的使用率更高。
南非——“品牌铁粉”
重点品类
非酒精饮料(Non-Alcoholic Drinks)
– 消费占比最高品类:软饮料(63%)、瓶装水(62%)、果汁(60%)
– 影响因素:品质(49%)、价格(22%)、品牌(18%)
– 零售渠道:正规渠道,如超市,占比51%;非正规渠道,如商店、duka(社区店)、 kiosk小卖部,合计占比35%
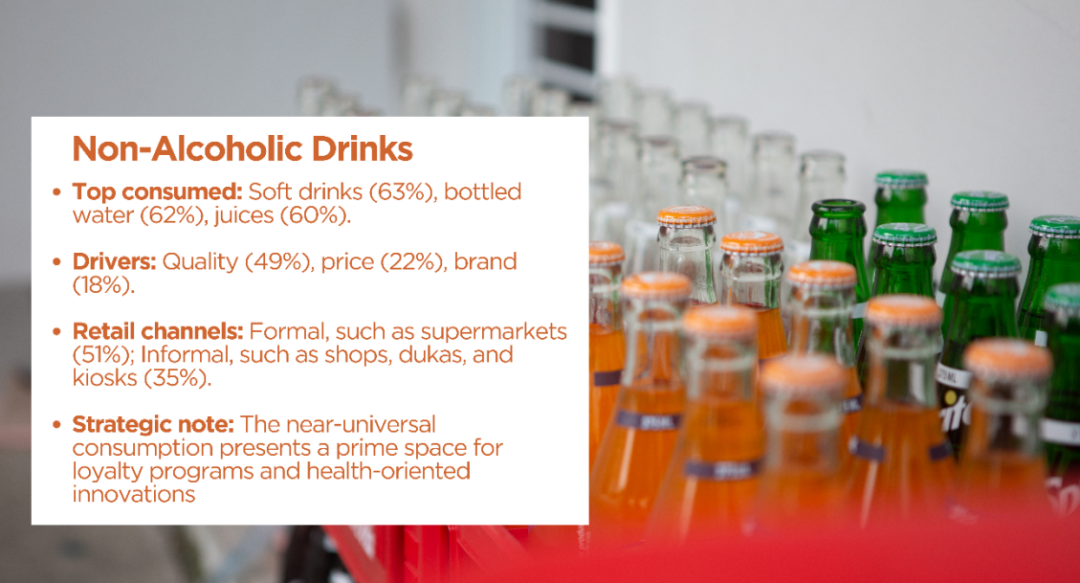
该品类的近乎全民消费特征,为客户忠诚度计划及健康导向型创新提供了绝佳空间。
酒精饮料(Alcoholic Drinks)
– 首选品类:葡萄酒与啤酒(各占33%)、风味酒精饮料(28%)
– 影响因素:品质(46%)、品牌(29%)、价格(19%)
– 零售渠道:超市(46%)
– 非消费者占比:35%的受访者不消费酒精饮料
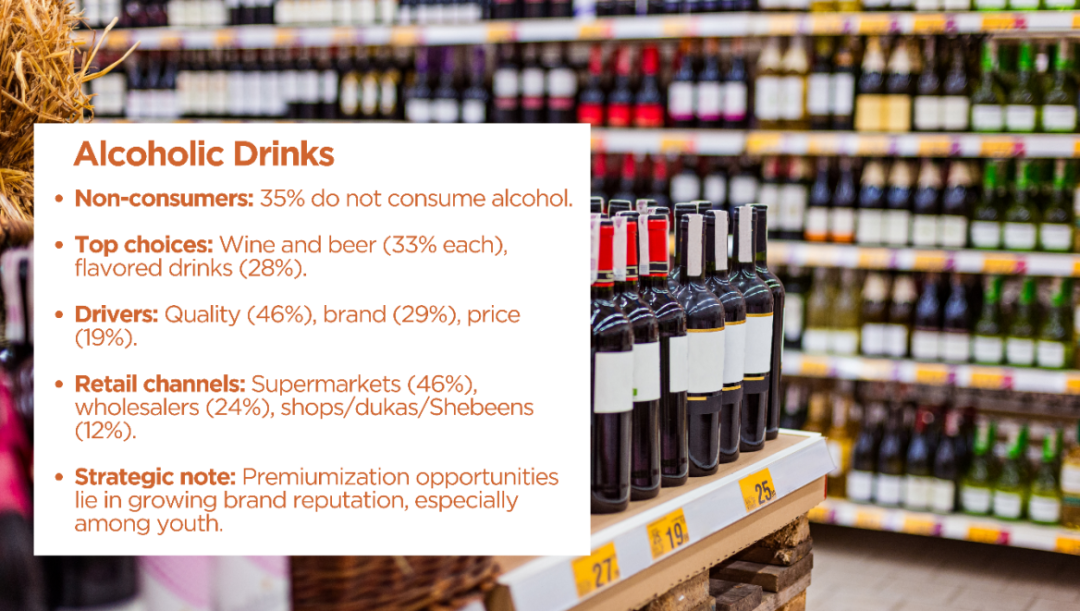
通过提升品牌声誉,尤其针对年轻群体,可挖掘该品类的高端化机遇。
乳制品(Dairy Products)
– 消费占比最高品类:酸奶(66%)、冰淇淋(41%)、黄油/人造黄油(37%)
– 影响因素:品质(53%)、品牌与价格(各占19%)
– 零售渠道:超市(59%)、商店/duka(社区店)(20%)
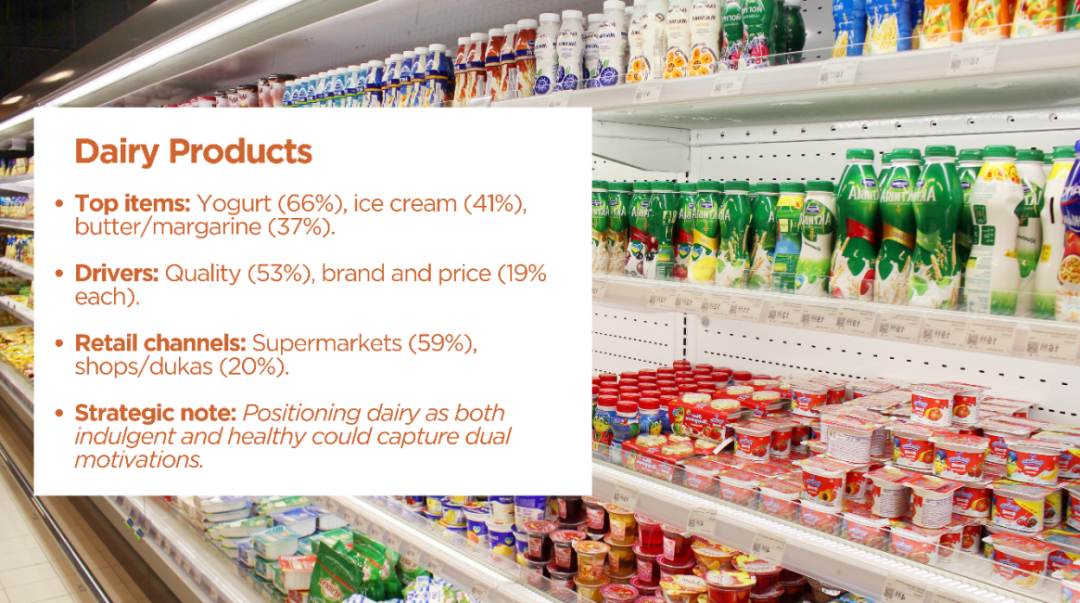
将乳制品定位为“兼具享受属性与健康价值”的品类,可同时满足消费者的双重需求。
主食(Staple Foods)
– 核心品类:食用油(80%)、糖(77%)、面包(70%)、面粉/预拌粉(57%)
– 影响因素:品质(43%)、价格(31%)、品牌(16%)
– 零售渠道:超市(52%)、商店/duka(社区店)(18%)、市场(14%)
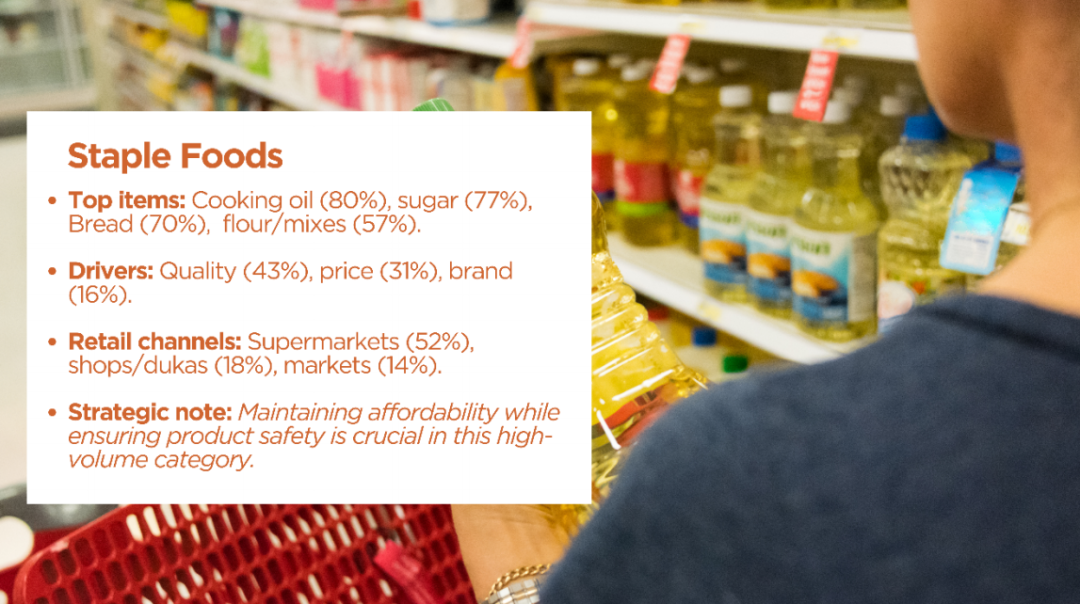
在主食这一高销量品类中,平衡产品安全性与价格亲民性至关重要。
零食(Snacks)
– 核心品类:面包(70%)、饼干(67%)、薯片(58%)、蛋糕与糕点(46%)、巧克力与糖果(46%)、坚果与籽类(35%)
– 影响因素:品质(46%)、价格(24%)、品牌(17%)、便利性(9%)、包装(5%)
– 零售渠道:超市(55%)、商店/duka(社区店)(23%)、kiosk小卖部(8%)、市场(6%)
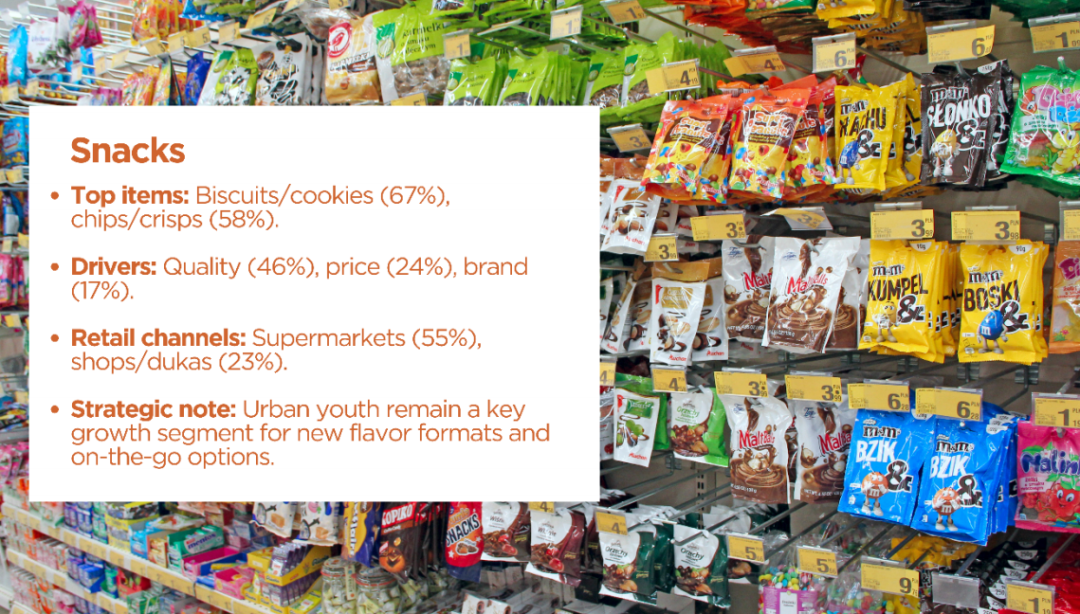
城市年轻群体是零食品类的核心增长人群,可针对该群体开发新口味产品与便捷即食选项。
新鲜和冷藏食品(Fresh and Chilled Foods)
– 核心品类:蔬菜(76%)、水果(71%)、鸡蛋(66%)
– 影响因素:品质(51%)、价格(28%)、便利性(11%)
– 零售渠道:超市(38%)、市场(31%)、商店/duka(社区店)(14%)
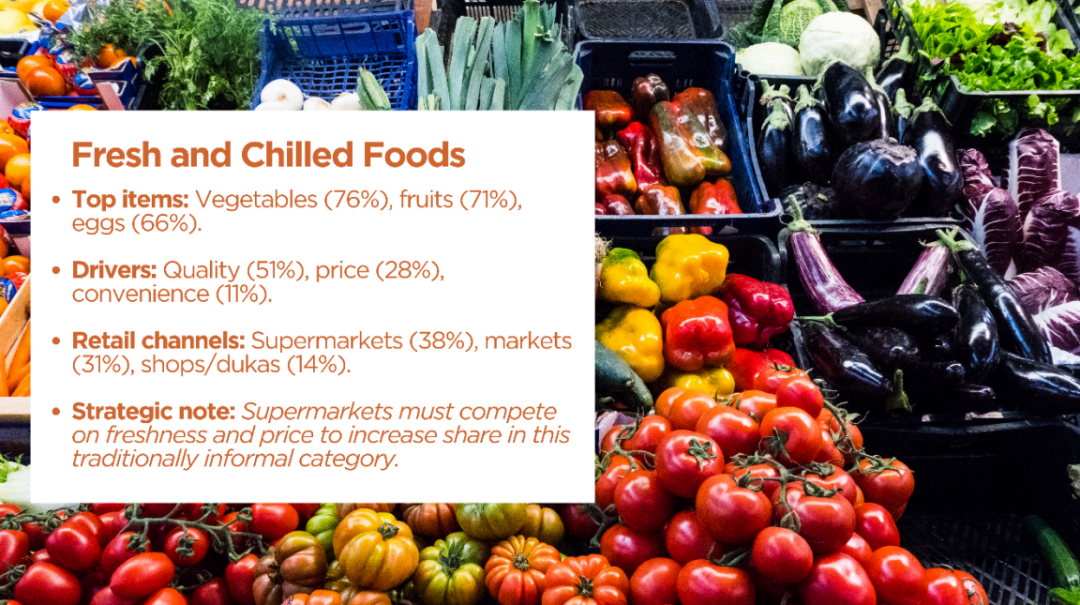
超市若想在新鲜冷藏食品这一传统非正规零售主导的品类中提升份额,需在新鲜度与价格上打造竞争力。
包装食品(Packaged Food)
– 核心品类:即食餐食(51%)、罐头食品(16%)
– 非消费者占比:27%的受访者不购买包装食品
– 影响因素:品质(47%)、价格(24%)、品牌(13%)
– 零售渠道:超市(55%)、市场(15%)、商店/duka(社区店)(12%)
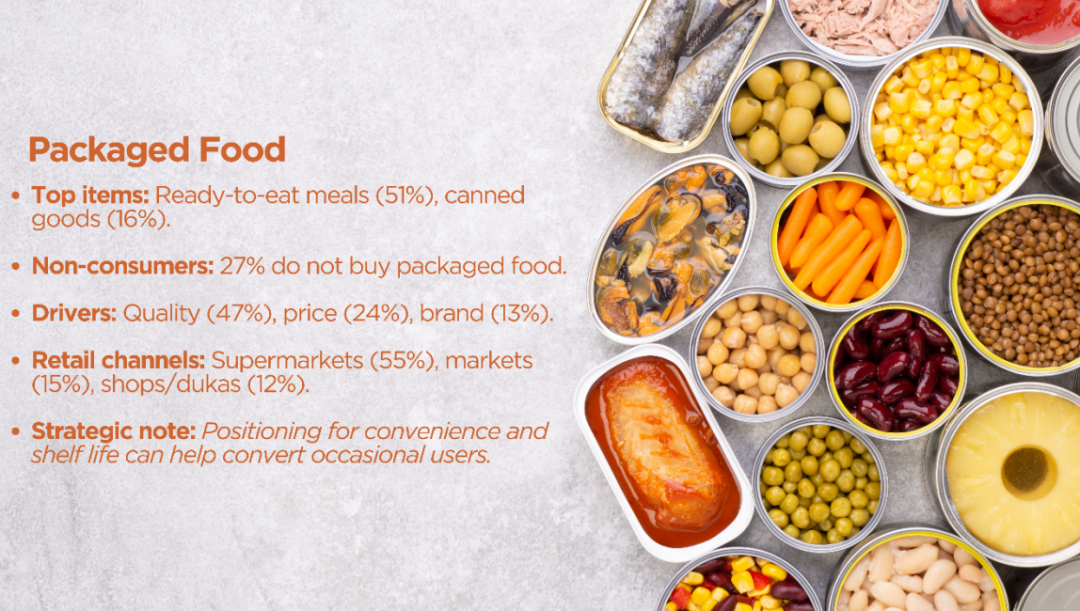
突出包装食品的“便利性”与“保质期优势”,有助于将偶尔购买的消费者转化为常规用户。
个人护理及卫生用品(Personal Care & Hygiene)
– 核心品类:牙膏(81%)、香皂(80%)、除臭剂(49%)
– 影响因素:品质(48%)、品牌(23%)、价格(22%)
– 零售渠道:超市(62%)、商店/duka(社区店)(14%)
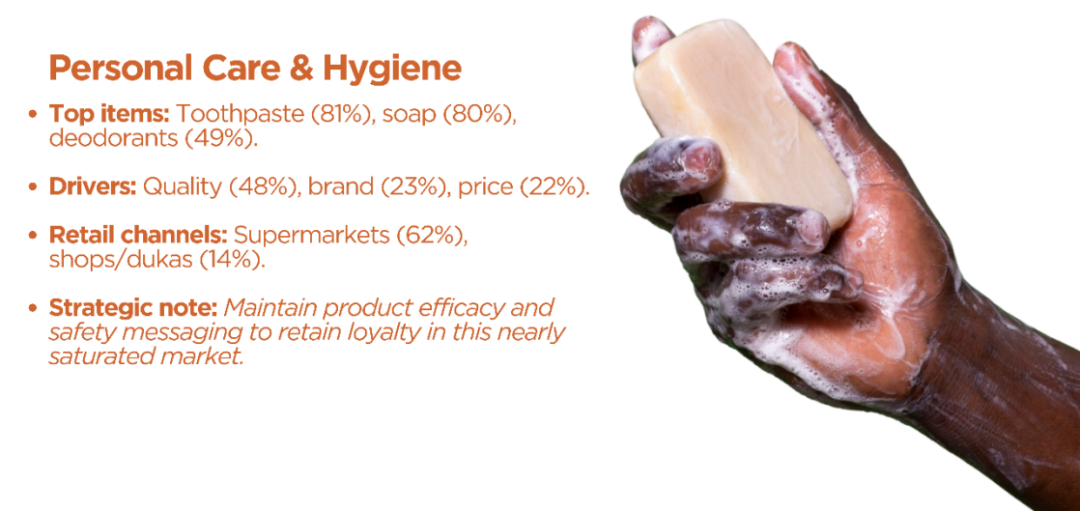
个人护理市场已近乎饱和,通过强调“产品效用与安全性”的宣传,可维持消费者忠诚度。
家居护理产品(Household Care)
– 核心品类:洗衣液(69%)、消毒剂(55%)、洗洁精(52%)
– 影响因素:品质(41%)、价格(29%)、品牌(20%)
– 零售渠道:超市(61%)、商店/duka(社区店)(15%)
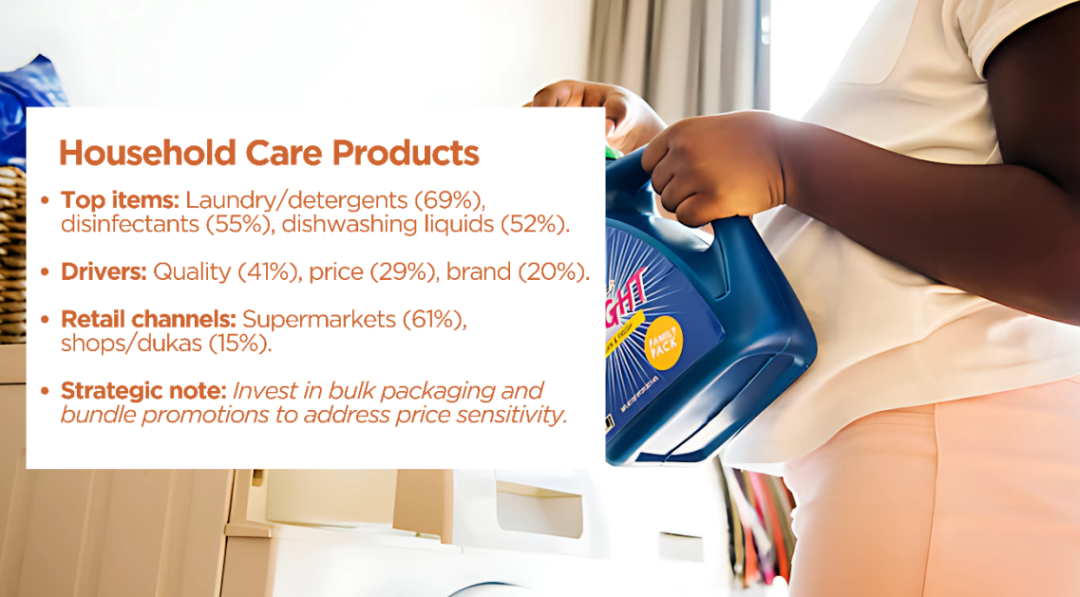
推出大包装产品与捆绑促销活动,可有效应对消费者的价格敏感特征。
美妆产品(Beauty Products)
– 核心品类:香水(70%);化妆品使用率较低(口红23%、面部彩妆20%)
– 非消费者占比:25%的受访者不购买美妆产品
– 影响因素:品质(49%)、品牌(28%)、价格(17%)
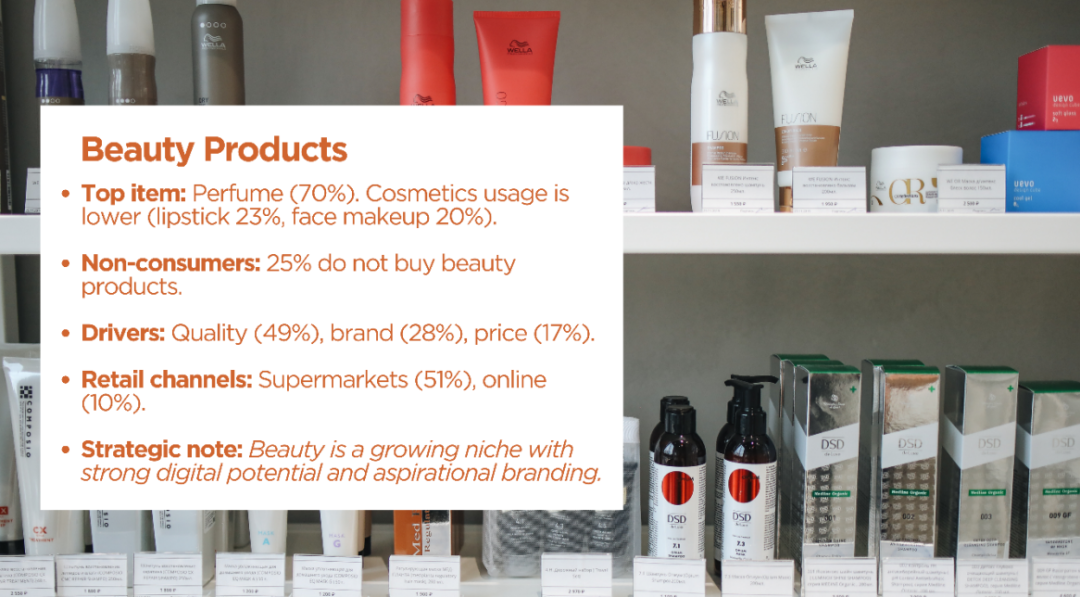
美妆品类是具有增长潜力的细分领域,兼具数字渠道发展空间与高端品牌建设机遇,通过打造理想型消费价值。
品质为王:在本次研究覆盖的所有十大快速消费品品类中——从饮料、零食到个人护理、家居护理及美妆产品——品质均成为消费者购买的首要驱动因素。这一发现表明,即便在高度价格敏感的市场中,非洲消费群体也正日趋成熟,他们愈发重视产品效用、安全性与稳定性。
报告结论
肯尼亚、尼日利亚、南非三国的消费者愈发重视产品品质,同时在需求中平衡性价比与品牌信任。尽管以超市为代表的正规零售渠道已占据主导地位,但非正规销售点与露天市场在“最后一公里覆盖”与性价比方面仍不可或缺,尤其在主食与新鲜食品品类中。
一个清晰的趋势是:非洲具备数字连接能力的年轻群体不仅在影响消费趋势——更在定义消费趋势。这一群体对品质、便利性与可信品牌的偏好,应成为企业制定创新、分销与产品定位策略的核心依据。
从个人护理产品的近乎全民普及,到包装食品、美妆等品类的未饱和状态,本报告既揭示了已饱和的市场领域,也指出了空白机遇。每个产品品类与市场都处于不同的成熟阶段——这意味着,本地化、数据驱动型战略是企业立足非洲市场的必备条件。
中企破局
咱们不少企业带着国内成功经验进入非洲,却陷入水土不服困境:有的照搬高端定价,导致销量惨淡;有的忽视渠道特性,产品堆积在仓库。乐舒适、传音等成功案例证明,唯有践行本土化战略,才能在非洲扎根。
供应链:本地化生产的成本革命
在非洲设厂不是选择题,而是必答题。乐舒适在 8 个非洲国家布局工厂,将关税成本从 25% 降至 5% 以下,物流时效从 45 天缩短至 7 天,2024 年毛利率达 35.2%,远超国内同行。这种模式已被验证有效。在尼日利亚设厂的中资企业,普遍比纯贸易商的净利润高 12-18 个百分点。
渠道:激活本土网络的毛细血管
非洲的零售格局仍以传统渠道为主,69% 的快消品通过小型杂货店销售,现代商超仅占 18% 份额。这意味着,谁能掌控本地分销网络,谁就能掌握市场主动权。
品牌:构建本土认同的情感连接
本地化沟通是关键。传音手机在尼日利亚的广告语 “拍照更清晰,充电更快”,直击当地用户痛点;乐舒适则通过社区讲座普及卫生知识,潜移默化中建立品牌认知。社交媒体的运用要精准,针对性投放能提升转化效率。
站在 2025 年的时间节点回望,非洲快消市场正经历中国上世纪 90 年代的相似历程:人口红利释放、城市化加速、消费观念升级。这背后是长达 55 年的增长窗口,撒哈拉以南非洲的劳动年龄人口峰值要到 2080 年才会出现。
对于中国企业而言,这既是机遇也是责任。我们不必照搬欧美品牌的殖民式扩张,也不应陷入赚快钱的短期思维,而是要以共生者的姿态,将中国的供应链优势与非洲的市场需求相结合。就像乐舒适将纸尿裤工厂建在非洲,既解决了当地就业,又实现了企业增长;传音将技术适配本地需求,既赢得了市场,又推动了非洲的数字化进程。
非洲市场从不相信捷径,但永远 rewards深耕者。当国内市场的增长曲线逐渐平缓,当东南亚的竞争日趋激烈,这片充满活力的大陆,或许正是中国快消企业寻找下一个增长奇迹的地方。
此刻出发,为时不晚。
▽ 近期热文
▽ 非洲商业一百人
谭拥政:逸谭国际400亩湖南中非经贸产业园落户邵阳经济开发区
▽ 非洲大咖说
纲哥:大开大合的Opay —— 非洲移动支付中的中国故事(2)
Justin:尼莱坞众生像(二):新生代
Amanbo廖旭辉:掘金非洲市场 全渠道加码|非洲大咖说栏目
自然:非洲的外卖江湖
Danvy:从腾讯2000万的投资来说说南非的OZOW
非洲创业故事:“你要把生活给予你最酸涩的那些柠檬,变成一杯甜美的柠檬汁。”
欢迎关注好望观察
 张泰伦|好望观察创始人