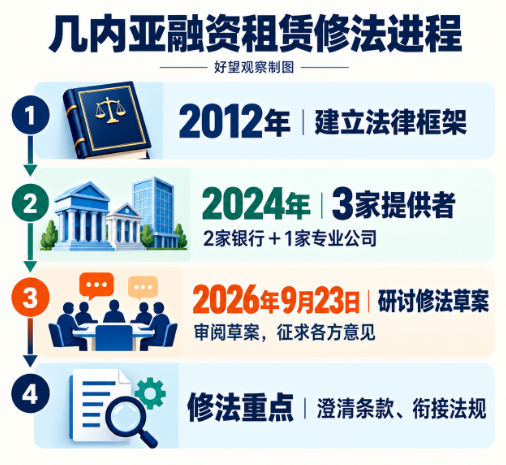
几内亚正在重新梳理企业租设备的融资规则。2026年9月23日,几内亚共和国中央银行与世界银行集团旗下的国际金融公司召开研讨会,审阅融资租赁修法草案、征求各方意见。目前推进的是草案讨论。
这项改革关系到设备生意怎样成交:融资租赁由出租机构出资买设备,企业分期付租使用,合同期内设备归出租机构所有,到期可按约定购买。对一时拿不出整笔购置款的企业,它把设备支出分摊到经营期间;对设备商,它在买卖双方之间引入了出资人。
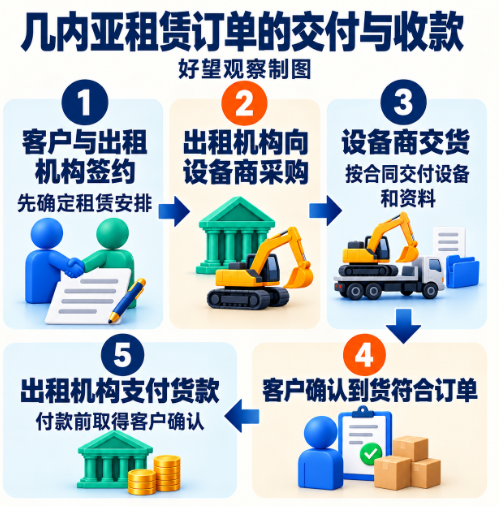
文末图梳理了几内亚融资租赁中从签约、交货到付款的顺序,方便设备商安排交付和收款。
市场供给主体稀缺,原有法律框架适配性不足
几内亚在2012年就已经建好融资租赁的法律框架,覆盖了业务准入、合同、各方权利义务还有设备保障这些方面。2024年7月提交给几内亚央行的市场评估里,只列了2家银行和1家专业公司在做这类融资服务。这就是当时调查得到的结果。
就算企业能靠租凭拿到设备,市面上愿意出钱投资的投资方数量还是不够多。简单来说,采购设备的钱得由银行或者租赁公司先帮忙垫上,之后,再通过分期收租的方式把成本收回来。而且在这整个过程里,设备到底算谁的,合同要怎么登记,还有客户违约之后要怎么把设备收回来,每一项都得写得清清楚楚、明明白白。这些细节处理得好不好,会直接影响设备融资方案能不能通过金融机构的审核。
央行此次明确提出,修法要澄清已有条款、补足实践中的不足,并与其他适用法规衔接。草案保留对租赁公司的监管、许可审批、合同登记公示和资产保障等基本制度。改革方向是把原有制度用得更顺,使金融机构和企业能按清楚的规则做交易。
细化税务征管规则,精准影响融资成本与租金定价
做好税务衔接其实挺具体的,还挺难处理。2024年评估结束之后,央行要求国际金融公司,再进一步研究融资租赁的增值税相关规定,最后完善对应的建议。
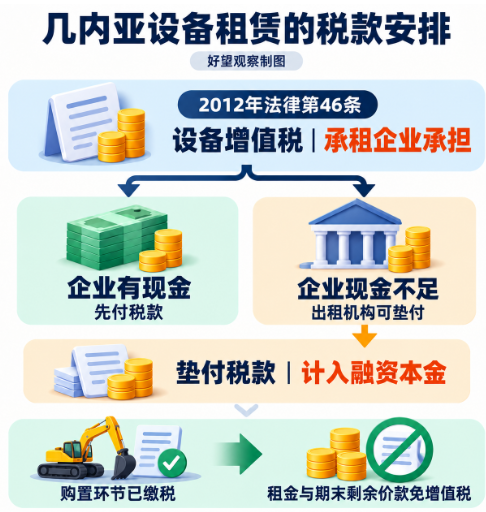
2012年法律第46条已经作出安排:设备增值税由承租企业承担;企业现金不足时,出租机构可垫付,并计入融资本金。在购置环节已缴纳增值税的条件下,法律为租金和期末剩余价款设置了避免重复征税的安排。
这说明,税款怎样处理会改变企业一开始要拿出多少钱,也会改变出租机构需要垫付的金额。设备报价相同,税款由企业先付还是计入融资,形成的资金占用和租金安排就有差别。
国际金融公司还有一个正在几内亚做的中小企业融资咨询项目,预计总预算是70万美元。项目内容包括完善租赁相关的税务和监管规则、给监管部门做培训,还有帮金融机构开发新产品。这笔预算会用在咨询服务和制度建设上。规则完善之后,客户想要拿到设备融资,还是要走具体机构的产品设计和授信审批流程。
规范交易履约流程,助力中企开拓当地设备市场
面向几内亚出口工程机械,运输车辆以及生产设备的中国企业来说,融资租赁,是一种可行的交易组织模式。客户自主挑选设备,持牌金融机构承担融资职责,供应商则负责设备交付。若企业选择自建专业租赁公司,必须走法律法规要求的许可审批程序,相应角色定位,还有责任范围,也会一同扩大。
已有法律把交易顺序写得很具体。第32条规定,出租机构与客户先签租赁合同,再向供应商作出采购承诺;向供应商付款前,出租机构应取得客户对到货与订单一致的确认。第39条还规定,除供货合同另有约定,设备直接交给承租客户,并附技术资料、保修凭证及安装使用说明。
所以,设备商做租赁订单准备的时候,报价、交货对象、验收标准还有付款条件,都要在同一套安排里对应好。客户这边负责使用和验收,出租机构负责支付采购货款,交付的文件需要同时满足这两方的要求。
低调的编者按:对靠设备接工程、跑运输的客户,租金来自持续经营的回款。谈融资方案时,把还租日期与工程结算或运输收款周期对应起来,把备件供应、维修责任和费用一并约定,才能看清设备投入使用后的现金收支。具备当地维修和备件能力的中企,可以据此向客户与出资机构提供包含售后的设备方案。
微信公众号原文:查看原文