两个数放在一起看才有意思。一个是账上添了多少收益,一个是这笔收益里有多大一块已经被安排往下分。至于钱什么时候真正到手,还得再翻现金流那本账。
这笔账,中国老板到非洲做买卖,早晚要摊到桌上。资产买到手之后怎么管,盘子做大了追加的钱从哪出,账面上的利润最后有多少能落到股东口袋里,都得算。
工行买下银行股,洛阳钼业做铜钴,肯尼亚那边有投工业地产的工具,丝路基金则搭了基础设施基金的车,四个例子摆在这儿。它们讲的是同一件事,钱多了想常年有得赚,客户、干活的本事、用钱的期限这三样得接得上。掏多少钱只说明这一把有多大,往后能做多大,看的是这几样配不配合。
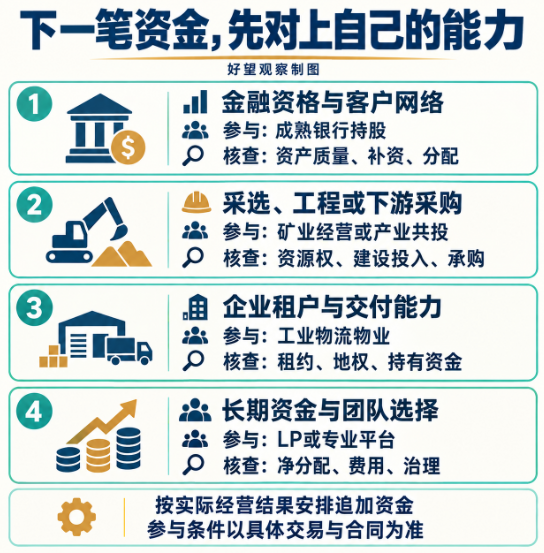
文末有一张图,手上有啥本事、以什么身份进场、下次掏钱之前该核什么,都在里头,往下走先看它。
工行买入的是一套成熟生意
2008年3月,工行买下南非标准银行集团20%的股份,交割价约367亿兰特,按当时披露的口径折合约338亿元人民币。到2025年末,持股还剩19.74%。这家标准银行集团总部在南非,跟英国那家工银标准银行是两本账,别混着算。
这一脚踩进去,买的是一家已经在跑的银行。客户、存款、放贷的摊子、管风险的规矩、当地的关系网,都是现成的。工行按股份分它赚的,同时也拿到了一起做生意的入口。
银行靠什么赚钱,看一单业务就明白。企业要借钱,要结算,要跨境的金融服务,银行给出钱和服务,收利息和手续费,同时要扛资金成本、坏账和日常开销。进的出的都算完,剩下的才是股东那份。
对工行来说,这笔买卖在客户层面也有用。它2026年的中报写着,两边合作涉及拓展客户、项目融资、做新产品、管风险、金融科技这些。一家中国企业在非洲干活,要用当地的金融服务,两边的关系网就有碰上的地方。能不能真变成生意,得落到具体客户和具体业务上看,财报里没有单算这块赚了多少。
回到开头那两个数。一个是按会计准则认下来的投资收益,一个是宣布要分的钱,两码事,各管各的用,分开看,免得同一笔投资在账上被算成两回钱。2026年上半年,这笔股权又给工行认了20.68亿元权益法收益,宣布要分的是12亿元。半年的数就按半年读。
买现成的生意,好处是人班子和赚钱的路子都在。买价高不高、后面要不要接着往里填钱、股东能说上什么话、分红讲什么条件,这些核完才知道这笔股权值多少。金融机构得先有资格进场。做实业的公司可以从自己要用的客户和结算出发,估一下跟这家银行能搭出什么。
买成熟生意的钱,落地就能靠着做好的业务往前走。买一块还没动的资源,钱得先过建设、过销售,绕一圈才谈得上有回报。
洛钼把资源、工程和客户接起来
2020年12月,洛阳钼业公告,用5.5亿美元买下刚果(金)Kisanfu铜钴项目95%的间接权益,平时大家叫它KFM。那会儿那里还是一块没开挖的地。
买价定的是这块资源归谁。往后还得有钱往里投,还得有人能把矿山从图纸建成天天出货的场子。
2021年,洛钼又拉来宁德时代体系里的邦普时代。邦普时代掏1.375亿美元买下KFM Holding的25%,这家平台握着矿山95%的权益。两边说好,后面的建设开支按股份比例分担,将来出的铜和钴也按比例包销。
这一手把三样东西捆在了一起,谁占多少股,钱谁出,货谁买。下游企业进来,原材料就有了着落。矿山这边,搭档既跟着掏钱,也跟将来的销路挂上了钩。最后能赚多少,还得看成本、产量和合同履行得怎么样,但起码谁该干什么事,白纸黑字摆着,比签个框架、说两句要合作实在得多。
资源、施工、买主三头接上了,扩产才有底。洛钼2026年的中报里写着,KFM二期在建,打算2027年投产,满了产每年多加约10万吨铜。这是公司自己的计划,能不能兑现还得往后看。
矿山盖好了,下一道题就来了,挖出来的东西能不能按想的那样卖掉。
翻洛钼集团2026年上半年的产量表,铜产了387,961吨,卖出去376,164吨,两边基本对得上。钴那栏产了65,305金属吨,卖出去只有5,727金属吨。同一张表,铜好卖,钴难卖,差别摆在那儿。这张表是集团口径,铜和钴分开列,不能拿它当成KFM一座矿的成绩单。
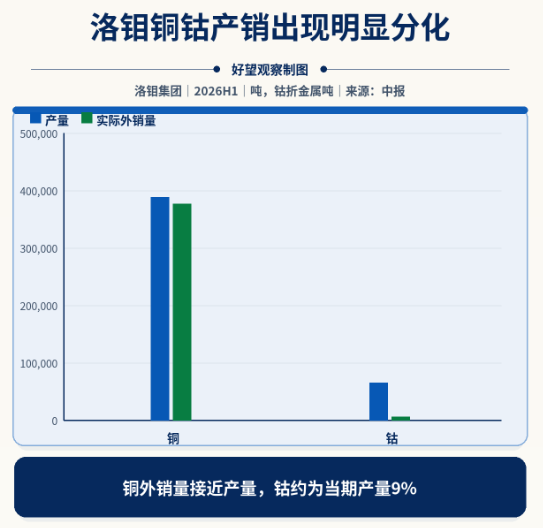
中报里提到了刚果(金)的钴出口配额、二季度恢复出货这些事。出口怎么安排、执行得到不到位,直接影响钴卖得掉多少。但光凭产量和销量这两组数,没法把产销之间的差额全算到某一件事头上。
打算进场做矿的中国老板,这里有个先后之分。建设款要到位,销路和出口手续也得同步跟上;等货卖出去了,还要等回款,收到钱又要先付日常开销、税费、欠债和下一步的工程。扣完了才算得出股东能分多少。
所以下一笔钱该不该出,看的都是很具体的东西,工期到没到点,包销合同人家认不认账,新增产量要压多久的资金。产能、销量、回款各有各的进度,总部照着这些安排掏钱,扩张才不至于跑在生意前面。
仓库先有租户,扩张再接长期资本
矿是靠卖货收钱,工业和物流地产靠的是企业租户月月交租。手里有园区、仓库、厂房交付能力的中国企业,可以看看下面这个例子,琢磨一处物业怎么从干完就走变成常年收租。
肯尼亚的ALP Industrial REIT在2026年3月挂牌,5月开始把种子物业的租金记进账。REIT说白了就是一个持有和管理收租物业的工具,把一批物业和相关权益打包,投资人买份额,怎么分钱按规矩和合同来。
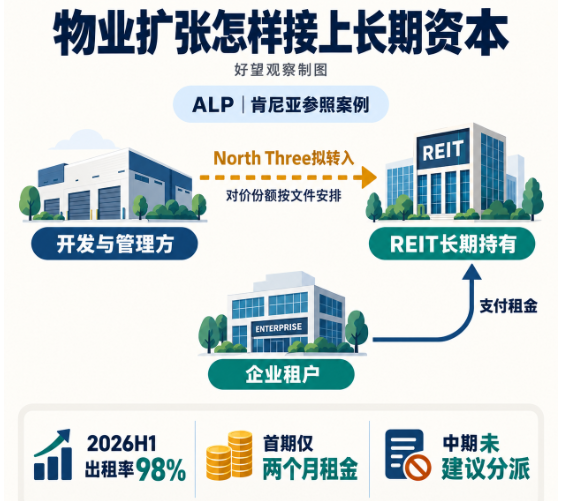
ALP的半年报里,出租率98%,按面积加权算下来的平均剩余租期64个月。这两个数比建筑面积实在,一处物业有多少面积租出去了,手上的租约还能撑多少个月。人家为什么挑这里、什么时候起租、钱怎么付,这些才真正关系到以后能收多少现金。
钱要压多久,接着说这个。
做开发的,钱压在买地、施工和招商上,前期只见出不见进。长期持有的人,围着已经租出去的物业过日子,盯的是租户交租、日常维修和按期分红。盖好的物业要是能转给长期持有的工具,开发和持有就分了工,盖房的那拨人可以腾出手做下一个项目。
ALP在2026年7月的补充文件里写了North Three物业要转进REIT,以及给多少对价份额。这里面有个跟回款有关的门道,物业转出去,拿回来的可能是现钱,也可能是一堆份额,拿到什么决定你还有多少钱去做下一个项目。拿着份额能跟着往后分红,想换成现金就得看派息和转让的条件。
这单发生在肯尼亚,公开材料里没看到中国资本的股权关系。它第一份半年报只算了两个月的租金,董事会也没建议中期分红。98%的出租率只能说明房子租出去了,长期回报行不行,还得等后面的现金记录说话。
物业有了租户,还得跟借钱的条件合得上拍。另一家跨非洲物业企业Grit在2026年9月29日的公告里说,跟贷款方谈契约合规、债务重组和可能的条款修改,拖住了财报出炉,股票继续停牌。这是那天的状况。借钱的条款出了问题,报表出不来,投资人的钱就困在里面。
做园区和物流的,手里已经有租户,有了交付经验,也有了管物业的人,这就是往下走的本钱。往后还能不能扩,把土地权属、起租条件、租户交钱的日子和长期持有的资金摆在一根时间轴上看一眼就清楚。最好租户开始交租的时候,正好是你要用钱的时候。
让专业团队管平台,让资本各司其职
管银行、管矿山、管仓库,各有各的班子。一个出钱的想同时进好几个国家、好几类基础设施,这摊事怎么摆?丝路基金给了另一种做法。
2023年12月,丝路基金以有限合伙人,也就是LP的身份,承诺给非洲基础设施投资基金第四期AIIF4投5000万美元,还派了代表进它的ESG委员会。
管这只基金的是AIIM。按它的披露,AIIF4在2024年7月结束最后一轮募资,承诺规模7.481亿美元。投的方向包括数字基础设施、能源转型和交通物流,基金页面上列着物流、冷链、铁塔、数据中心这些经营平台。
这么摆下来,LP出长钱,专业的管理人去找项目,经营团队对着客户做生意。出钱的那家用一份基金的钱搭上好几个经营平台。挑基金看什么,主要看这个团队的行业经验和管事的本事。
这里有几笔钱得分开算。客户付的服务费先落进经营平台的账,管理人收的管理费和业绩报酬按合同走,LP最后拿到手的净分配要把投资盈亏、各项费用和分红条款一起算进去。基金募了多大的盘子说的是它的规模,真掏了多少、赚了多少,得查各自的记录。
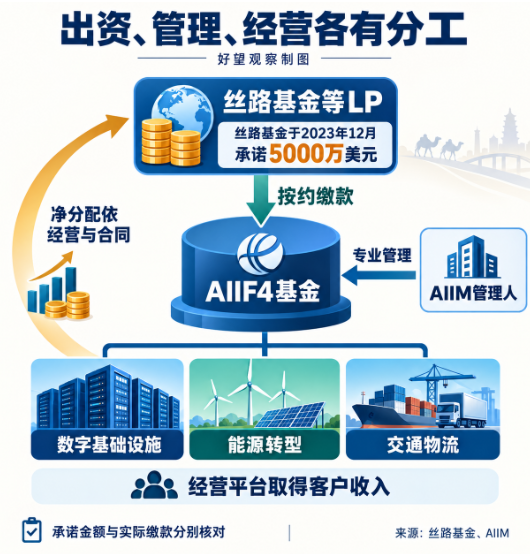
这么一分,出钱的人要干的活也变了。自己开矿,手上得有采矿、选矿和施工的一整套人马。做LP,功夫花在挑管理人、查它历史上的净分配、盯着费用和治理条款,还得留着后头的钱准备跟缴。两条路都要本事,本事搁的地方不一样。
钱学森、许国志、王寿云当年谈管理,讲的就是人、物资、设备、钱、任务和信息互相牵扯又互相配合。跨国投资也是这个道理,总部得把施工、采购、销售、财务串起来,让工地上的实际进度和收上来的钱能及时决定下一笔钱什么时候放。分工越细,捏合的事越重要。
资金越多,总部越要把能力组织好
把盘子放大看看。假设一家企业手里有10亿元、100亿元或者1000亿元人民币可以自己支配,打法会有什么区别?这三档只是摆在桌面上讨论,具体什么项目、什么人马、投多久,才决定钱最后怎么放。
手里10亿元的时候,围着自己最熟的一摊生意做就行,把客户、交付、收钱这条线走扎实。举个例子,做园区的手上已经有稳定的企业客户,就先去弄清楚这些客户到底需要什么样的厂房和仓库,租约拿到手、交付条件谈定了,再决定投多少。
到了100亿元,总部要琢磨的是自己这一套本事能不能挪到别的项目上。施工队能不能同时扛几个项目?采购和销售两头能不能共用?几个项目用钱的月份会不会撞到一块去?这些东西能不能共用,得拿已经做出来的成绩说话。
1000亿元这一档,讲的是好几年、好几个平台、几种不同期限的钱怎么搭。哪块生意自己管,哪块跟产业搭档一起投,哪块交给专业的基金经理,要分开摆。承诺了长期出资就等于欠了后头的缴款,总部要为还没投出去的那部分留出调度余地。能找到多少够格的项目、管得了多大的盘子,还得一项一项算。
钱的位数往上跳一格,合格的人马、客户关系和干活的经验也得跟着往上长。银行看客户和风控,矿业看施工和销路,物业看租户和长期持有的钱,基金看管理团队和净分配。下一笔钱找得到这些落点,才容易接着眼下的生意往前推。
微信公众号原文:查看原文