2026年9月14日,尼日利亚企业家阿里科·丹格特所属的炼油企业开启第一次公开招股,打算发行新股上限是41亿股,发行价格定成每股525奈拉,预估筹集资金大概2.15万亿奈拉,用来推动下一个阶段产能扩大。
近半世纪前,他从卖水泥起步。今天,这位本地工业集团的控制人,已经成为中国工程和设备企业的大客户。中材的水泥生产线、徐工的重型机械、杭萧钢构的炼厂合同,串起了另一条与人物财富史同样重要的线索。
非洲本地企业扩大制造,可能同时成为部分进口产品的竞争者,以及中国工程和设备企业的大客户。丹格特怎样走到这一步,关系到中企今后向谁卖货、卖什么,以及怎样与本地客户长期合作。
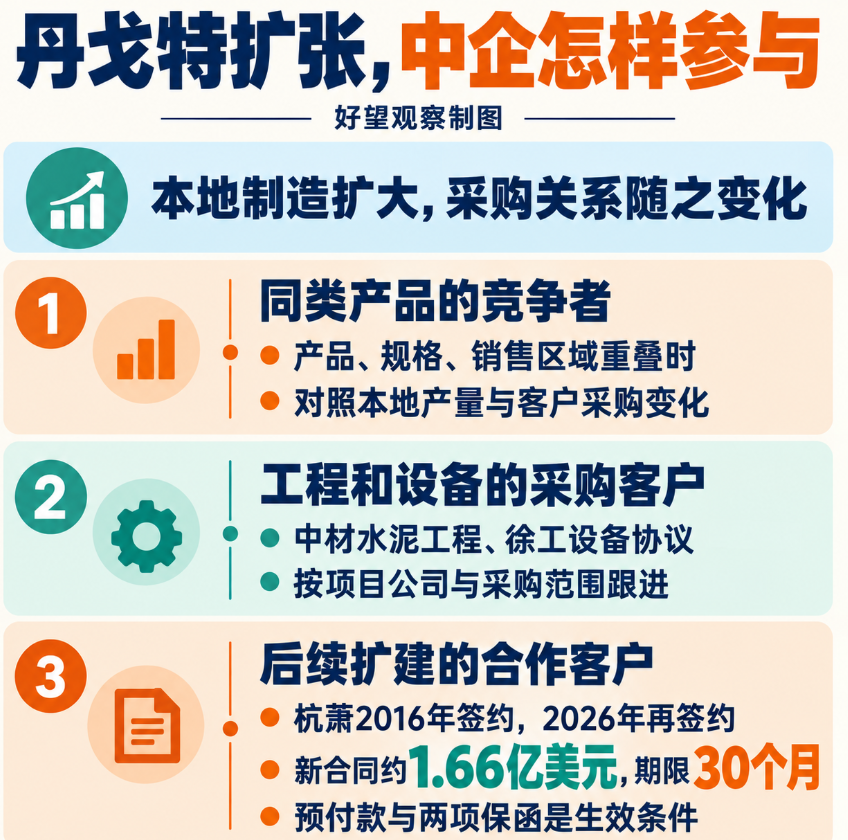
文末图表整理了丹格特扩张中的三种中企业务关系,可用来对照自己的产品和客户。
家族给了他货源,贸易让他摸清市场
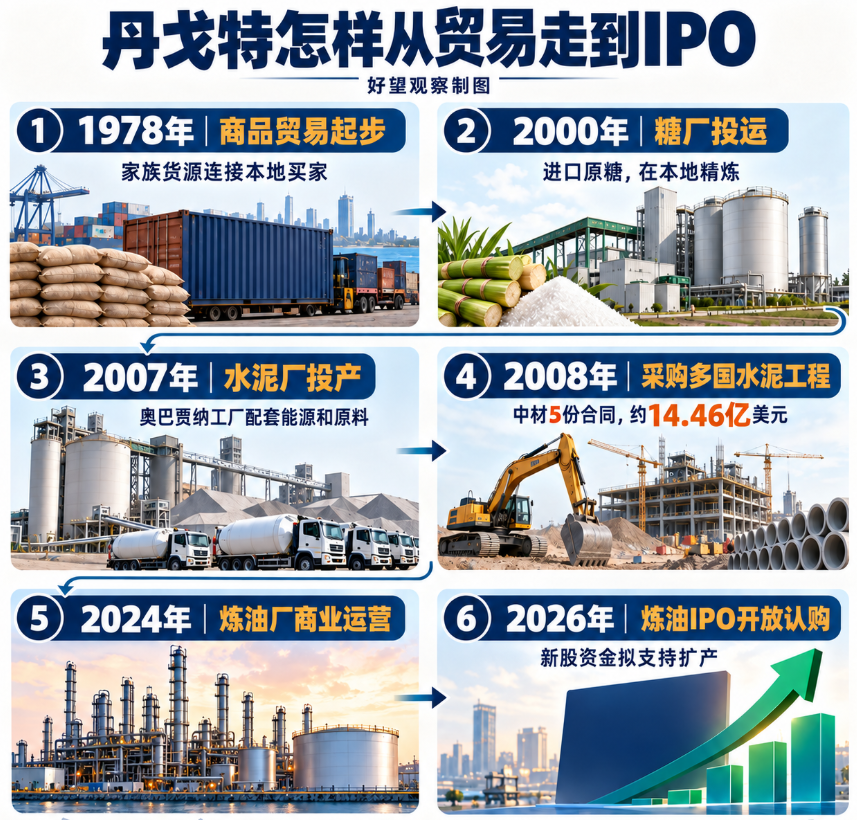
炼油公司招股书把丹格特个人经商的起点记为1978年。他最初能进入市场,家族提供的货源和资金起了直接作用。
在国际金融公司(IFC)的访谈中,丹格特回忆,叔父持政府牌照进口水泥,每天给他约4卡车货源。他负责把货卖出去。当时尼日利亚水泥短缺,有客户先付款,约定几个月后提货。他还说,祖父给过50万奈拉资金,自己约3个月后便归还了这笔钱。
这段经历里的关键,是短缺市场中的供货资格和收款方式。叔父解决了货从哪里来的问题,提前付款的客户又减轻了他的周转压力。生意一开始,家族网络、进口许可和真实需求便已经连在一起。到了1981年,他取得首个5000吨糖进口许可,把经营范围进一步扩大。
通过卖货,他也慢慢知晓了哪些基础商品是有人始终需要的、货物是怎样进入市场的,以及客户愿意怎样付款。比如水泥、糖这类生意,数量多、周转比较频繁,贸易商每日面对的订单与库存,能使他判断供应缺口究竟有多大。
后来丹戈特进到制造业里,销售那一块已经有这些积累。他的起点有普通创业者不太能复制的资源,往后的选择就围绕一个具体问题来:已经能卖得出去的商品,有哪些加工和生产环节能放到尼日利亚?
他把进口后的加工一步步留在本地
糖厂呈现了这条转型路径的中间一步。2000年,丹戈特在拉各斯阿帕帕港区的糖厂投运,最初年精炼能力为60万吨。原糖运到尼日利亚后,在当地精炼、包装,再通过销售网络送往市场。海外原料、港口厂址和本地加工,被接进同一门生意。
对于原来的贸易业务,这就意味着收入来源多了加工这个环节。对于当地市场来说,白糖能由本国工厂供应,但工厂还是得进口原糖。加工留在本地和原料在本地生产,是两个不一样的投资。前者得有装置还得运营,后者还涉及甘蔗种植、土地、灌溉还有收获运输。
政府随后希望把产业继续向上游推进。2013年启动的糖业本地化安排,将优惠原糖进口配额与甘蔗基地等投资挂钩。企业获得关税便利,与此同时承担增加本地原料和糖产量的任务。
执行结果给这条工业化路径留下了一处有分量的反证。尼日利亚国家糖业发展委员会对2013—2016年第一阶段的评价显示,行业整体表现约为计划的40%,丹戈特糖业为46%。一家企业可以较快扩大港口精炼能力,甘蔗基地和上游农业的推进却有自己的周期。
水泥也经历过类似的逐步加深。集团先进口袋装水泥,后来在阿帕帕和哈科特港进口散装水泥,再在当地装袋、分销。进入1990年代,它开始向一体化制造转型。接下来的变化更大:生产要以本地石灰石为起点,工厂之外的一整套配套也要跟上。
水泥把工厂、电力和运输连成一门生意
奥巴贾纳(Obajana)水泥项目,最能说明丹戈特为什么从贸易商变成了工业业主。集团2002年接手该公司时,当地还没有工厂;2007年,两条生产线投运,合计年产能500万吨。
按IFC在2005年的评估方案,项目除了水泥生产线,还包括135兆瓦自备燃气电厂、94公里天然气管线,以及石灰石矿和输送设施。气管给电厂送燃料,电厂给生产线供电,矿山通过输送系统提供原料。把这些设施一起建设,是为了让产线能够持续运转。
工厂能否便宜、稳定地供货,由此取决于一组相互连接的投入。丹戈特把能源和原料的关键环节掌握在自己手中,也把相应的建设费用、维护工作和运营责任接了过来。IFC当时估算,整个项目需要约7.98亿美元,资金安排同时包括股本与长期债务。
政策也帮助这套模式形成规模。尼日利亚推动水泥本地化,把进口安排与本地产能建设联系起来。对已经投资矿山和工厂的企业,政策提供了扩大本地供应的空间。制造投入、市场规模和政策支持共同起作用,才能解释丹戈特后来的优势。
这套建设办法向其他非洲国家复制时,中国企业进入了主线。2008年,中材国际与在尼日利亚注册的丹戈特工业集团签署5份合同,涉及坦桑尼亚、刚果(布)、埃塞俄比亚、赞比亚和赤道几内亚的6条水泥生产线,签约总额约14.46亿美元。
中材承担的范围包括设计、设备采购、土建、安装、性能测试和人员培训,也就是设计、采购和施工总承包。丹戈特扩大本地水泥生产时,向中国企业购买的是建厂所需的工程和设备能力。这给中企带来的客户关系,已经超出了向非洲销售成品的范围。
2010年,丹戈特水泥在尼日利亚证券交易所挂牌。到2025年,公司披露的集团年产能达到5500万吨,税后利润超过1万亿奈拉。多年建设沉淀了大型项目、融资和跨国采购经验,盈利资产也增强了集团组织更大投资的基础。此后,炼油厂把这些经验带进了一个规模更大、约束更多的行业。
炼油厂让资金、原油和市场问题一起变大
尼日利亚出产原油,却长时间依赖进口成品油。丹戈特把那个供应缺口变成了拉各斯莱基地区的炼油项目。2013年,渣打披露说,集团给当时的炼油、石化和化肥综合计划安排融资,首批银团贷款规模是33亿美元。炼油厂直到2024年1月才开始商业运营。
招股书里说,现有的炼油资产资本投入大概是190亿美元。原来设计的日处理能力是65万桶,到2026年6月性能测试达到70万桶之后,名义能力就调高到70万桶了。十多年的时间里,丹戈特得完成工艺装置,还要组织原油接收、储罐、管道、发电和产品运输,把进油、加工还有销售连起来。
负债成本在收入形成之后还一直消耗经营成果。2025年,炼油公司营业利润大概是1.47亿美元,财务费用大概是6.44亿美元,当年最终亏损约4.76亿美元。到2026年上半年,公司税后利润大概是18.21亿美元,装置运行变好、销量增多以及产品价格变化一块儿对这个结果产生了作用。
这组财务变化说明,大型炼厂的回报同时和开工水平、买油成本、成品售价以及融资开支有关系。水泥阶段已经出现的重资产责任,在这儿被进一步放大。工厂还在爬坡的时候,贷款和配套设施就都已经占用了资金。
原油是咋获取的,这里头也和政府还有国有企业有关系。2024年,尼日利亚政府开始部分原油还有对应的成品油用奈拉结算的安排,目的是减少美元需求,并且保证国内燃料供应。对于炼厂来讲,政策会对采购还有收款有影响;对于政府而言,投资最后得转化成持续供应。
但各方对于市场应该怎样分配有不一样的看法。2026年5月,路透社报道说,丹戈特炼厂通过打官司的办法来质疑燃料进口许可,声称进口得以国内供应不够为条件。而尼日利亚国家石油公司(NNPC)则在法庭文件里反对撤销许可,觉得这会损害供应安全和竞争,而且还指控炼厂想要搞垄断。
丹戈特希望本地巨额投资获得市场,进口商和国有企业则要求保留采购渠道。这些是诉讼各方的主张。建起一座大厂以后,原料分配、价格和进口规则,继续决定这座工厂能向谁销售、怎样收回投资。
IPO补充扩产资金,中企继续进入采购链
这次发行新股,募集的资金进入炼油公司。按照基础发行全部完成来算,新股大概占发行后股本的3.3%;创始人通过多层持股还是保持高度控制。公司能够增加股权资金,与此同时继续由原来的控制人主导扩张。
新资金打算用来把炼油能力扩大到大概140万桶每天。整个扩产计划估算的资本开支大概是142.69亿美元,IPO承担其中一部分,剩下的打算用经营资金、债务还有其他融资来补充。下一轮建设还得同时组织装置、公用工程和施工安装。
中国企业已经接到具体的采购订单。2026年2月,丹戈特集团公布说和徐工有个约4亿美元的设备协议哈,涉及到炼油、石化、农业还有基础设施等好几个项目。到了9月,杭萧钢构也公布,跟炼油的发行人签了约1.66亿美元的合同,要承担扩建项目核心工艺设备、关键物资的设计、制造、供货还有相关服务,期限是30个月。
杭萧此前已完成2016年与丹戈特集团另一家公司签订的炼油及聚丙烯厂项目合同。本轮合作把既往履约连接到了新扩建。新合同生效需杭萧提交预付款保函、履约保函,以及发包人支付约定预付款,后续款项按进度支付。对参与配套的企业,这些安排直接关系到何时组织生产和投入资金。
从这一前后变化看,本地客户建厂以后,中企的业务可能沿着不同方向发展。同类成品供应商要面对本地产量和客户选择的变化;工程与设备企业获得的是建设采购;已经合作过的供应商,还可能继续进入扩建项目。产品、规格和销售区域重叠多少,决定了竞争有多直接;工程范围和实际采购,则决定了另一类企业能参与什么。
微信公众号原文:查看原文