▌一场股权外交
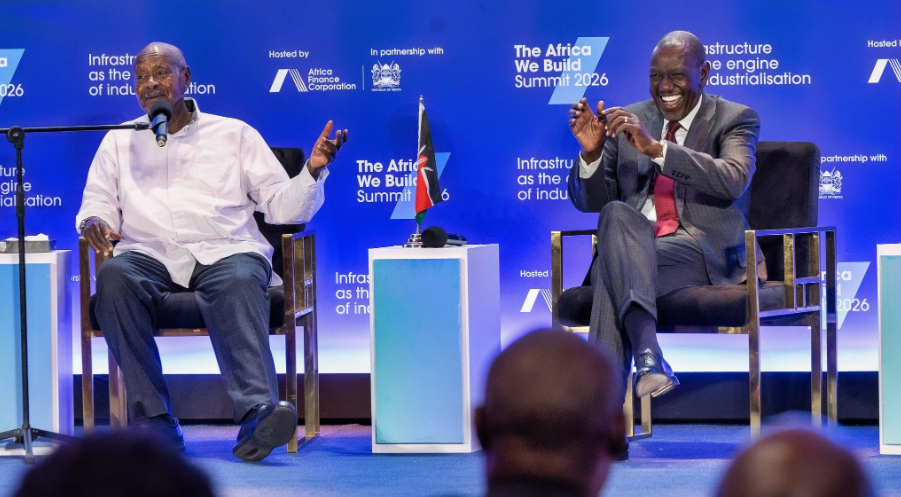
4月23日,肯尼亚总统威廉·鲁托在内罗毕2026年非洲建设峰会上宣布,肯尼亚准备投资乌干达霍伊马炼油厂。这个项目位于乌干达西部霍伊马地区,设计日处理原油6万桶,总投资约40亿美元。
现在要看的,是一条资产互押链:乌干达先买肯尼亚管道公司20.15%股权,肯尼亚再回到乌干达炼厂。
这件事已经超出普通邻国友好。它意味着内陆产油国、沿海通道国和坦桑尼亚港口之间,开始把能源安全写进股权结构。
第一,霍伊马炼厂的价值,来自乌干达首批原油的优先供应权。
第二,肯尼亚买的是未来成品油定价和供应安全的席位,分红预期只是表层。
第三,坦噶港区域炼厂方案,会改变霍伊马的估值口径。
读完这篇文章,你能看清东非炼厂之争的来龙去脉,以及中企在工程、设备和油品流通环节的真实位置。
(低调的编者按:总统亲自给管道公司带货,这个力度很少见。)
▌从通道到炼厂
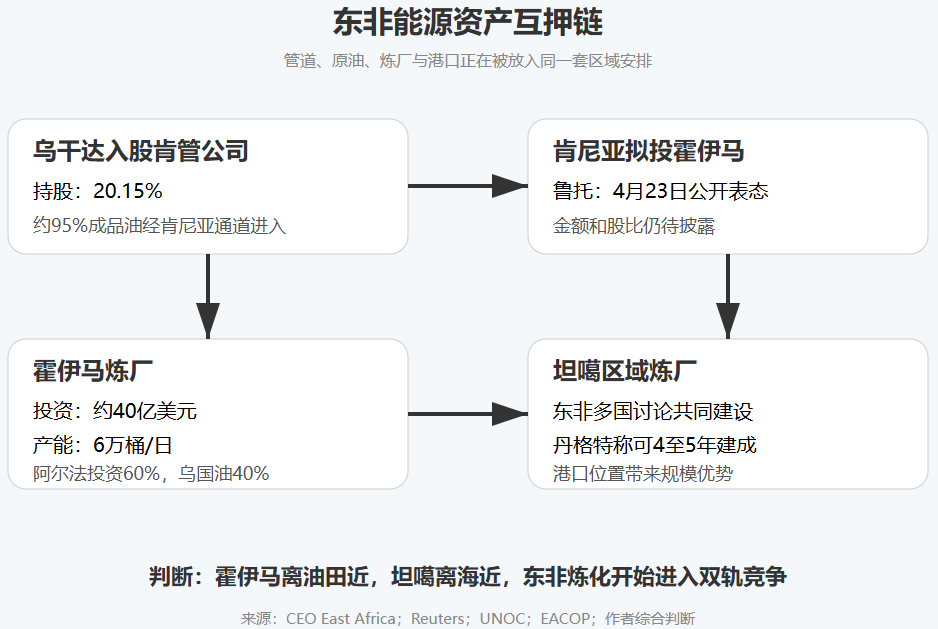
乌干达的能源短板很现实。乌干达国家石油公司称,该国约95%的成品油进口通过肯尼亚蒙巴萨港和肯尼亚管道公司系统进入,年进口量约29.6亿升。对一个内陆国家来说,管道费率、仓储安排和码头通关,都会直接传导到加油站价格。
2026年2月,乌干达政府批准乌干达国家石油公司参与肯尼亚管道公司上市,拿下20.15%战略股权。肯尼亚政府则在上市中出售65%股权,保留35%。路透社随后确认,这次上市融资约1063亿肯尼亚先令,约8.23亿美元。
很多人把这笔交易看成乌干达为燃油进口买保险。这个理解太窄。乌干达买的是从蒙巴萨到本国边境的定价参与权,肯尼亚现在看中的,则是从乌干达原油到区域成品油市场的收益入口。
表1:东非能源资产互押链
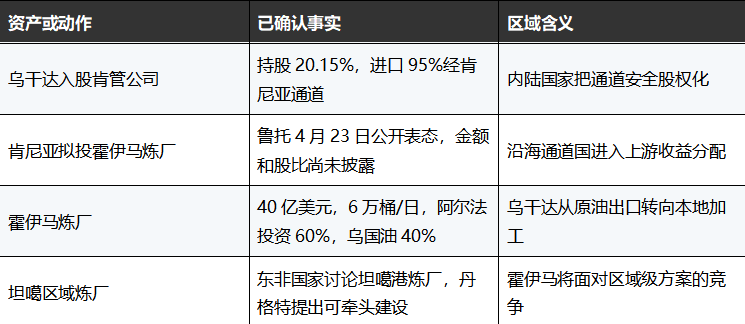
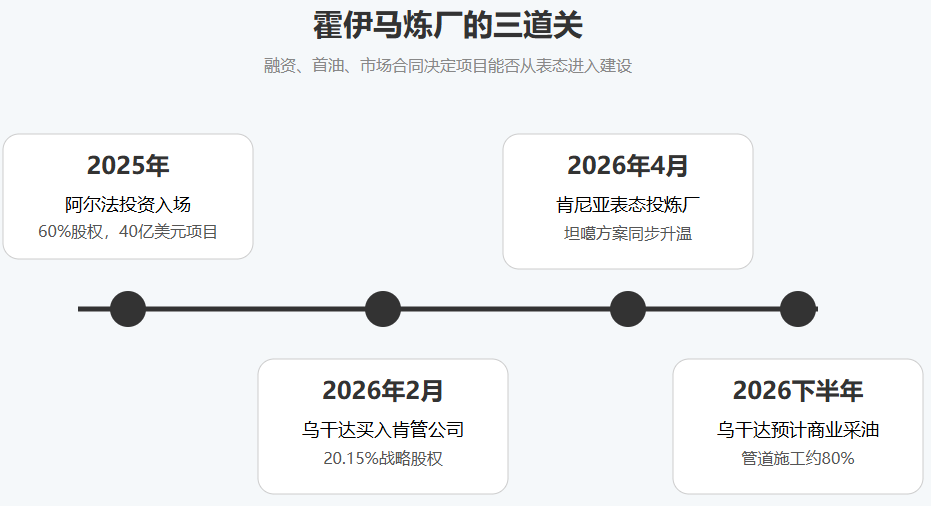
霍伊马炼厂拖了很多年。2005年发现石油,2010年前后完成炼厂可行性研究,此后俄罗斯财团、阿尔伯丁地堑炼厂财团等方案先后卡住。2025年,乌干达政府、乌干达国家石油公司与阿联酋阿尔法投资签署实施协议,项目才重新进入可融资阶段。
乌干达国家石油公司披露,霍伊马炼厂由阿尔法投资持股60%,乌国油持股40%,建设期预计三年。炼厂投产后拥有每日6万桶原油优先供应权,其余原油经东非原油管道出口。
这才是鲁托表态的分量。
肯尼亚投霍伊马,投的是一套从蒙巴萨进口通道、乌干达原油、坦桑尼亚出口管线、区域成品油需求拼起来的能源系统,单座炼厂分红只是表层。
▌双轨竞争浮出水面
霍伊马的故事还没单独讲完,坦噶港又来了。路透社4月23日报道,东非国家正在讨论在坦桑尼亚坦噶港建设一座联合炼厂,服务乌干达、刚果金、南苏丹和肯尼亚等原油来源。丹格特也在峰会上表示,若区域政府达成一致,他可以牵头,并争取四到五年内建成。
这给霍伊马带来压力,也给霍伊马提供验证。东非成品油需求真实存在,消费端有空间,短板在项目融资、原油来源、港口位置、成品油标准和跨国股权安排。
说白了,霍伊马赢在离油田近,坦噶赢在离海近。
霍伊马的优势是原油优先供应。东非原油管道公司资料显示,乌干达炼厂拥有每日6万桶优先供应权,剩余原油才进入东非原油管道。管道股权方面,道达尔能源持62%,乌国油和坦桑尼亚石油开发公司各持15%,中国海油乌干达公司持8%。
坦噶的优势是外向型港口。若坦噶区域炼厂成形,它可以吸纳刚果金、南苏丹和乌干达原油,并依托海港形成更大规模。规模越大,单桶加工成本越容易摊薄,贸易商也更容易接受成品油标准统一后的区域采购。
这会带来一个现实结果:霍伊马若只服务乌干达本国,6万桶/日仍有经济性;若想服务更大市场,就要把肯尼亚、卢旺达、布隆迪、刚果金东部的采购关系提前写进合同。
(低调的编者按:炼厂融资最怕等,设备商最怕空欢喜。)
▌首油进度决定牌面
乌干达上游进展已接近商业化。乌干达议会3月披露,蒂伦加项目首油所需170口井已完成198口,翠鸟项目首油所需19口井已完成21口;中央处理设施和支线工程方面,蒂伦加完成67%,翠鸟完成77%,东非原油管道完成81%。路透社3月25日报道,东非原油管道施工约完成80%,乌干达预计2026年下半年开始商业采油。
这些数字解释了肯尼亚为何现在表态。若2026年下半年首油兑现,2027年至2028年将进入原油销售、管道调度和炼厂融资的密集谈判期。肯尼亚此时表达入股意向,可以把自己从油品进口通道方,提前变成区域炼化收益参与方。
作者判断,肯尼亚这次表态有三层意思。
第一层是回应乌干达。乌国油已经用真金白银支持肯管公司上市,肯尼亚需要给出对等资产安排。
第二层是保住蒙巴萨通道价值。乌干达虽然通过肯尼亚进口大多数燃油,也在补充达累斯萨拉姆和坦噶通道。肯尼亚入股炼厂,可以减少乌干达向坦桑尼亚通道倾斜的速度。
第三层是抢占东非成品油规则制定位置。谁参与炼厂、管道和仓储,谁就在未来油品质量标准、运价、库存安全和区域采购中有更大话语权。
▌中企位置在哪里
对中企来说,这轮变化的机会集中在三个位置。
第一个位置是上游配套。中国海油已经是乌干达翠鸟油田运营方,也是东非原油管道8%股东。随着首油临近,井场服务、营地运维、安防、电力、水处理和道路维护会进入更高强度周期。
第二个位置是炼厂和工业园工程。霍伊马炼厂若进入最终投资决定阶段,土建、储罐、管廊、供水、供电、消防、环保和仪表系统都会形成采购包。中国企业在非洲做工程的优势,更多体现在成套交付和成本控制。
第三个位置是成品油流通。炼厂产出的汽油、柴油、航空煤油、液化石油气和石化中间品,需要仓储、车队、批发商和边境清关网络。熟悉肯尼亚、乌干达、卢旺达、刚果金东部通道的物流企业,会比单纯设备出口商更早接触现金流。
鲁托和穆塞韦尼谈的是国家资产互押,企业要看的,是哪些采购会从政治表态变成可签合同。
▌接下来盯三件事
第一,看肯尼亚入股霍伊马的方式。若只是象征性小股比,意义主要在政治背书;若伴随董事席位、采购承诺或长期供应协议,霍伊马的融资可信度会提高。
第二,看坦噶区域炼厂是否进入政府间协议。丹格特若进入东非,霍伊马就要面对一个资本更强、规模更大的参照系。霍伊马的应对方式,是把乌干达首油、肯尼亚市场和周边陆路市场先绑定。
第三,看首油时间表。井口完成数量已经够看,真正决定节奏的是中央处理设施、支线工程、管道调试和出口安排。
你在东非做油品、工程或物流吗?这轮资产互押,你更看好霍伊马炼厂,还是坦噶区域炼厂?
微信公众号原文:查看原文