#乌干达石油 #乌干达能源 #国际原油价格 #中企出海 #非洲 #中非经贸合作
近日,乌干达石油管理局(PAU)释放了关于该国原油定价机制的内部测算,大家都在盯着乌干达即将投产的“第一桶油”。近期很多在坎帕拉做工程的中企负责人频繁问起,乌干达靠石油暴富后,本地业务盘子能不能跟着放大。今天结合刚拿到的数据,把这笔账彻底算明白。
先说结论:
①乌干达原油没有全球定价权,刨除物流和品质折价,单桶真实利润没外界传的那么高;
②原油出井前的大规模基建红利基本触顶,直接靠拿大标赚钱的窗口期关闭;
③接下来中企的赢利点,转移到了高黏度原油带来的特殊物流运维和属地化外包服务上。
价格接受者:单桶利润的真实缩水账本
一听出油就觉得当地要变成“小迪拜”,这种滤镜早该碎了。
体量决定话语权。乌干达在国际原油交易里充当绝对的“价格接受者”角色。经测算,乌干达原油项目到峰值时,日产大概是23万桶。这个数目放到全球石油供应大盘里,占比不到1%。
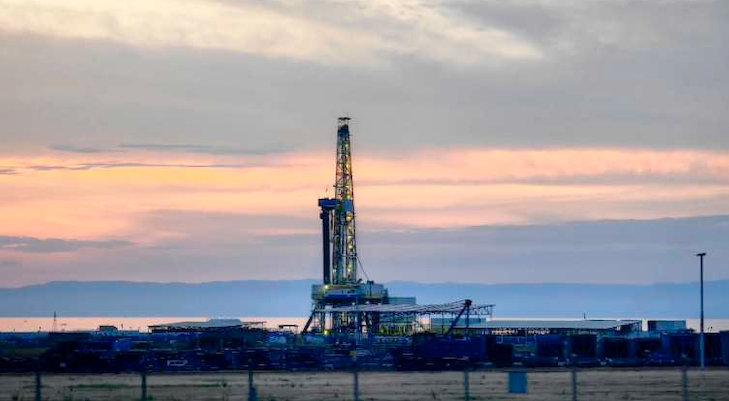
基准销售价格得跟着市场变化,紧紧和布伦特(Brent)或者西得克萨斯中间基原油(WTI)这类全球主流价格绑在一起。账面的数字看起来挺光鲜,可是原油从井口到能实现变现,不要跨越一条非常昂贵的物流生命线——东非原油管道(EACOP。
这条管道的物流硬成本预计是每桶高达12.77美元。这就是说,如果当期布伦特原油是100美元一桶,那乌干达原油在卡巴莱(Kabaale)进入管道前的源头价值,就会直接被压缩到87.23美元。
| 交易环节 | 价格测算假设(以布伦特100美元为例) | 资金流向判断 |
| 国际基准价 | $100.00 / 桶 | 随全球宏观供需波动 |
| 减:EACOP管输费 | -$12.77 / 桶 | 流向管道投资方及沿线运维商 |
| 减/加:品质折价/溢价 | 视当期炼厂需求浮动 | 由原油高黏度及低硫特性决定 |
| 井口结算基准 | $87.23 / 桶(甚至更低) | 纳入中乌及国际油企的分配池 |
买家最终掏多少钱,完全看交更时的账单怎么算。对于在乌干达从事贸易和设备供应的中企来说,这直接决定了当地政府后续财政大盘的宽裕程度。指望原油一出口,政府立刻大把撒钱搞非相关基建,极不现实。
高黏度原油的特性
乌干达产的原油有特别明显的物理特性。好处是含硫量低,挺受下游炼油厂欢迎;坏处特别要命——原油质地比较浓稠而且含蜡量很高。
去过霍伊马(Hoima)钻井现场的兄弟知道,那地方出来的油跟沥青片似的。要想让这种液体在长达上千公里的管道里流动,必须进行全线加热。这种高黏度特性大幅拉升了管道加热运输和后续炼化的工艺成本。
刚好,这给中国设备供应商提供了特定的进入机会。国际石油企业虽然掌握核心开采权,但是后续配套服务的外包,常常倾向于挑选性价比更高的服务商。
建议盘点国内供应链,筛选出在管道保温材料、伴热带系统、耐高温耐磨泵阀领域有现货交付能力的厂家。接下来两到三年,EACOP沿线的加热站和中继泵站的日常备品备件消耗率,会远超普通输油管道。
利润前置与分成博弈
原油变现后的总收入,不等于乌干达政府的财政净收入。目前的玩法是产量分成协议(PSA)。
说白了,这就如同东家出地、长工干活,最后按比例分粮食。各方拿走属于自己的物理原油份额后,再各自推向市场变现。在这个漫长的变现周期到来之前,乌干达政府采取了极其务实的“提前结账”策略。
| 投资阶段 | 乌干达政府收益来源 | 对中企的实操意味 |
| 筹备与基建期(过去5年) | 许可证费、签字费、企业所得税、属地化强制雇佣红利 | 大中型工程局主导,赚取土建及初装利润 |
| 第一桶油至量产期(未来) | 原油实物分成、持续的特许权使用费 | 运维外包、技术维保、本地化合资服务企业进场 |
目前,乌干达已经提前锁定了企业所得税(CIT)、个人所得税(PAYE)等多项非石油销售的财政收入。本土企业大量中标工程合同,当地居民获得了大量就业机会。
在这个阶段里,中国企业的合规成本正在不停上升。要是要开展接下来的运维项目,光靠国内派团队硬撑是不行的。现在就去检查你们在乌干达注册机构的股权结构。要是本地员工比例还有本地采购比例没达到乌干达国家石油公司(UNOC)最新的合格标准,那明年的维保标书连购买资格都没有。
各位在东非做工程或贸易的朋友,按照目前单桶近13美元的管输成本,你认为EACOP沿线的安保与后勤维保业务,利润空间还有多大?
微信公众号原文:查看原文