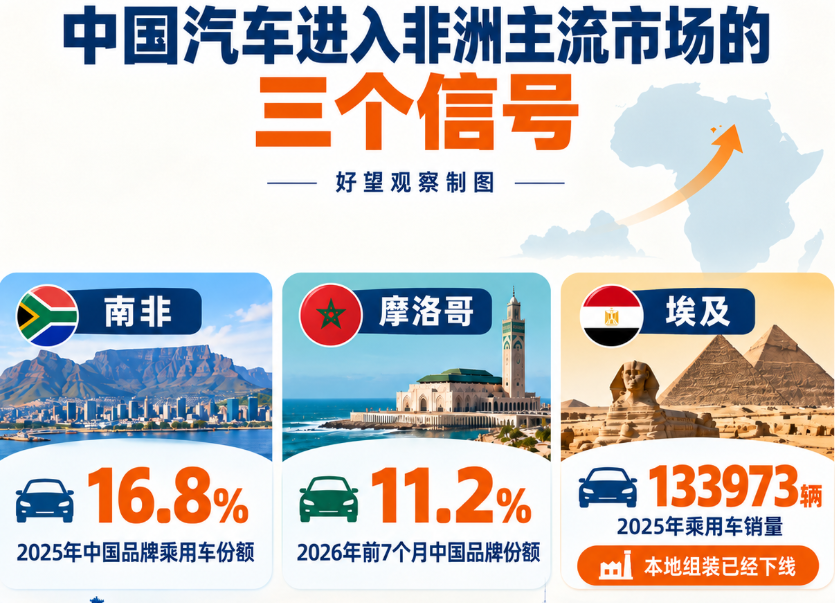
2025年,南非乘用车市场当中,中国品牌的份额从之前一年的11.2%上升到16.8%,在售的品牌也从8个增加到15个。2026年前7个月,摩洛哥乘用车登记数量当中,中国品牌达到15161辆,份额从5.1%提升到11.2%。两个非洲重要的汽车市场接连超过两位数,这就意味着中国汽车已不再处于少数品牌尝试试水的阶段。
份额上升只是入场券。南非整体汽车市场的头部仍是丰田,2025年份额为24.8%。在更广的非洲市场,国际能源署估计,进口二手车约占每年新增汽车保有量的六成。中国车企面对的是两套成熟选择:一套是丰田等品牌长期建立的渠道、金融和售后体系,另一套是进口二手车形成的低价、易修、转卖方便的使用体系。
这场竞争最后要看谁能让消费者买得起、修得快、用得久、卖得掉。车型、价格和新能源技术仍然重要,真正把销量变成稳定份额的,是经销网络、汽车金融、备件仓储、维修能力、残值管理和本地组装共同构成的一套经营系统。
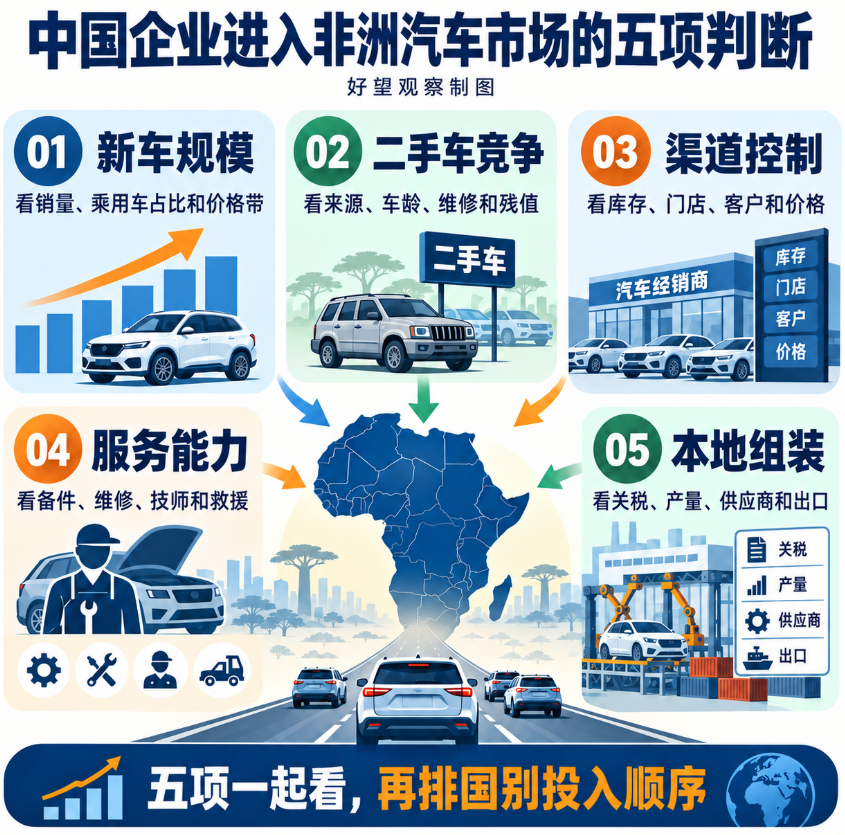
文末的五项判断图,可以直接用来重排非洲国别投入顺序。
中国品牌先在南非和摩洛哥跨过两位数份额
南非是非洲规模比较大的汽车市场,也是看看中国品牌能不能进入主流消费的第一块试金石。到2025年,中国品牌乘用车的份额达到了16.8%,比2024年增加了5.6个百分点。同期,中国生产的车辆占南非进口轻型车的23.3%。这两个数字放在一起看,说明中国制造已经成为当地进口车源的重要部分,中国品牌也在从供货地走向消费者能直接识别的市场力量。
由于更密集地投放产品和品牌,所以达成了增长。2025年,进入南非市场的中国品牌有15个,这差不多是前一年的两倍。紧凑型运动型多用途车、皮卡、混合动力车还有纯电动车一块儿铺开,它们的价格一般比同级成熟品牌要低。消费者可以得到更多配置,与此同时买车的门槛也能够降低,而这也就成了经销商扩大展厅和服务网点的原因。
摩洛哥那边也有类似的变化,就是路线不太一样。在2026年前七个月,摩洛哥乘用车的登记数量是134887辆,这里面中国品牌有15161辆,同比增长了151.8。当地21个中国品牌合计拿到11.2%的份额。摩洛哥靠近欧洲,整车工业和出口制造基础较强,新能源车型也更容易进入政策和产业讨论。同期各类电气化车型占乘用车登记量的17%,但纯电和增程合计只有1.9%。这就意味着市场热度已经上来了,主力销量还是来自燃油车和混合动力车。
埃及给出了第三种信号。2025年当地乘用车的销量从81475辆回升到了133973辆,中国来源车型的销量随着市场恢复就增长。吉利帝豪在2025年2月就在开罗附近的BAMC工厂下线了,到了2026年2月,比亚迪又和曼苏尔集团合作进入埃及。一个负责本地生产,一个依托成熟伙伴卖车,两条路径都指向同一件事:中国企业开始把非洲大市场当作长期经营地。
四类市场决定四种进入方法
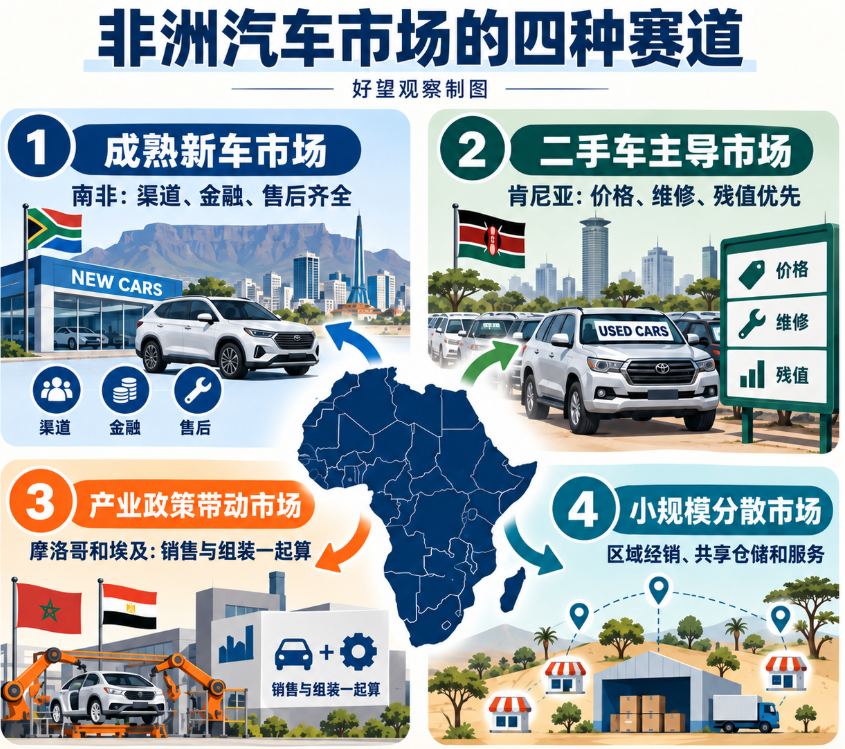
把非洲当成一个统一市场,很容易高估销量,也容易把资源放错地方。各国收入、关税、车辆标准、道路条件、融资成本和二手车政策差异很大。对中国车企更实用的划分,是看当地新车市场、二手车供给和产业政策怎样组合。
第一类是南非这样成熟的新车市场。2024年南非各类新车销量是515853辆,制造体系、经销网络还有汽车金融都比较完整。消费者会比较整车的价格,也会追问保修、配件、保险、月供以及二手残值。品牌要是想扩大规模,得进入已有的汽车服务体系,光靠低价可很难留住客户。
第二类是肯尼亚等进口二手车占优势的市场。肯尼亚2025年各类新车销量只有13583辆,且商用车占了重要位置。私家车买家长期从日本等地购买二手车,已经习惯按车龄、里程、维修便利和转售价判断是否划算。中国新车往往直接与一辆已有多年市场记录的二手丰田竞争。
第三类是像摩洛哥、埃及这类靠产业政策带动的市场。这类市场有着更为庞大的本地生产基础,还打算借助组装、零部件以及新能源项目来推动投资和就业。车企进到这类市场之中,与此同时得考虑当地销量、出口能力以及产业政策。而工厂能不能得到稳定订单,就看国内销售和区域出口能不能一块支撑住产能。
第四类是规模比较小、渠道分散的市场。当地每年新车销量不多,单个品牌很难单独承担展厅、仓库和维修网点的固定成本。依靠区域经销商,用少量主力车型去覆盖好几个国家,并且让备件和技术支持从区域中心往周边配送,这是比较可行的办法。国家越小,渠道共享的价值就越大。
这四类市场不存在固定的高低顺序。销量比较大且进入成本比较高的是成熟的新车市场;价格很敏感但可能给耐用、容易修理的车型留出空间的是二手车主导的市场;适合本地化且前提是产量能够支撑工厂的是产业政策型的市场;适合轻资产去覆盖且前提是跨境物流和授权服务是稳定的是小市场。
进口二手车已经形成完整的低成本选择
进口二手汽车在非洲的优势,可不只是售价低。国际能源署在2026年的报告里估算,进口二手汽车大概占非洲每年新增汽车拥有量的60%。这就意味着二手汽车已经形成大规模的供应链,消费者、修理厂、零件商还有贷款途径对这桩买卖都比较熟悉。
丰田在这当中尤其厉害。它在非洲经营的时间比较长,皮卡、越野车还有轿车的保有量挺大的,维修人员都挺熟悉的,拆车件和替代件也比较容易找到。一辆车用了好多年之后还能转卖,那消费者就愿意把更高的残值算到最初的购买决定里。对于月收入不稳定的家庭和小企业来说,买车的总成本比新车配置表更要紧。
在这样的环境里,中国品牌的价钱优势会被重新计算。新车有着保修、养护还有智能配置方面的优势,不过首付、保险和月供或许会更高;二手车车龄比较长、故障风险比较大,但是能够凭借成熟的零件网络来缩短维修等待的时间。消费者实际比较的是几年内要花多少钱、车辆会停驶多久、最后还能卖多少钱。
新能源汽车方面,2023年非洲电动汽车销量大概是四千辆,到2025年就一下子涨到大概两万五千辆,增长速度很明显,可是整体规模还是比较小。2025年非洲电动车销量接近七成是由埃及、摩洛哥和南非这三个国家一块儿贡献的。纯电动车能不能打破少数城市的限制,往更宽广的市场去拓展,是由供电是不是稳定、充电设施是不是方便、住宅区停车条件是不是有、电池维修能力是不是足够这些因素一块儿决定的。
因此,中国车企需要把产品优势翻译成可计算的使用优势。油耗降低多少、常用件多久能到、保养一次要花多少钱、三年后由谁评估旧车,都比配置数量更能改变购买决定。能够给出清楚答案的品牌,才有机会把首次购车变成换购和推荐。
渠道、金融和售后把一次销售变成长期生意
丰田等成熟品牌的护城河,集中在车辆交付之后。经销商提供试驾、上牌、贷款和保险,维修站处理保养和事故,区域仓库保证常用件供应,二手车渠道再把旧车接回市场。每个环节都在降低消费者的不确定性,也在形成新的收入。
丰田通商旗下的CFAO已经在40个非洲国家经营,可触达45个非洲市场。它为多个汽车品牌提供进入当地市场的渠道这类网络,在短期内比较难被复制,不过中国企业可以通过合作模式来补上关键环节。吉利,在2025年进入南非,与此同时加入了当地经销集团、WesBank汽车金融、Rubicon充电服务、Buffalo物流与仓储体系,还有道路救援合作方。吉利还宣布建设3500平方米备件仓库,并计划继续扩大网点。
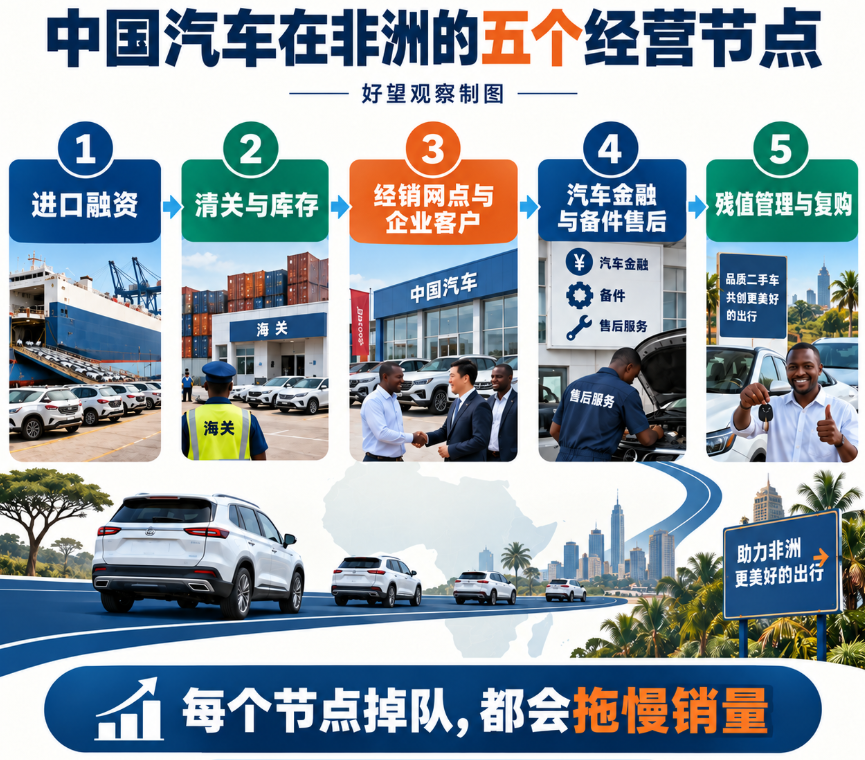
这套组合说明,品牌进入一个国家时,至少要同时处理七件事:进口融资、清关库存、经销网点、企业客户、汽车金融、备件售后和残值管理。任何一项掉队,都会传导到销量。车到了港口却没有周转资金,经销商就会缺车;门店卖出很多车却没有零件,维修等待会损害口碑;贷款审批太慢,价格优势无法变成月供优势。
经销商不要只盯着首批批发量。要是品牌经常增加车型,那就会造成培训、专用工具还有备件库存方面的压力。销量小的车型占着库存资金,但是维修点也要维持服务能力。更稳妥的办法是先拿少数主力车型打造出拥有量,接下来让零件、技师和二手评估跟上去。
企业客户可以帮助品牌跨过早期规模的那个坎。网约车、租车公司、物流企业还有政府车队,一次采购数量多,行驶数据也更完整一点。可是,车队客户更在意出勤率、维修时长和总使用成本。拿到订单只是一个开始,在合同期内能不能保证车辆正常运行,这才决定之后买不买。
潜在需求能不能变成成交,由汽车金融来决定。在利率比较高、收入波动比较大的市场里,首付比例、贷款期限还有月供安排会直接改变客户范围。只有当金融伙伴看到稳定的车价、维修以及残值数据的时候,才会乐意扩大贷款。品牌越能够证实车辆长期成本,资金价格就越有降低的可能
本地组装正在从合作下线走向工厂收购
当进口的销量形成规模的时候,本地组装就会被放到日程上来。本地组装可以减少一部分关税和物流成本,而且还能回应当地的就业和产业政策。可是,组装并不就自己带来低价,更不代表已经有了完整的制造能力。产量、零部件本地化、供应商质量还有出口订单,决定着工厂能不能长时间运转。
2025年2月,吉利帝豪在埃及BAMC工厂完成当地化组装并且顺利下线,这个项目采用和当地合作伙伴一块组装的模式。2026年7月,奇瑞正式收购南非罗斯林的一处工厂,开始筹备它在该国的第一个整车组装基地。两个项目的进展速度不一样:埃及那边已经实现量产下线,而南非刚完成资产交割,正处于基地建设的初始阶段。这种进度上的不同,对于企业评估海外投资阶段有很重要的参考作用。
肯尼亚出现的项目规模比较小。当地企业和已有的装配厂合作,用全散件的方式组装中国品牌的电动车,目的是降低整车进口的成本。这类项目可以测试需求和供应链,但是能不能扩大到稳定产量,还要看订单、融资、充电条件和零件供应情况。
本地化一般会经历三步。第一步是整车进口,依照实际卖出去的状况来确定车型和价钱;第二步是散件组装,把一部分装配和仓储放到当地;第三步是增添当地的零部件、供应商还有出口。每往前迈进一步,固定资产和管理的复杂程度都会提高。要是还没有稳固的销量就提前建大工厂,产能利用率就会拉低本钱;要是长期只做进口,又很有能够错过政策和渠道的升级。
对非洲国家而言,真正有价值的本地化是更多技术、零部件和就业留在当地。对中国企业而言,真正可持续的本地化是工厂有足够订单、质量稳定、成本可控。两者需要通过供应商培养、区域出口和长期车型规划连接起来
五项指标决定中国企业把钱投到哪里
第一是新车规模,看年度销量、乘用车占比和价格带,判断一个品牌能否养活独立网络。
第二是二手车竞争,看进口来源、车龄限制、维修网络和主流残值,判断新车要跨过多高的总成本门槛。
第三方面是渠道掌控,瞧瞧品牌能不能稳定地把控库存、门店、企业客户还有价格。经销伙伴覆盖范围广,那是不是就代表品牌已经把控住终端;直营投入多,也不意味着服务就能立刻开展。关键是数据能不能返回到总部,责任能不能落实到当地团队
第四是服务能力,看常用件库存、维修时长、技师覆盖和道路救援。销量增长越快,售后压力越早出现。把备件仓、培训和服务标准放在首批规模销售之前,能减少增长后补课的成本。
第五就是本地组装,看看关税差、政策要求、能支撑的产量还有区域出口情况。销量和政策同时满足条件了,才从进口转成组装;本地供应商和出口订单都有了之后,再加大制造深度。这样的顺序能让投资跟着市场走。
南非比较适合验证品牌、渠道还有服务体系,竞争挺激烈的,投入也比较大;摩洛哥适合连接本地市场、制造基础以及对外出口;埃及有着较大的人口数量,而且新车需求在回升,适合借助本地伙伴来推进销售和组装;肯尼亚能够当作东非区域节点,不过乘用新车规模以及二手车竞争决定了扩张速度。
微信公众号原文:查看原文