9月18号,路透社援引知情人士消息称,中国稀土集团正在商量收购盛和资源的控股权。
中国稀土集团谈的是盛和资源;盛和资源在2025年收购了澳大利亚PeakRareEarths,Peak旗下资产包括Ngualla。只有控股交易完成,这座矿才会沿着股权关系间接进入中国稀土集团体系。
Ngualla受到关注,不只是因为它在非洲,也因为项目资源规模大、钕镨品位较高。
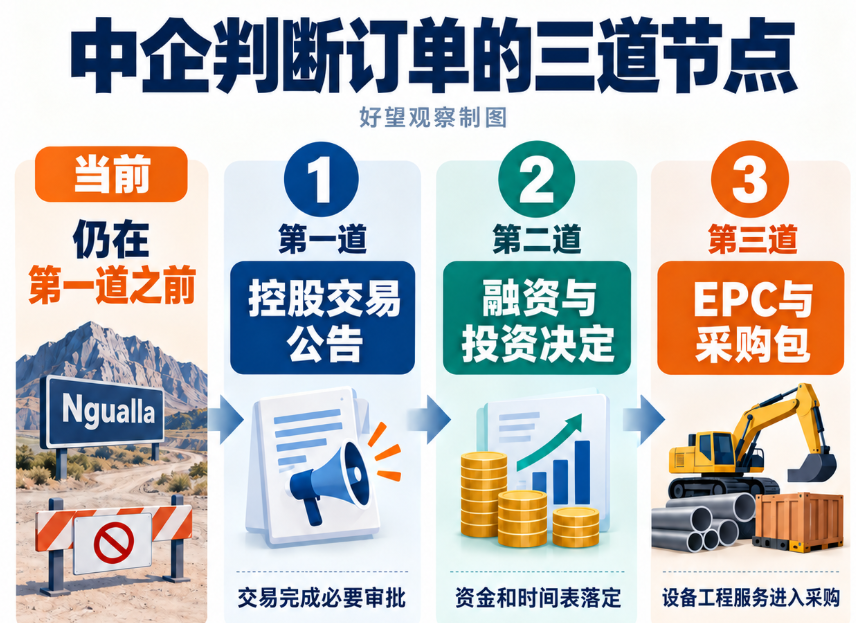
文末图表列出控股交易传到项目采购的三道节点,方便中企判断真实订单何时出现。
中国稀土集团谈的是盛和资源控股权
中国稀土集团成立于2021年,由多家中央企业和研究机构的相关稀土资产整合而成,重点覆盖中重稀土开采、冶炼分离和流通。此次若取得盛和资源控制权,相当于把一家在国内外均有资源布局的上市公司继续纳入国家稀土整合体系。
盛和资源的境外资产不止Ngualla。它还持有美国MPMaterials约3%的股份。美国国防部在2025年投资MPMaterials并成为其最大股东,因此这笔潜在交易同时牵动中美两国在稀土资源和加工能力上的布局。
盛和资源已把Ngualla的股权链收拢
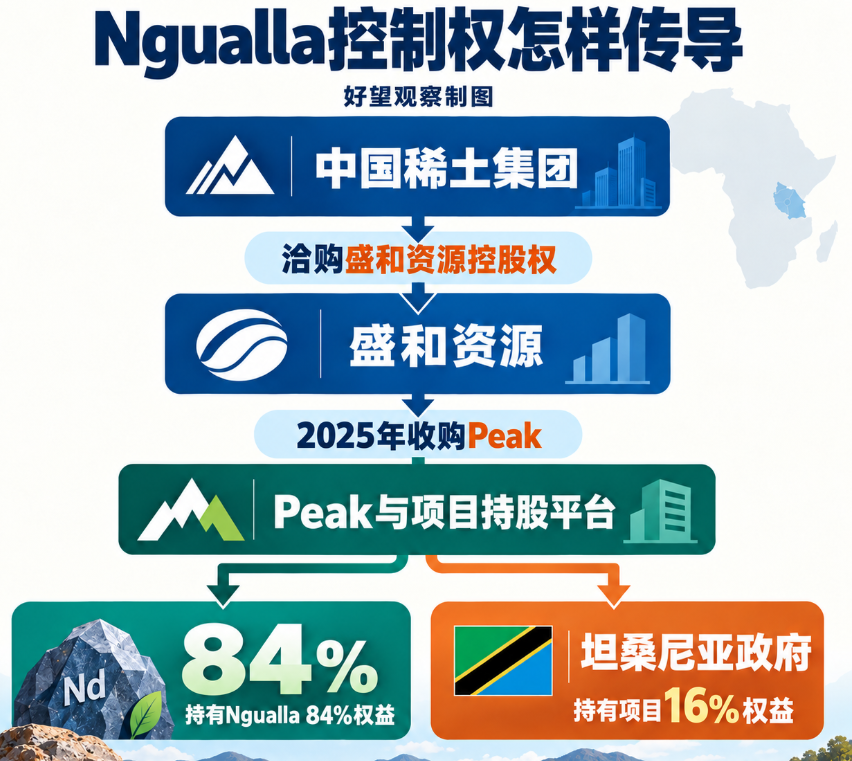
Ngualla在坦桑尼亚南部,项目权益是通过多层公司来持有的。2024年7月的时候,Peak宣布,盛和资源将会拿到一家英国项目持股公司50%的股份,这家公司持有Ngualla项目84%的权益。剩下的16%按照坦桑尼亚矿业方面的安排,由该国政府以不被稀释的免费持股的形式持有。
到2025年,盛和资源又完成对Peak的收购。由此,盛和既进入了项目持股平台,也取得了Peak这一原上市公司的控制权。若中国稀土集团再控股盛和,变化发生在更上层的公司股权,Ngualla则作为下属资产被带入新的控制链。
这条链条很重要。它说明坦桑尼亚政府的16%项目权益与盛和的公司控制权不是一回事;也说明潜在收购完成后,项目公司、股东协议和当地监管安排仍然存在。央企控股可以改变资本和资源协同方式,却不会自动跳过坦桑尼亚的项目治理。
Ngualla的吸引力来自大型高品位钕镨资源
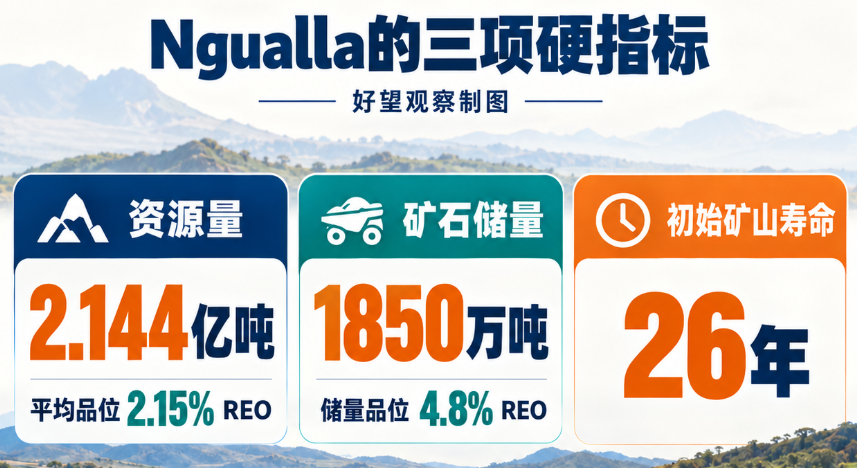
Peak在2021年的公告里说,Ngualla离坦桑尼亚的姆贝亚市大概有147公里。项目的矿产资源量是2.144亿吨,平均品位是2.15%的稀土氧化物;矿石储量是1850万吨,品位是4.8%,初始矿山的寿命是26年。
从更早完成的资源评估以及2017年银行可行性研究得来的这些数字,还在2021年公告里被公布了,不过不能把它们当作2026年的实际产量。它们能够表明矿体规模和品位,但是却没法证明项目已经建成。
项目的核心产品方向是钕镨。钕镨是高性能永磁材料的重要原料,用在电动汽车驱动电机、风力发电设备和好多电子产品上。对于大型稀土集团来说,掌握这类海外资源,能多一些未来原料的选择,还能和冶炼分离以及下游材料能力一起协作。
Ngualla在2021年获得坦桑尼亚内阁对特殊采矿许可证申请的批准,当时还提出融资、包销、工程设计和建设安排。原定2022年作出建设决定的时间表没有兑现。项目要从资源变成稳定供给,仍需要新的融资方案、最终投资决定、建设合同和投产计划。
控股完成也不会立即变成设备订单
对于矿山工程、选矿设备、电力、供水、营地、物流和技术服务企业来说,这笔交易的价值在于增加项目再次推进的可能性,不是有现成订单出现。央企获得控制权之后,可能会带来更有力的融资协调、包销安排以及产业链衔接能力,可是这些都得落实到项目文件里面才算数。
第一道节点是控股交易正式公告并完成必要审批。第二道节点是Ngualla公布新的融资安排、最终投资决定和建设时间表。第三道节点才是EPC、EPCM、设备和服务采购包开始发布。只有走到后两步,工程量、技术标准、交付地点和付款条件才会逐渐明确。
这也决定了中企现在该看什么。矿业投资者要看项目股权和包销安排,工程企业要看可研更新和建设范围,设备商要看选矿流程和技术规格,物流企业则要看矿区道路、港口和出口路线。把每类企业对应的文件盯准,比根据一条收购消息提前判断订单规模更有用。
微信公众号原文:查看原文