摩洛哥肯尼特拉的一座拟建材料厂,被放进了大众汽车的欧洲电池布局。9月28日,大众集团与中国电池企业国轩高科公布合作方案:在摩洛哥、西班牙和斯洛伐克分别设立合资公司,把正极材料生产与电芯制造连接起来。
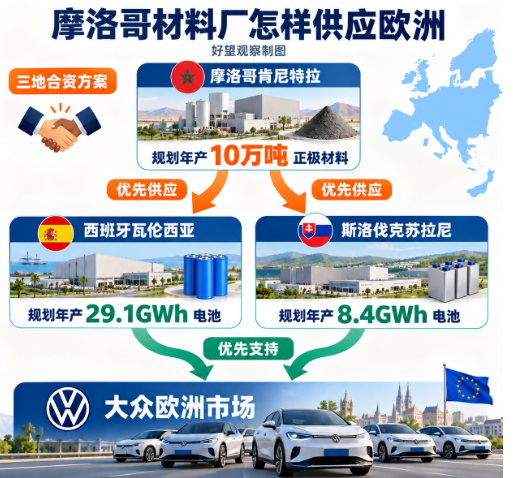
这里面,摩洛哥项目预计投资4.8亿欧元,规划一年产10万吨磷酸铁锂正极材料。磷酸铁锂正极材料是制造电芯的关键原料,这座工厂生产出来的产品,会优先供货给欧洲的两家合资电芯厂。
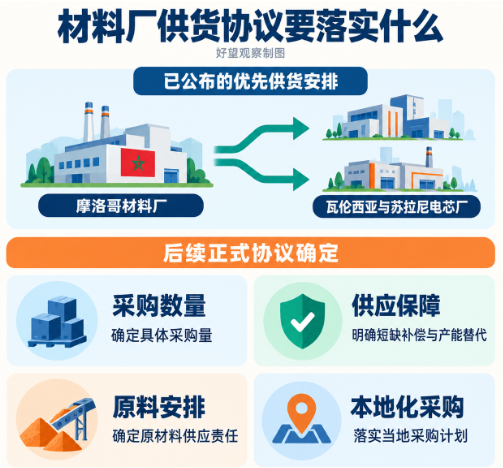
梳理摩洛哥材料厂优先供货关系的图,放在文章末尾,采购数量、原料供应以及补偿责任这些后续协议安排,也一并整理在图中。
摩洛哥做材料,欧洲两厂做电芯
摩洛哥合资公司拟由国轩下属、注册在拉巴特的GotionPowerAfrica设立,再接受PowerCo旗下卢森堡投资公司的增资。PowerCo是大众集团全资电池子公司。交割后,国轩方拟持股51%,PowerCo方持股49%,双方共同管理。
国轩董事会已审议通过投资议案;按9月29日公告,摩洛哥合资公司尚待设立,项目实施以股东会批准、境内外审批及交割条件满足为前提。4.8亿欧元对应的建设内容不含土地和厂房,资金来自合资公司的自有及自筹资金,预计总建设期不超过五年。
两家欧洲工厂各有分工。西班牙瓦伦西亚项目规划年产29.1GWh电池,由PowerCo方控股51%;斯洛伐克苏拉尼项目规划年产8.4GWh,由国轩方控股51%。GWh衡量电池的能量规模,与材料吨数分别计量。
供货方向也已写入方案:摩洛哥正极材料优先供应这两家合资公司,两厂电芯优先支持大众欧洲市场需求。摩洛哥项目由此接上了明确的下游生产环节。
大众要降低电池成本,也要补上材料供应
磷酸铁锂电池在成本和寿命上都有优势,所以它比较适合对价格更敏感的大众化车型。欧洲扩大这类电池的生产规模之后,相关的材料供应配套设施也得跟着一起建起来。
2025年,磷酸铁锂占欧盟电动车电池需求的比例已经超过10%,这些电池几乎全部都来自中国,既包括直接进口的产品,也包括跟着整车一起进口的电池。磷酸铁锂正极材料还有前驱体的制造能力和技术经验,也都高度集中在中国。欧洲新建的电芯厂,上游材料还是得靠对外采购。
自2020年起,大众与国轩展开合作,此次双方再度携手,共同推进德国、西班牙与美国三地的投资,还有生产布局。国轩高科发布公告显示,上述三地项目计划总投资额为32.22亿欧元,其中,国轩出资约15.98亿欧元,PowerCo出资约16.24亿欧元。国轩被此举推进正式切入大众在欧洲的制造体系,与此同时也需要承担相应规模的资本支出。
大众另行公布的约4.7亿欧元,指PowerCo计划在2030年前向苏拉尼、肯尼特拉两地投入、分别取得49%股权的合计金额;摩洛哥项目自身的预计总投资是4.8亿欧元,两笔数字统计对象各异。
摩洛哥已有工厂落成,也有投资退出
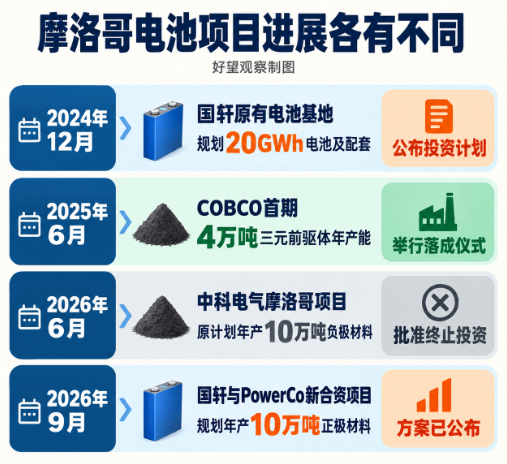
国轩高科其实早在这次合作启动之前,就已经开始推进在摩洛哥的布局了。去年十二月,公司对外公布消息,将要投资建设年产二十吉瓦时的高性能锂电池和配套生产线,预计总投资额不超过十二点八亿欧元,这个项目由GotionPowerMorocco具体负责执行。这次的规划,算是提前落下了电池生产基地的棋子。这次新公布的项目,重点是双方打算一起出资成立合资公司,投建十万吨正极材料的产能项目。这两项投资还有它们对应的产能,是两个独立的项目,要分开来看。
其他企业的进展已有分化。中国中伟与摩洛哥投资集团AlMada合资的COBCO,于2025年6月在朱尔夫拉斯法尔举行首期落成仪式,首个单元年产能为4万吨镍锰钴三元前驱体。前驱体是制造正极材料的中间产品,其产品路线与本次磷酸铁锂项目有别。
2026年6月,中科电气走完董事会和股东会的审议流程之后,正式喊停了原本规划的年产10万吨摩洛哥负极材料项目,反倒把大部分资源,都投到了泸州跟阿曼这两处的项目建设当中。项目终止的时候,摩洛哥基地只完成了很小一部分前期准备工作,压根还没启动真正的动工建设。公司这边也明确说了,这次调整方案,主要是因为当下市场环境变了,另外项目落地需要的各项条件也出现了新的变动。
低调的编者按:摩洛哥吸引电池企业,依托的是汽车产业基础、靠近欧洲的区位和跨国配套需求。企业落地以后,建设节奏仍由各自的产品、客户和资金安排决定。正极、负极和电芯项目分属不同环节,逐个看清产品去向与实际进展,才能判断当地已经具备哪些供货能力。
优先供货还要落实到采购数量
本次合资安排为国轩明确了两家优先客户,具体生意还要落实到采购协议。国轩公告将采购数量、短缺补偿、产能替代与保障、原材料供应、本地化采购等权利义务,留给后续正式协议确定。
这些条款直接影响材料厂怎样排产、准备多少原料、由谁承担供应不足的成本。对国轩及其配套企业,欧洲电芯厂的采购量和供料要求,将进一步决定摩洛哥生产线、原料和交付服务的实际需求。共同持股把三地利益连在一起,采购承诺再把规划产能转成可安排的生产任务。
微信公众号原文:查看原文