几内亚的西芒杜铁矿已开始沿新铁路向海港运矿;刚果(金)把铜钴精矿出口限制写进新的跨部门命令;津巴布韦则把锂精矿出口配额与加工厂建设承诺相连。中企参与的矿山,正在增加铁路、港口、冶炼厂和化工厂的投入。
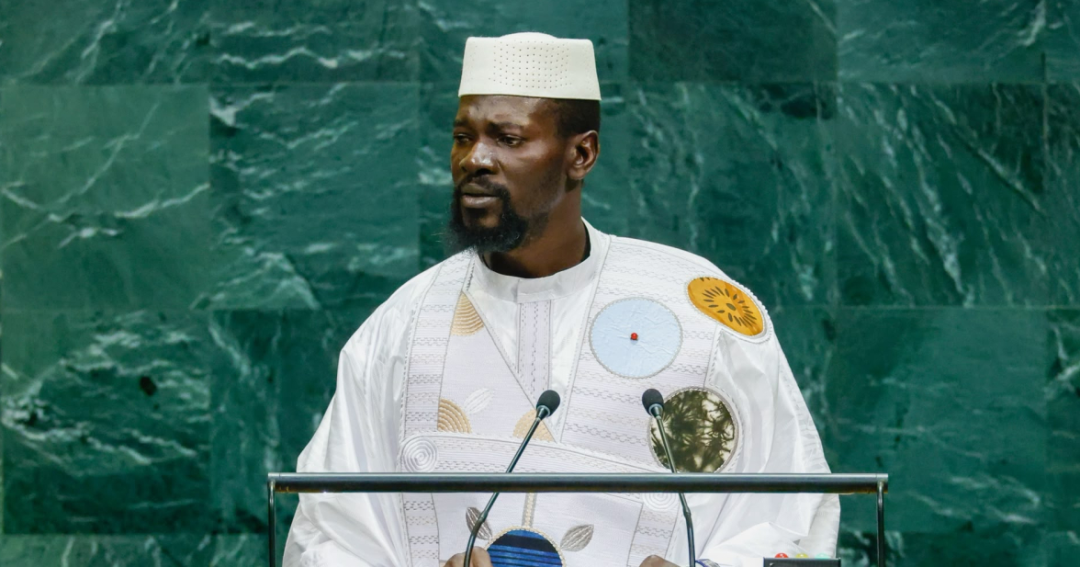
今年9月的第81届联大,让这些资源国的诉求再次集中出现。几内亚总统杜姆布亚介绍以西芒杜带动经济发展的安排,刚果(金)总理苏明瓦要求把更多铜钴加工、技术和就业留在国内,津巴布韦总统姆南加古瓦重申关键矿产应在产地增加价值。
这些诉求已经有了不同的执行办法。几内亚与投资者共同建设和持有基础设施,刚果(金)管理可出口的矿产品,津巴布韦要求企业承诺建厂时间。对中国矿企而言,变化涉及同一个问题:取得资源之后,哪些钱要在当地投入,哪些产品还能运回国内加工,新增收益由谁分享。
已经在文末放了配图,而且对照整理了三国项目的投入先后顺序,还有各个关键节点,这样能方便你对比建厂、供矿还有出口这几方面的各类安排。
几内亚把铁路、港口和炼厂纳入矿业合作
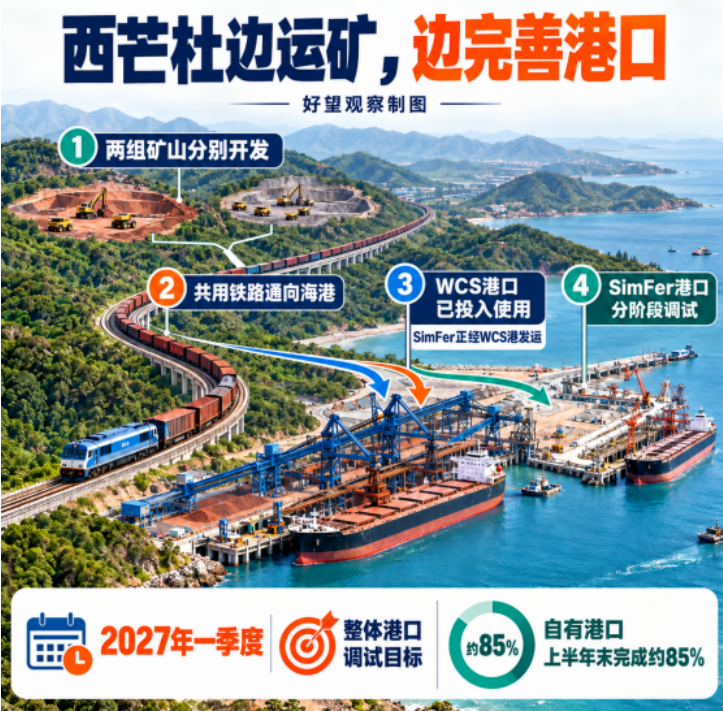
西芒杜位于几内亚东南部,开发者要把铁矿石送到大西洋沿岸。矿山分由赢联盟西芒杜项目一方和SimFer一方开发,运输则依赖共同建设的铁路港口系统。宝武参与前一方,中铝牵头的中资联合体与力拓参与后一方;几内亚政府同时持有矿山和共同基础设施权益。
这套安排要用多少钱,从力拓2024年公布的投资方案就能看出来。当时SimFer这边估算出来总共需要约116亿美元,其中矿山开发大概需要51亿美元,剩下的约65亿美元,就是双方分工建设铁路和港口设施要用的钱。在这份投资方案里,基础设施的花费,比矿山开发的花费还要多。
两座矿山是分开各自开发的,等共用设施调试完成之后,就会按照协议移交给几内亚跨区域公司CTG运营。SimFer和赢联盟西芒杜项目各自持有CTG42.5%的股份,几内亚政府持股15%。力拓已经在2024年发布的公告中进一步说明了这件事。
几内亚由此取得的资产,既包括矿山股权,也包括一条跨越本国的运输通道。矿企承担前期建设费用,政府则把矿产开发与长期基础设施所有权放在同一套安排中。对中资股东而言,铁路港口投资从开发之初就进入项目总账,收益回收也与多年矿石运输相连。
2025年11月,西芒杜项目就会正式启动运营了。从现在到2026年9月8日,SimFer不光会用合作方已经投用的港口来做装船作业,还会分阶段推进自己的莫雷巴亚港的系统调试工作。截至2026年6月底,这个港口还有配套的海上设施,整体建设进度已经达到大约85%,全部港口系统的调试工作,计划在2027年第一季度完成。等双方的矿山还有相关配套设施都完成产能爬坡之后,联合出口的最高年设计产能目标是1.2亿吨。
这种共用通道的安排,让SimFer在自有港口完工前就能运输和发货,也使两方的矿山产量、铁路运力和港口调试需要相互衔接。一方设施先投入使用,能够为另一方提供过渡运输条件,这是共同开发已经产生的实际作用。
几内亚在铝土矿上提出的是另一种要求:把一部分矿石在本国炼成氧化铝。氧化铝是铝土矿提炼后、用于生产电解铝的原料,这一步需要新增化工生产设施及能源、用水和港口配套。
2026年5月,中铝旗下的上市公司中国铝业,通过中铝香港等主体,和几内亚政府签了附生效条件的协议,计划投资大概10亿美元,建设年产120万吨氧化铝以及配套设施。这是在2018年博法铝土矿协议的基础上,新增的加工安排。
协议约定,几内亚政府将取得新项目公司5%的无偿或象征价格股权,并可按市场公允价值增加持股,最终持股上限为35%。项目由中国铝业控制的公司建设运营,注册资本以外资金可通过股东贷款或银行贷款筹措。到8月,该项目已公开发布工程监理服务采购文件。
铁矿和铝土矿的合作条件,在这里就出现了比较明显的具体差别:西芒杜是矿山加公共运输资产的组合模式,博法是在原本的采矿业务之外新增了炼厂,还给几内亚设置了炼厂权益。政府分享矿业收益的方式,扩展到了运输资产、加工环节还有项目股权这几个方面。
刚果(金)的出口限制有多年历史,冶炼能力正在补上
2026年6月29日,刚果(金)敲定了一份跨部门命令,明令禁止出口铜钴精矿,另外还留出了一年的豁免期。目前按照国家矿业政策的战略要求,再加上结合加工工艺、技术还有经济层面的各类因素来看,要是相关企业想要出口加工程度比较低的产品,是可以获得矿业部长批准的。
这项命令是由矿业、外贸还有国民经济三个部门一起签署的,从签署当天开始生效,与此同时废止和它冲突的旧规定,里面还明确列出了2023年发布的相关命令。直接受到这项命令影响的,是那些还把铜钴精矿运到境外去加工的企业。
精矿是矿石经过选矿后得到的含金属物料,后面还需要冶炼。企业若把精矿在当地进一步加工,出口货物及其适用安排就随之变化。政府通过出口环节,把是否继续增加本地加工变成矿企经营中的实际条件。
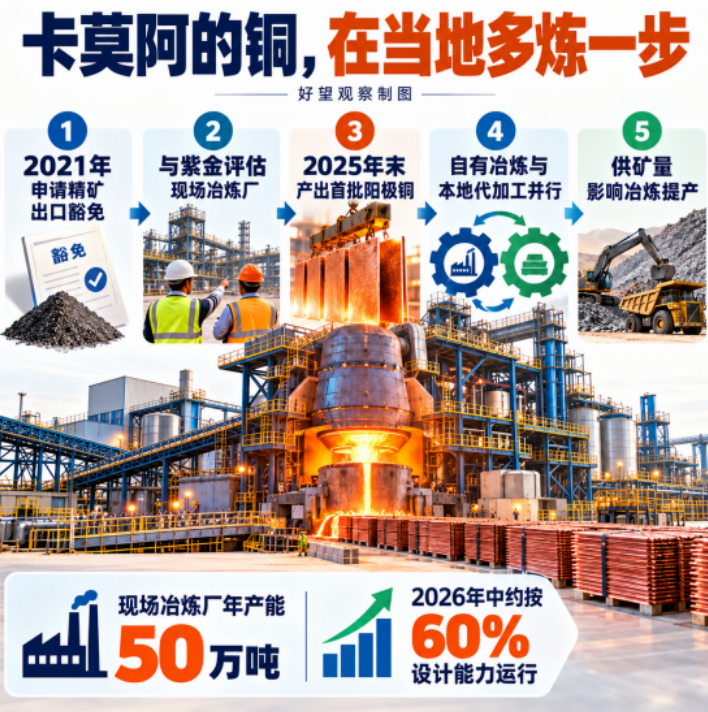
卡莫阿—卡库拉铜矿的经历说明,这场调整已经持续多年。项目由加拿大艾芬豪矿业、中国紫金矿业等投资,运营主体为刚果(金)的卡莫阿铜业。2021年,艾芬豪曾说明,当地行业性出口豁免到期后改为逐家申请,公司正因本国冶炼能力有限而申请精矿出口豁免,并与紫金评估建设现场冶炼厂。
到2025年末,项目的年产50万吨铜冶炼厂已产出首批阳极铜。阳极铜是经冶炼获得、还需进一步精炼的铜产品。2026年一季度,现场冶炼厂生产阳极铜含铜量63671吨,另有7746吨粗铜含铜量来自卢阿拉巴冶炼厂的代加工。两项合计71417吨,代表自有冶炼与外部代加工共同形成的产出。
从申请精矿出口豁免,到销售在本国冶炼后的铜,卡莫阿的变化把政府目标和企业投资连接起来。自建工厂让更多工序留在刚果(金),代加工则让另一家本地工厂承接部分原料。矿企可以在本国组织加工,而无需把每一道工序都建在自己的矿区。
卡莫阿也显示出建成后的另一项约束。艾芬豪7月公布的半年经营资料说,现场冶炼厂当时按约60%的设计能力运行,进一步提产受精矿供给量限制。矿山采掘和选矿提供的原料量,开始决定这座大型冶炼厂能够利用多少产能。
刚果(金)把加工要求推向矿企之后,企业的难题会从获得出口豁免,转到让采矿、选矿和冶炼连续配合。卡莫阿先后经历了这两个阶段,已建冶炼厂与仍依赖精矿出口的项目,也因此面对不同的投资任务。
津巴布韦的建厂期限,遇上企业不同的施工进度
津巴布韦推动的锂加工,比单纯选出锂精矿再往前走了一步:把精矿转化为硫酸锂。硫酸锂仍是中间产品,能够继续加工成电池材料所需的碳酸锂或氢氧化锂。增加这一步,会把原来在境外完成的部分化工生产移到津巴布韦。
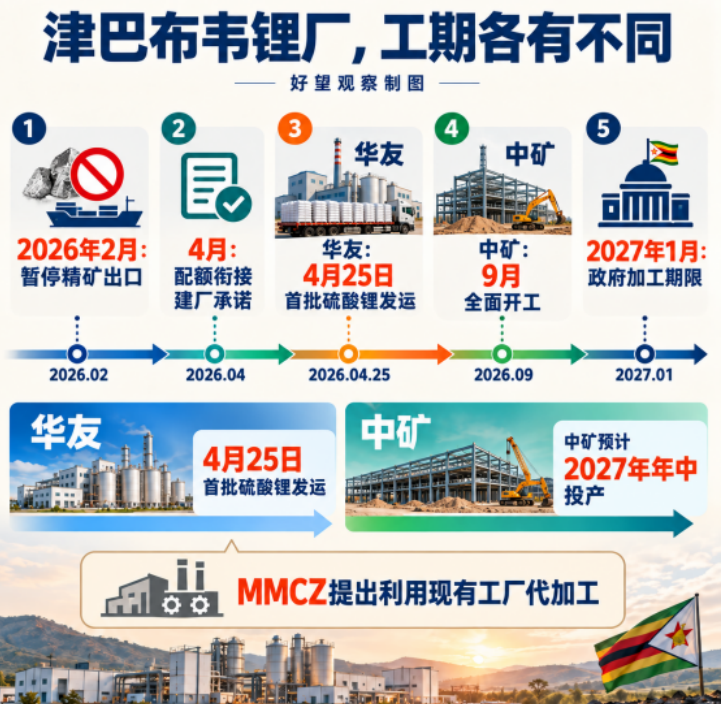
2026年2月,津巴布韦暂停锂精矿等矿产品出口。4月,矿业部向生产商提出恢复条件,包括出口配额,以及在2027年1月1日前建立硫酸锂厂的书面时间承诺。政府把过渡期精矿出口与后续加工投资连在了一起。
配额随后发到具体企业。雅化集团4月表示,已取得为期六个月的锂精矿出口配额,额度可保障卡马蒂维矿山正常生产,正在办理恢复出口手续。这给仍处于加工转型期的矿山保留了销售原料的空间。
华友钴业已经向前走了一步。其全资子公司Prospect Lithium Zimbabwe运营阿卡迪亚矿山:2022年收购矿山,2023年投用选矿厂,随后建设硫酸锂厂。由矿山、选矿厂再到化工转化,投入连续跨过了几道工序。
2026年4月25日,华友在津巴布韦举办了首批硫酸锂的发运仪式,公司把这个节点称作项目从建设调试转向稳定生产的标志。华友还提到,超大设备的长途运输,复杂矿石的冶炼工艺,还有设备适配和当地团队建设,都是这个项目建设过程中,实际遇到并解决过的难题。
中矿资源给这个项目调整了一下工期计划。早在今年九月,这家公司就已经发了公告,说津巴布韦那个年产十万吨硫酸锂项目已经顺顺利利通过了环评审批,而且当下已经全面动工开建了,原本预计是在2027年年中建好并且投入运营。不过要是按照现在的建设进度来算,这个项目完工的时间会比政府明确要求的2027年1月截止期限稍微晚上一点。
这个时间差问题,如今已经进入行业与政府交涉的阶段。在6月,津巴布韦锂生产商协会发出呼吁,要求把期限延长到2027年年中。到9月,当地矿产营销公司MMCZ的负责人做出表示,政府坚持要求期限设在2027年1月,还将利用现有工厂代加工,作为衔接的办法。
两种安排对企业资金的作用不同。延长期限,可以让在建项目继续靠精矿销售维持经营和建设;转向代加工,则要找到有能力接料的工厂,安排加工费、原料运输、产品质量和销售责任。自有工厂距离投产还有多久,直接决定这段过渡安排要覆盖多少个月。
华友已经发运硫酸锂,中矿仍在建设,雅化曾以配额恢复精矿出口。同一项政策之下,中企分别处于化工生产、工厂建设和过渡期供货等环节。对仍以津巴布韦精矿作为原料的国内企业,货源变化会具体表现为供应商改卖中间产品、引入代加工,或重新安排交货时间。
多留一道加工工序,也在改变运输和原料生意
三个国家政府呼吁保留更多矿业收益,背后存在相似的经济动因。矿产开采与出口的规模在持续扩大,却不一定能有效拉动本国其他产业发展。二零二四年,世界银行针对几内亚开展一项研究,研究明确指出,矿业活动与国内经济的关联度偏低,制约了就业机会拓展,也制约了减贫成效提升。刚果总理在本届联合国大会发言中聚焦的内容,同样是矿产品加工,技术应用,以及收益分配,长期游离于资源产地之外的现实困境。
几内亚选择利用大型矿山带动运输和其他产业。今年6月,世界银行通过新的几内亚国别合作框架,明确把西芒杜走廊与农业、交通及沿线经济活动相连接。铁路承担矿石运输,与此同时也被纳入更广泛的发展安排。矿业项目对政府的价值,因而包含沿线经济和长期资产。
矿企增建加工设施,也有自身的商业收益。卡莫阿提供了一个已经可以比较的例子:过去外运含铜35%—40%的精矿,现在外运纯度99.7%的阳极铜。按相同含铜量计算,需要运输的货物更少;艾芬豪披露,2026年二季度单位铜物流费用约为冶炼厂投用前的三分之一。
冶炼还带来了另一项可出售的产品。卡莫阿处理含硫铜精矿时产出硫酸,附近利用酸浸工艺生产铜的矿企正是买方。二季度,按每磅应付铜计算,硫酸销售抵减成本0.39美元,现场冶炼运营成本为0.41美元,二者十分接近。
卡莫阿的矿石类型、加工路线和附近硫酸需求,使这座冶炼厂形成了两项收益:减少外运货物,销售冶炼副产品。政府要求留下的加工环节,由此也给投资者带来了经营上的回报。
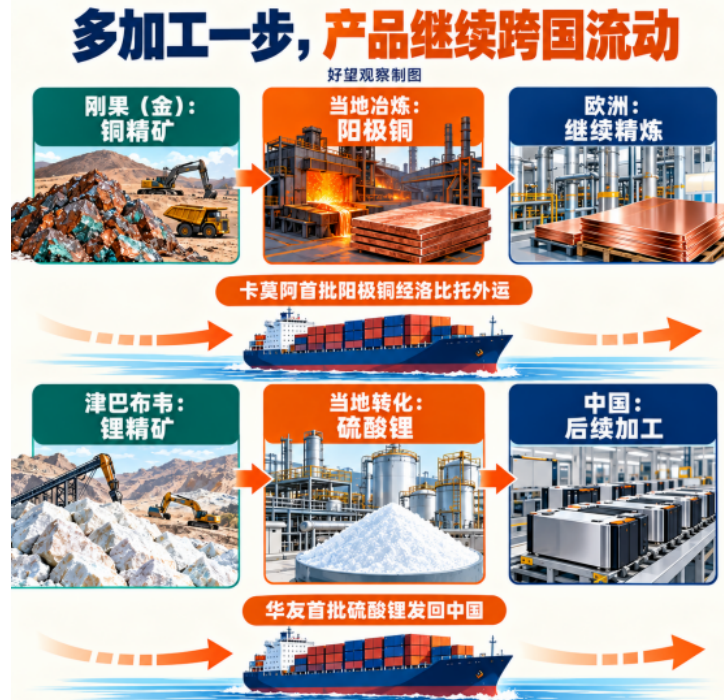
跨境供应链现在也在重新分工。卡莫阿的第一批阳极铜,通过洛比托铁路运到安哥拉港口,之后再发往欧洲做精炼;华友在津巴布韦生产的硫酸锂,就直接发回中国。资源国这边,加工的深度变高了,接下来的精炼还有材料制造,还是交给其他地区来做。
现在调整的重点,主要是重新布局加工流程。前端的初加工环节,现在更多转移到了产地;而后续的精炼、材料制备,还有面向终端市场的工序,一直是通过跨国协作推进。也正是因为这样,当中资集团在非洲的工厂扩大产能的时候,它的产品结构会从原矿或者粗精矿,慢慢转向附加值更高的中间制品,而这些中间制品,刚好就是国内工厂主要采购的原料。采购的品类、制造的工艺,还有各个生产基地的功能分工,也会跟着一起优化调整。
中企的投入顺序,要跟着项目所在阶段走
对跨国经营的中国矿企,三国案例指向三类不同的资金安排。
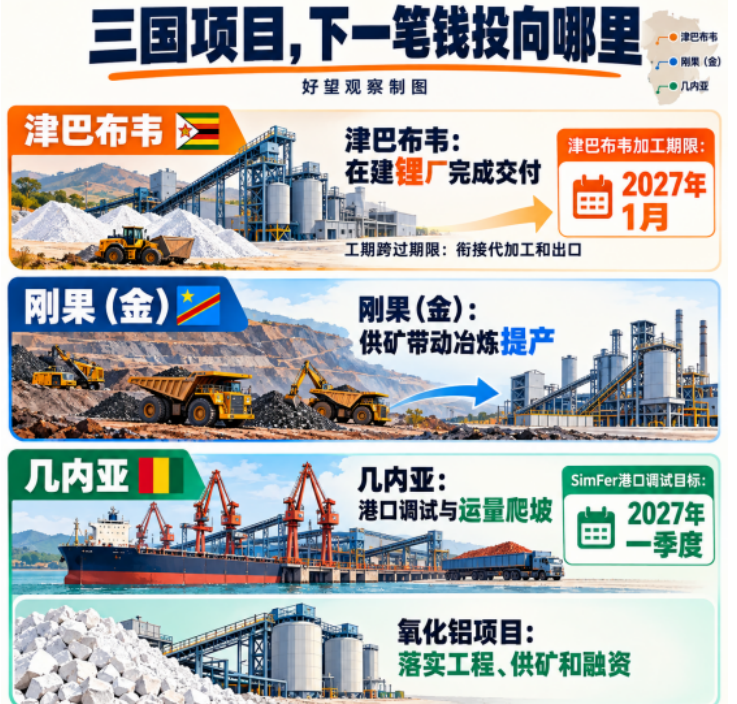
掰着手指头数到现在,津巴布韦出口最拿得出手的东西说来说去还是精矿,配套的加工厂要等到2027年1月之后才能彻底建好,这么捋一遍你就能发现,偏偏咱们这边现在的时间压力是最大的。关键是,我们还得等着总部把新一批资金打过来才行,等钱真正到账之后,我们要做的第一件事,就得先把化工转化环节的衔接问题理明白,赶紧推进那些已经符合开工要求的在建项目;除了这件事之外,我们还得抓紧定下来过渡阶段代加工的具体方案,另外,也要提前选好合适的出口运输路线。讲真的,这些安排不光会影响我们当下手里的矿山能不能稳定出货,还会直接牵扯到国内接料工厂的生产安排和运行节奏。
真正制约产量的核心环节,才是刚果已投产现场冶炼厂项目后续追加投资的关键。就拿卡莫阿项目来说,现在精矿供应不够,已经明显卡了冶炼产能进一步释放的脖子。这种情况下,先恢复矿山开采和选矿系统的运行,比单纯添置同类型冶炼设备,能更快更实在地提升实际产出。对目前还主要靠出口精矿的企业来说,要在本地委托加工、自己建冶炼厂、争取实质性关税减免这三个办法里,好好比较资本投入的规模和实施的周期。这三种办法需要的资金不一样,落地快慢差别也挺大。
几内亚境内的大型一体化项目,前期资金,需要同步投向矿山,还有运输加工等配套资产,这就导致整体投资回收周期被拉长。西芒杜项目,后续重点聚焦设施调试与运量逐步提升;中铝氧化铝项目,必须统筹炼厂建设,矿石供应及融资落地三大环节。原料采购方面与工程承包商各自面临的时间节点,也被港口启用时间及具体工程采购进度分别决定。
对于工程设备企业,业务重点随这些阶段移动:西芒杜已开始运营,几内亚氧化铝项目已有工程监理采购,津巴布韦在建锂厂需要完成从安装到试车的交付。
接下来几个关键节点,还会进一步拉开企业之间的差距:分别是津巴布韦2027年1月的加工期限要怎么和各家工厂做好衔接,SimFer的自有港口能不能按照2027年第一季度的目标完成整体调试,还有卡莫阿的供矿增长能不能带动冶炼产能提升。
微信公众号原文:查看原文