#乌干达石墨 #乌干达矿产 #非洲矿产 #石墨项目 #英国 #中企出海 #非洲 #中非经贸合作
监管倒逼与税务落地
一辆纯电动车,要消耗50到100公斤石墨——比锂多得多。
全球78%的石墨产自中国,中国还掌控着90%以上的精深加工能力。
就是这一张牌,让中国在新能源供应链里稳稳地占据了头把交椅。
可最近,乌干达北部悄悄冒出一个石墨大矿,英国人找到的,储量规模一下扩大66%。
更值得琢磨的是:这个打着”去中国化”旗号开发的项目,目前账上最大的买家,恰恰是中国企业。
先说结论:
①乌干达的Orom-Cross石墨项目发现了新矿体,该项目在2027年投产后会成为乌干达第一座商业规模的石墨矿,这是西方重新构建非中国石墨供应链的关键一步;
②可是这里有一个矛盾,现有的采购意向书当中中国买家占了绝大部分份额,“去中国化”在商业实际面前大大打了折扣;
③对于中国企业来说,供应链布局的窗口仍然存在,不过政策推动的排挤风险正在加快,得把方向想明白。
英企在乌干达挖出石墨大矿
2026年3月6号,英国上市企业BlencoweResources宣布,在乌干达北部奥罗姆跨(Orom-Cross)项目发现了第三处石墨矿体,这个矿体被叫做”伊扬”(Iyan。
之前这个项目已经确定了两处矿体,就是北部向斜(NorthernSyncline)还有营地矿脉(CampLode。
大概1690万吨含石墨的岩石,是通过87个钻孔对新矿体进行系统勘探初步圈定出来的,这使得项目整体的开采潜力大概提升了百分之66。
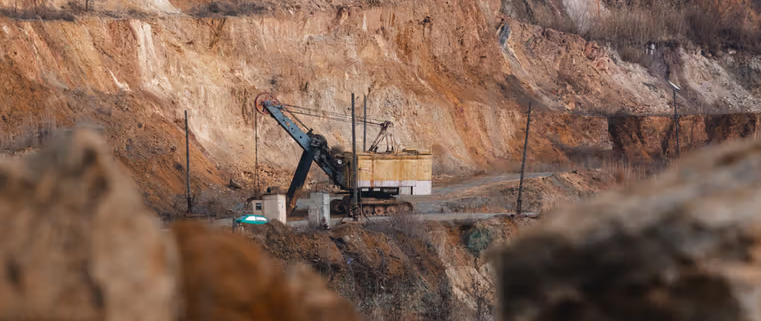
到目前为止,这是乌干达境内规模最大的石墨发现。下面这些开发计划由2025年12月完成的确定性可行性研究所支撑:第一期每年生产2万吨石墨精矿,第二期扩大到7万吨,并且于2027年开始投产,届时便会成为乌干达第一座商业规模的石墨矿山。当下,项目融资还欠缺大约1.6亿美元,公司与此同时在推进融资谈判以及采购协议。
|
|
|
|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
这个发现之所以牵动西方神经,背后有明确的政策逻辑。
美国商务部对从中国进口的石墨活性负极材料征收总共大概160%的反倾销和反补贴税,欧盟把石墨列入《关键原材料法》的战略保障清单而且已经批准了15个石墨专项项目,英国也把非中国来源的石墨列入本土供应链安全框架的重点扶持方向。
依据美国地质调查局的数据来看,2024年中国的石墨产量大概是127万吨,它占全球的比例接近78%,并且在全球90%以上的石墨精深加工里起到主导性的作用。
这种集中度,在华盛顿和布鲁塞尔的词典里,已经是安全漏洞,不是贸易议题。
乌干达的这块石墨,被当成填补漏洞的备用棋子。
“去中国化”的尴尬:签单最多的是中国企业
说来讽刺。Blencowe在高喊非中国来源石墨战略价值、向西方政策资金靠拢的同时,其现有采购意向书里,中国买家独占绝大份额。
2024年6月,吉林新技术碳素(JilinNewTechnologyGraphite)签了意向书,打算每年采购1.5万吨大片石墨精矿,大概占Orom-Cross大片石墨产量的66%,协议期是三年;青岛泰达碳素(QingdaoTaiDaCarbon)签了意向书,每年采购5000吨96%纯度的细片石墨,从2026年开始执行。
对比之下,美国ApolloEnergySystems的意向年采购量是250吨,英国Yunasko是500吨。
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
注:以上全都是非约束性的意向书,还没变成正式合同。
合计一算:中国企业意向采购量2万吨年,几乎等于Orom-Cross第一期的全部产能;美英合计750吨,不到中国的4%。
这不是Blencowe一家公司的个案,而是整个非洲石墨开发项目的共同处境。Blencowe的首席执行官CameronPearce曾说过一句大实话:”中国石墨市场是全球最大的,而且在可预见的未来依然如此,与中国和亚洲合作伙伴建立牢固的商业关系,对Orom-Cross是决定性的。”
原因在基础设施上。吉林等企业有完整的批量测试和精炼能力,能直接接收原矿样品、完成工艺验证并对接下游客户。西方买家有需求,但缺少中国加工商拥有的那套基础设施体系。这是现阶段非中国来源石墨项目绕不开中国的结构性原因。
对中国企业的三个思路建议
1.供应链布局仍有窗口,但要动快
中国石墨加工企业若正在寻找非中国来源的优质原料——用以满足欧美客户的”来源地合规”要求,乌干达高质量大片石墨符合条件。
吉林和青岛的布局挺值得关注的,其他有类似需求的企业可以跟着去评估一下,参与采购意向的谈判就行。
Blencowe方面明确说还在找欧洲和美国的买家,这也就意味着中国企业现在谈判的筹码比较充裕。
2.进入乌干达矿业前,必须摸清合规底线
乌干达2022年《矿业法》规定,政府可获取矿业项目15%的免费权益,但法律允许政府选择不行使,批评者指出这可能成为腐败温床,是需要在尽调阶段重点核实的风险项。
乌干达矿业法同时禁止出口未经加工的原矿,这意味着在当地设立石墨初级加工环节在政策上是受鼓励的,也可能是乌方谈判时的主要诉求。
目前乌干达矿业在GDP里占2.2%,政府定的目标是到2040年提升到7%,政策方面对外资矿业投资总体是友好的,不过具体项目条款得一个一个去核实。
入场前第一步:联系中国驻乌干达使馆经商参处,确认当前外资准入资质要求和外汇管制最新规定。
3.政策驱动的排挤风险,3至5年内会有实质压力。
美国160%的反倾销和反补贴税、欧盟的关键原材料战略项目清单,指向都是明确的:用政策成本把中国石墨材料逐步推出西方供应链。
非洲石墨项目的主要需求方当下还是中国买家,可是这种局面持续的时长可能比预想的要短。
三年期限到了之后续约的条件,很有可能会跟着地缘博弈的变化变得复杂,而吉林和青岛所签的都是非约束性的意向书。
中国相关企业在洽谈此类项目时,政治风险条款和合同退出机制需要在谈判之初就写进去,而不是等出问题再补救。
所谓关键矿产竞争,从本质来讲,就是未来20年新能源产业主导权的前哨战。中国的加工壁垒是当下最大的依靠,可是,地上的矿到底在什么地方,谁能够掌控开采权,这盘棋正在重新安排。干巴巴地干等着看,或许比你觉得的还要更贵。
文章主要信息来源:
Blencowe Resources PLC,”Orom-Cross Graphite Project – Iyan Discovery Announcement”,2026年3月6日
CediRates,”British mining firm discovers graphite deposit in Uganda amid US–China race for EV battery minerals dominance”,2026年3月
Mining Weekly,”Blencowe signs first offtake MoU for Orom-Cross graphite”,2024年6月10日
Ecofin Agency,”UK, Chinese Firms Line Up for Uganda’s Orom-Cross Graphite”,2025年12月
Mining Weekly,”Blencowe highlights Ugandan project advantage in light of new trade measures”,2026年2月16日
英资开发、中企采购这类参与模式,你们觉得是能长久立足,还是迟早会被卡脖子?
欢迎各位在评论区讲讲你们的看法
微信公众号原文:查看原文