▌预算扩张先看债务
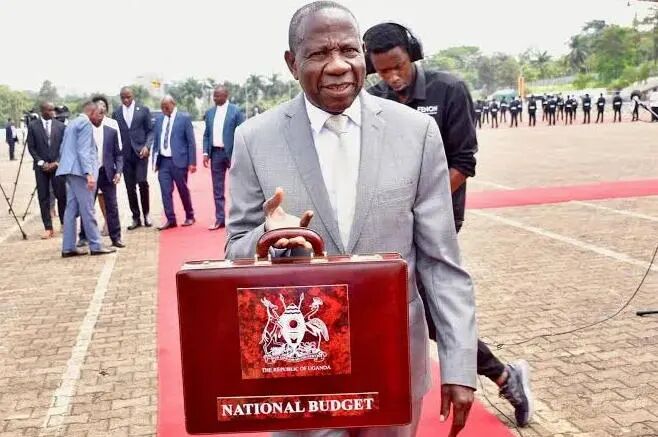
2026年4月24日,乌干达议会批准2026/27财年84.39万亿先令国家预算。这是乌干达近年规模最大的一份财政安排,表面上指向工业化、基础设施和石油开发,真正要看的,是这笔钱有多少能流到企业手里。
你如果在坎帕拉做工程、贸易或园区项目,看到“84万亿预算”第一反应大概率是政府订单会不会增加。关键就在这儿,预算变大了,项目机会有增加,企业拿到现金的难度也会上升。
结论先放前面:
第一,乌干达财政扩张的主线是债务滚动。
第二,税务稽查会成为企业经营的近身压力。
第三,真正受益的企业,是能绑定农业加工、能源、数字化和政府付款节奏的那一批。
读完这篇,你会知道这份预算到底是增长信号,还是现金流考验。
▌来龙去脉
乌干达这次预算从上一财年的72.376万亿先令,提高到84.391万亿先令,增量大约12万亿先令。换成商业体感,这相当于政府在一年内多安排出一个中等规模非洲国家的年度财政盘子。(低调的编者按:预算大,老板开心;回款慢,财务先哭)
这轮扩张有两个背景。第一个是乌干达第四个国家发展计划已经启动,目标围绕农业商业化、工业化、服务业扩展、数字化和市场准入展开。第二个是油气项目临近产出,政府把未来石油收入当作财政叙事的重要支点。
表1:84.39万亿先令预算的资金来源
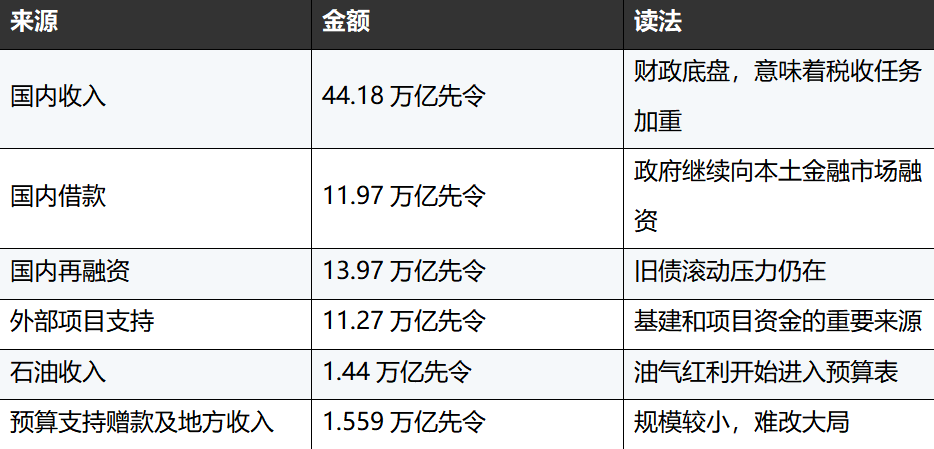
这张表最该看的位置,是国内借款和国内再融资合计25.94万亿先令。说白了,政府一边筹新钱,一边续旧债;一边讲工业化,一边要先把到期债务接住。
乌干达议会预算委员会的说法更直白:很大一部分资金在到达公共服务和发展项目之前,已经被债务义务吸走。2026/27财年债务服务预计约33.4万亿先令,接近总预算的40%。其中利息支出约12.4万亿先令,主要受国内借款影响。
钱先去还债,再去建设。
▌当前结构
原文标题追问“资金去向”。答案藏在支出结构里。乌干达这份预算更像一张被债务、工资、养老金和安保开支提前占位的年度安排,企业订单只是其中一层。
表2:主要支出方向与企业相关性
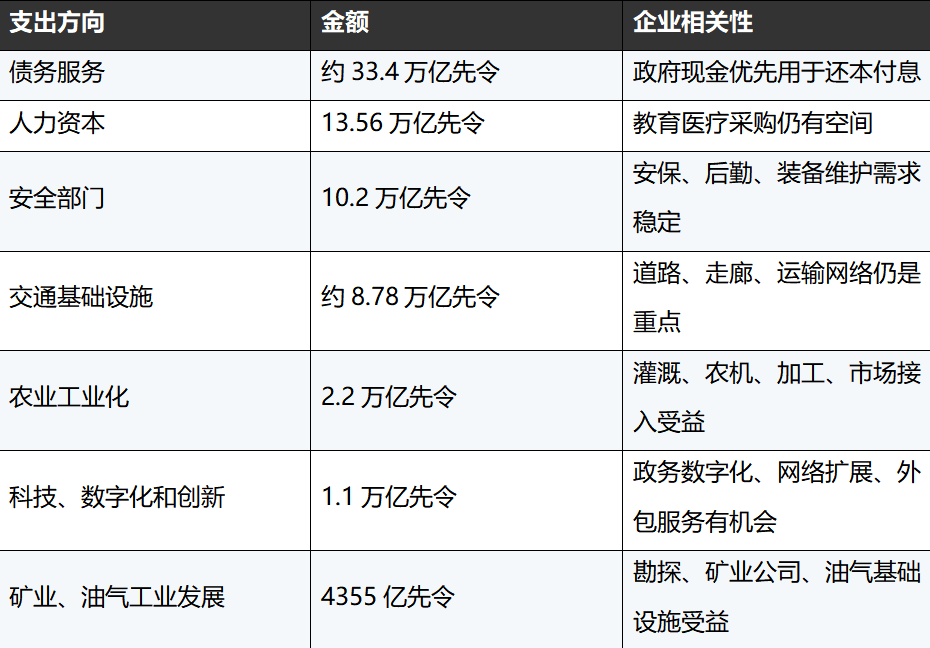
容易产生一个误解:预算扩大,政府采购自然更宽松。实际情况更接近“有项目、有方向、有口径,但付款顺序更挑剔”。
翻译一下就是,做乌干达政府相关业务,合同金额和现金到账会出现更明显的时间差。工程承包商、设备供应商、服务外包企业看到的是订单池;财务经理看到的是账期、税票、滞纳金和银行授信额度。
这也是这份预算对中企最直接的影响。财政收入目标抬到44.18万亿先令,早于预算批准前的40万亿先令口径。乌干达税务局的数字化征管会更硬,企业过去依靠宽松票据、延后申报或灰色抵扣的空间会变小。
这里的风险属于规则变严。它压缩的是低合规企业的利润,对已经本地注册、票据完整、纳税记录清楚的中企,反而是一轮筛选。小贸易商和短线承包队成本上升,正规制造、园区企业和长期服务商的信用价值会上升。
世界银行对乌干达的判断也能印证这一点。该国增长韧性仍在,2026年增速预计为6.8%,油气产出将在2027年和2028年抬升增长。但财政脆弱性已经上升,外部优惠资金有限,政府更加依赖成本较高的国内借款,债务服务成本已经超过收入的三分之一。
乌干达正在用财政纪律换增长空间。
▌走势研判
作者判断,2026/27财年乌干达市场会出现三条线。
第一条线是政府项目不会消失,但付款优先级会更严格。与石油、交通走廊、农业加工、政务数字化、安保稳定相关的项目,会继续排在更靠前的位置。普通楼建、低附加值供货、关系型采购,会面临更长回款周期。
第二条线是银行信贷会继续偏爱政府债券。政府在本土市场发行债券和票据,对商业银行有天然吸引力。对企业来说,同样一笔流动资金贷款,银行会更看重抵押、税务记录和已签合同的付款来源。
第三条线是石油预期会支撑乌干达的中期故事,但2026/27财年仍处在兑现前夜。国际货币基金组织预计乌干达公共债务占国内生产总值比重在2026/27财年附近处于54%左右;世界银行也提醒,财政赤字和本土融资成本会先推高债务率,之后才可能靠名义增长和石油收入改善。
最值得盯的,是资金支付顺序。
对中企而言,这份预算给出的信号很清楚,乌干达仍是东非重要增长市场,尤其在油气、交通、农业加工和数字化四个方向;同时,这个市场正在从“靠关系拿项目”转向“靠合规、融资和回款管理活下来”。
这份预算的钱,先在债务表里,再在基础设施和安全支出里,最后才流向企业利润表。
#乌干达预算最新动态 #乌干达债务压力 #乌干达财政支出结构 #在非中企合规风险 #中企东非市场 #非洲商业 #出海非洲 #非洲营商环境
微信公众号原文:查看原文