近期,乌干达国家水务公司(NWSC)发布了2025-2030战略规划,总投资达到8.2万亿乌干达先令,差不多相当于22亿美元。而这,是那个国家水务领域近五年里规模最大的一份单独规划。
这22亿美元里, 18亿已经落实, 3.7亿是公开找钱的缺口。
▌钱从哪儿来,合同就流向谁
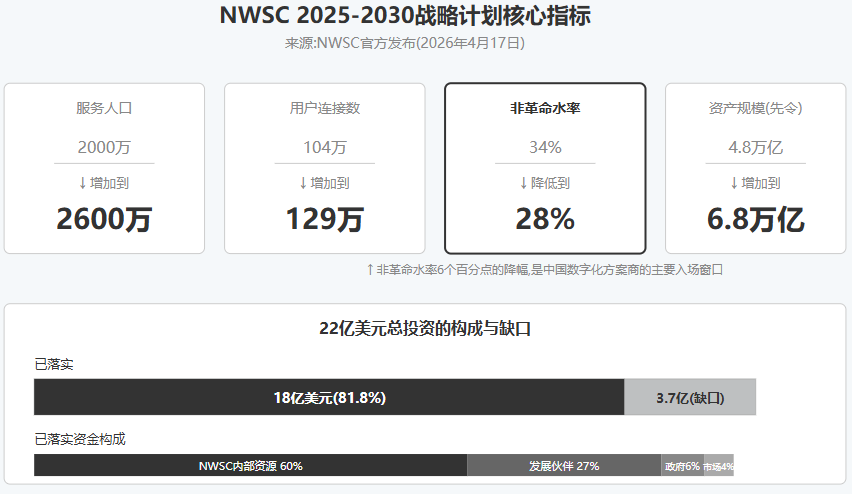
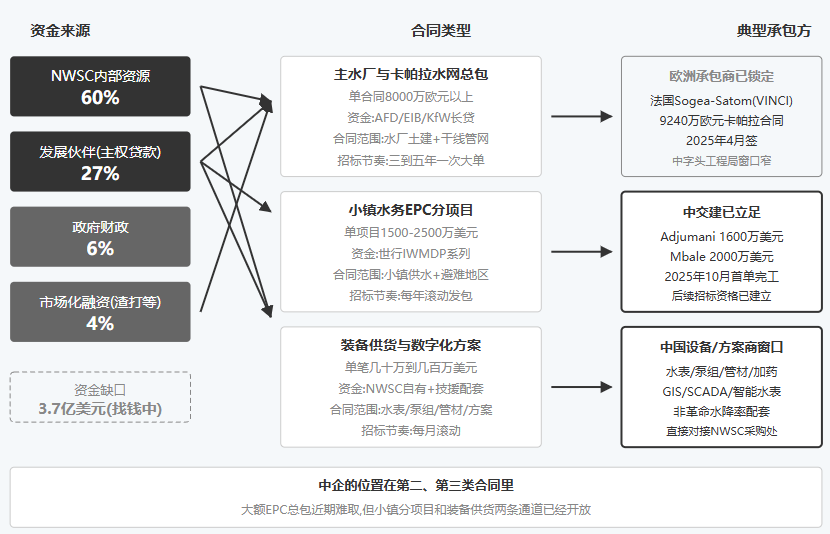
发包结构看资金来源最清楚。NWSC自己披露的资金构成:
60%来自公司内部资源(运营现金流和资产抵押融资)
27%来自发展伙伴(法开署AFD、欧投行EIB、德国复兴信贷银行KfW、世界银行、非洲开发银行)
6%来自政府财政
4%来自市场化融资
(低调的编者按:这个4%的市场化融资, 是渣打银行2025年1月签的那笔1.83亿欧元里的一部分)
发展伙伴的27%是发包结构里最关键的那块。这一块的钱怎么花, 基本决定了承包合同走向。从最近三年的实际签约看, 大额主权贷款支持的总包项目, 合同基本流向欧洲承包商。
法国万喜建筑(VINCI)旗下的Sogea-Satom, 2025年4月拿到卡帕拉水网升级合同, 9240万欧元, 出资方是法开署。这一单的工作范围包括安装70公里铸铁管、新建两座大型钢筋混凝土水库、配套两座新泵站、整修两座旧泵站。卡托西水厂(KatosiWaterTreatmentPlant)的扩产工程也归在这个合同里。完工时间是2027年8月
中企的位置在另一条线上
中交建2024年开始执行的阿朱马尼(Adjumani)水务项目, 合同价598亿乌干达先令, 约1600万美元, 资金来自世界银行综合水管理与开发项目(IWMDP)。同一框架下, 中交建还拿到了姆巴莱(Mbale)水务项目, 合同价756亿先令, 约2000万美元。两单加起来约3600万美元, 但这只是单价。世行IWMDP整体规模3.09亿美元, 投资周期到2026年1月才结束, 后续追加项目的招标走的是同一套程序。
阿朱马尼项目已经在2025年10月完工通水。这意味着中交建在NWSC采购体系里已经完成了首单交付, 后续小镇水务EPC项目的入场资格基本确立。
这是中企在乌干达水务22亿美元盘子里的第一个具体环节。
▌22亿美元盘子的三类典型合同结构
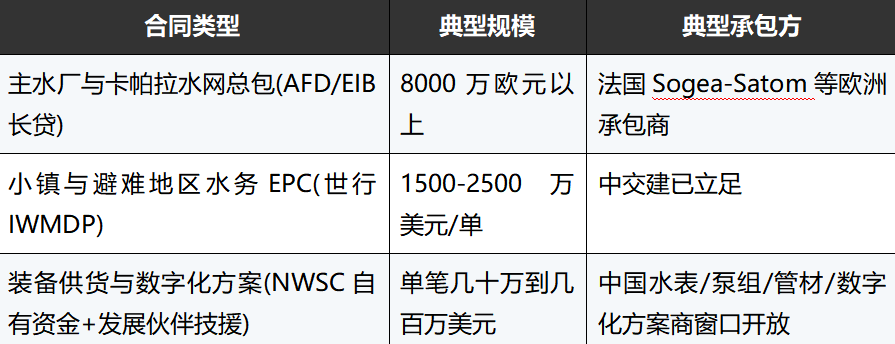
第三类是NWSC自己的招标公告里长期开放的窗口。
NWSC官网”Notices”栏目可以看到每月滚动发布的招标项目, 过去半年里包括了散装水表供货(分三个标段)、电动阀门和驱动控制盘供货安装、加巴(Gaba)水厂混凝剂供货、利拉(Lira)和姆布亚(Mbuya)等地区泵组供货等。这些招标不与欧洲总包商的土建合同竞争, 资金来源是NWSC自己的运营现金流或发展伙伴的设备配套款。
NWSC新计划里有一个具体指标:把非革命水率从34%降到28%。所谓非革命水, 指的是产出但未能转化为收入的水, 主要来源是管网漏损、表计误差、违规接驳。
靠数字化手段来解决这件事,是NWSC明确所说的:GIS系统、智能水表、漏损监测、实时SCADA控制。这部分预算和欧洲承包商的土建工程不会直接有竞争关系。中国的水务数字化方案商, 过去主要在国内做这件事, 海外项目业绩薄, 但乌干达这一轮恰好是入场窗口。
▌风险与跟踪信号
乌干达水务市场里, 中字头工程局拿走大额EPC总包的可能性近期不高。法开署+欧投行+KfW的资金体系对欧洲承包商有体系性偏好, 这种偏好不是单一项目能改变的。
(低调的编者按:渣打+瑞典出口信贷+万喜, 这套组合在乌干达走通了)
跟踪信号有三个
一、世行IWMDP后续项目的招标公告(NWSC官网Notices栏目), 关注与阿朱马尼-姆巴莱同规模的小镇水务EPC包;
二、NWSC关于非革命水降率项目的咨询服务和设备供货招标, 这是数字化方案商的主入口;
三、NWSC寻找的3.7亿美元资金缺口具体由哪几方填上, 如果国开行或中国进出口银行进入, 中企EPC总包的入场资格会重新出现。
▌给不同角色的具体动作
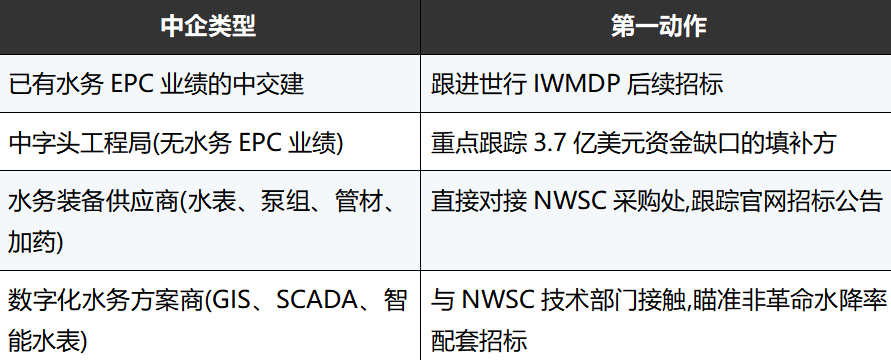
乌干达22亿美元的五年计划, 平均每年4.4亿美元,但发包结构清晰、招标节奏稳定、采购体系对中国设备开放度高, 这套市场对中国水务产业链中段(设备和方案)是一个完整的入场样本。
微信公众号原文:查看原文