
对中国零售人来说,非洲或许还是个遥远的传说,但数据不会说谎:这片拥有14亿人口、年均GDP增速保持在3.7%左右的大陆,到2030年零售市场规模有望实现大幅增长,其中线下零售仍将占据绝对主导地位。今天,我们就来好好聊聊,全球各国的玩家们在非洲线下零售市场到底过得怎么样,这片充满争议的大陆,究竟藏着怎样的商业真相。
非洲不是一盘棋,而是54盘不同的棋局
在聊各国玩家之前,我们得先打破一个常见的误区:非洲从来不是一个统一市场。就像中国的一线城市和乡镇市场差异巨大一样,非洲54个国家的零售生态,简直能开出54种不同的商业处方。
南非的情况最具代表性。作为非洲经济最发达的国家之一,这里的线下零售已经形成了成熟的分层体系:既有对标欧美标准的大型购物中心,里面能看到国际品牌扎堆;也有覆盖社区的连锁超市,比如本土的Shoprite、Pick n Pay;更有遍布街头的小型便利店。光是服务 station(加油站便利店)就有上万家,而且还在以每年7%左右的速度增长。这种成熟度,让南非成为很多国际零售商进入非洲的第一站。
但把视线移到东非的肯尼亚,画风就完全不同了。首都内罗毕的商场里能看到Carrefour的身影,但走出市区,占主导地位的还是传统的妈妈店(小型夫妻店)。这些小店面积不大,商品种类不多,但胜在贴近居民,还能提供赊账服务,这在人均收入不高的地区是刚需。有数据显示,肯尼亚的传统零售商贡献了整个零售市场70%以上的销售额,即便是疫情后数字化加速,这些小店依然牢牢占据着主流地位。
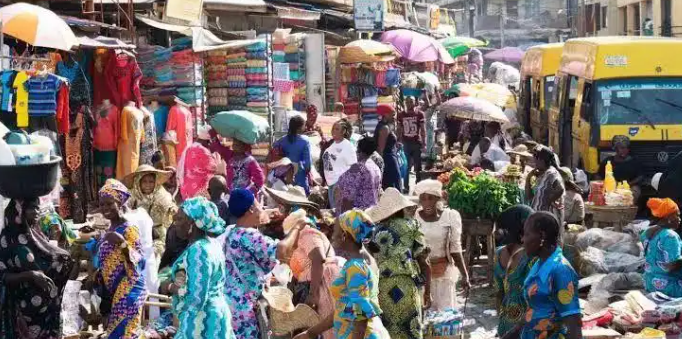
西非的尼日利亚则是另一种光景。作为非洲人口最多的国家,它的零售市场充满活力但也挑战重重。拉各斯的街头,既能看到国际化的购物中心,也能看到绵延数公里的露天市场。这里的消费者对价格敏感,更看重商品的实用性,而且由于基础设施不完善,供应链成本居高不下,很多商品的终端售价要比进货价高出好几倍。
还有北非的埃及、摩洛哥等国,由于历史原因,它们的零售市场更偏向欧洲风格,法国的Carrefour、荷兰的Spar等欧洲品牌很早就在这里布局,当地消费者对这些国际品牌的接受度也更高。
这种巨大的地域差异,决定了所有进入非洲的国际玩家都不能用一套打法打天下。就像一位长期在非洲做零售的老炮说的:“在非洲开店,比在中国开10家店还要累,因为你每进入一个新国家,都得重新学习当地的规则。“
欧洲玩家:Old Money的进与退
提到国际零售巨头,欧洲企业肯定是绕不开的。作为现代零售业的发源地之一,欧洲品牌早在几十年前就把触角伸到了非洲,但它们的发展之路,却充满了进进退退的纠结。
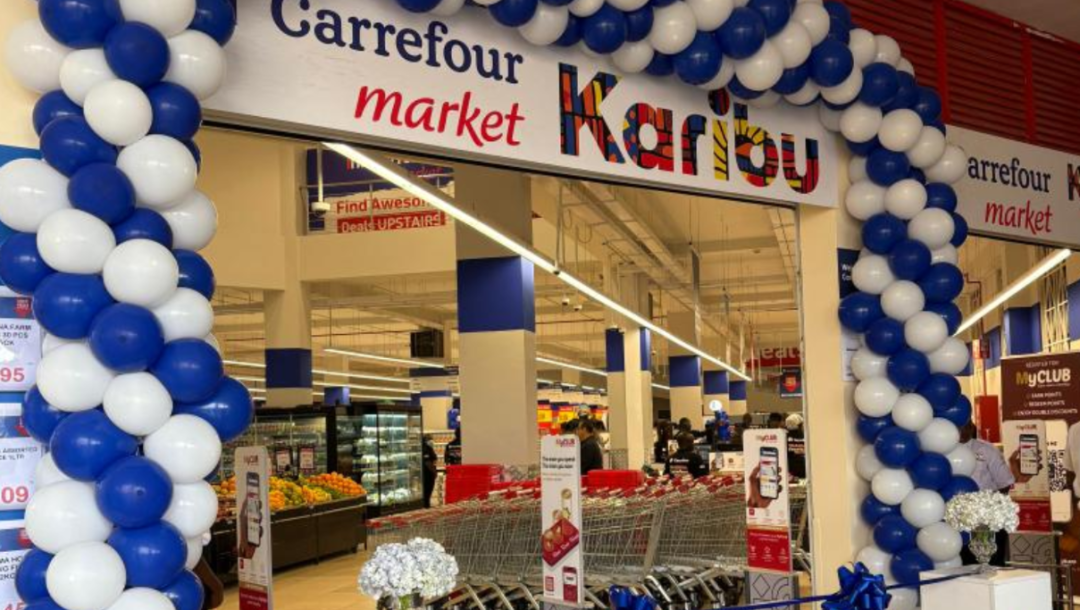
法国家乐福算是欧洲玩家中最活跃的一个。它进入非洲的策略很聪明,不是自己单打独斗,而是找当地的合作伙伴搭班子。比如在肯尼亚,它和当地的Naivas超市合作,借助对方的本土资源快速开店;在北非的摩洛哥、阿尔及利亚等法语国家,它则利用语言和文化优势,开出了多家大型超市和便利店。到现在,家乐福在非洲十几个国家都有布局,仅内罗毕就有6家门店,是东非市场的重要玩家。
但家乐福也不是一帆风顺。2009年,它在阿尔及利亚经营两年后就选择了退出,有人说是因为当地的政策限制太多,也有人说是因为没能摸清消费者的真实需求。这其实是欧洲巨头在非洲的常见困境:习惯了成熟市场的标准化运营,到了非洲却发现,灵活应变比标准化更重要。
荷兰的Spar国际则是另一种慢节奏打法。它从1963年就进入了非洲,算是最早一批吃螃蟹的欧洲零售商。和家乐福不同,Spar采用的是加盟模式,管理着一批独立运营的食品零售店。这种模式让它的扩张成本更低,到现在已经进入了非洲9个国家。但有意思的是,它的门店主要集中在南部和北部非洲,始终没进入东非市场,有人分析说,这是因为它担心东非复杂的供应链会影响品牌口碑。
还有英国的玛莎百货(Marks & Spencer)和塞恩斯伯里(Sainsbury’s),它们把重点放在了北非市场,瞄准当地的中产阶级消费者。但塞恩斯伯里在埃及的经历堪称噩梦:2001年,因为传言它亲以色列,遭遇了消费者抵制和店铺破坏,只经营了两年就草草退出。
欧洲玩家在非洲的故事,其实是一部经验与教训史。它们有成熟的运营体系、强大的供应链能力,但过于依赖标准化模式、对本地风险预估不足,让它们很难在所有市场都站稳脚跟。不过话说回来,这些老牌巨头的探索,也为后来者摸清了非洲市场的基本盘。
南非玩家:非洲本土优势
如果说欧洲玩家是外来的和尚,那南非的零售商就是土生土长的行家。作为非洲零售行业的领头羊,南非企业凭借地理优势和对非洲市场的理解,早就开始了非洲本土化扩张,是很多国际玩家不敢小觑的对手。
Shoprite绝对是南非零售的大哥大。它从南非起家,最早只是一家小型食品店,现在已经成为非洲最大的连锁超市之一,在非洲15个国家开出了上千家门店。Shoprite的秘诀很简单:接地气。它知道非洲消费者最看重性价比,所以商品定价始终保持亲民;它也知道很多地区基础设施差,所以自建了庞大的物流网络,甚至用卡车改装成移动超市,把商品送到偏远的农村地区。
更厉害的是,Shoprite还懂因地制宜。在尼日利亚,它增加了本地主食阿米什(一种玉米制品)的供应;在肯尼亚,它推出了小包装的食用油和面粉,因为当地很多家庭一次买不起大包装商品。这种对本地需求的精准把握,让Shoprite在很多国家的市场份额都超过了国际巨头。
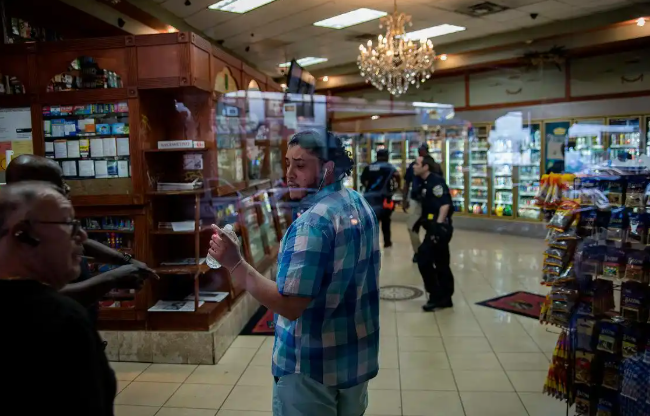
另一家南非巨头Pick n Pay则走了中高端路线。它主要布局在非洲经济较发达的城市,比如南非的约翰内斯堡、肯尼亚的内罗毕等,瞄准中产阶级家庭。Pick n Pay的门店环境更好,商品种类更丰富,还引入了自有品牌,既保证了品质,又能控制成本。现在,它在南部非洲的多个国家都有很高的知名度,甚至吸引了欧洲品牌主动寻求合作。
不过最值得一提的,还是南非零售巨头Massmart和美国沃尔玛的联姻。2012年,沃尔玛花了大价钱收购了Massmart 51%的股份,想借助它的本土网络进入非洲市场。当时沃尔玛雄心勃勃,计划到2016年开出90家新店。但现实很骨感,到2018年,Massmart在南非以外的12个非洲国家开了店,但扩张速度远没达到预期。有人说,这是因为沃尔玛的美式打法和Massmart的本土运营没能很好地融合,也有人说,非洲复杂的供应链让沃尔玛的成本优势没法发挥出来。
除了这些大型连锁,南非的中小型零售商也在积极扩张。它们往往从邻国入手,比如先进入博茨瓦纳、纳米比亚等南部非洲国家,积累经验后再向其他地区渗透。这种稳扎稳打的策略,让南非零售商在非洲的市场份额始终保持领先。对中国零售人来说,南非企业的经验很有参考价值:真正的本土优势,不是靠地理距离近,而是靠对消费者需求的深刻理解。
中东玩家:New Money的后来者居上
最近几年,非洲零售市场出现了一批新面孔——来自中东的零售商。它们带着雄厚的资本、成熟的 mall 运营经验,一出手就瞄准了非洲的高端零售市场,成为不可忽视的新力量。
中东的Landmark集团算是最早进入非洲的中东零售商之一。它的主打业态是购物中心和连锁专卖店,在埃及、肯尼亚等国的首都都有布局。Landmark的特色是一站式消费,它的购物中心里不仅有超市、服装店,还有餐饮、娱乐设施,很符合非洲城市年轻人的消费习惯。比如在埃及开罗的Landmark购物中心,每到周末都人满为患,年轻人在这里购物、吃饭、看电影,能待上一整天。
另一家中东巨头Al-Futtaim集团则更全面。它不仅做零售,还涉足汽车、娱乐等多个领域,零售只是它非洲布局的一部分。在非洲,Al-Futtaim主要和国际品牌合作,比如运营宜家、玩具反斗城等品牌的门店。它的优势在于运营能力,能把国际品牌的标准和本土需求结合起来。比如在肯尼亚的宜家门店,它专门增加了适合非洲家庭的小型家具,还推出了分期付款服务,受到很多年轻消费者的欢迎。
还有总部在阿联酋的Lulu Group,它走的是 大型超市+购物中心 的路线,在尼日利亚、南非等国开出了多家大型门店。Lulu Group的特点是供应链强大,它能从全球采购商品,再结合本地的特色产品,形成独特的商品组合。比如在它的尼日利亚门店里,既能买到中东的香料、欧洲的巧克力,也能买到本地的热带水果、手工艺品,这种全球+本地的选品策略,让它很快站稳了脚跟。
中东玩家能在非洲快速崛起,靠的不仅仅是钱。一方面,它们和非洲的文化距离更近,比如在宗教习俗、饮食习惯等方面,更容易和当地消费者建立共鸣;另一方面,它们擅长做高端业态,正好迎合了非洲中产阶级崛起的需求。有数据显示,非洲的中产阶级人数已经超过3亿,这些消费者愿意为更好的购物环境和商品品质买单,这给了中东零售商很大的市场空间。
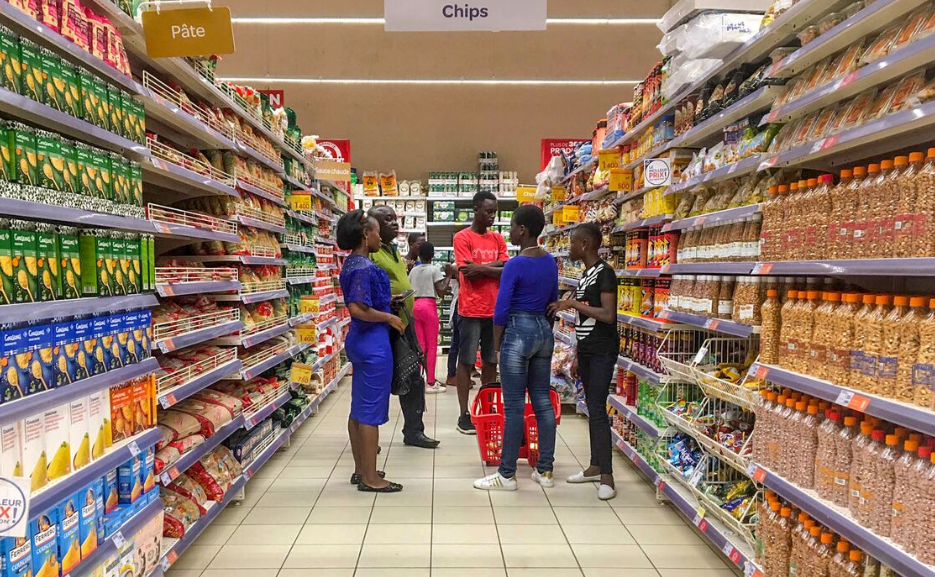
不过中东玩家也面临挑战。高端零售对基础设施要求很高,比如稳定的电力供应、便捷的交通,但很多非洲城市都满足不了这些条件。而且高端市场的受众毕竟有限,如何向下渗透到大众市场,是它们接下来要解决的问题。
印度玩家:家族织网与低端创新的双重打法
在非洲的零售版图上,印度商人的身影早已渗透到各个角落。与欧美巨头的标准化扩张不同,印度玩家靠的是家族织网的草根渗透和低端创新的精准适配,在非洲市场走出了一条独特的道路。
埃塞俄比亚首都亚的斯亚贝巴的梅尔卡托市场,62岁的印度商人帕特尔的超市是这里的老字号。货架上堆满了印度产的仿制药、色彩鲜艳的印花棉布和假发,墙上挂着祖父1948年从孟买带来的两箱纱丽的老照片。“现在市场里一半的店铺都是印度家族经营的,我们从父辈那里学到的就是长期扎根。“帕特尔指着角落里的抗疟药货架说,这20年来,他坚持以平价供应这些药品,哪怕利润微薄,也从不涨价,这让他在当地社区积累了极高的信任。
这种家族网络+商会互助的模式是印度零售商在非洲的典型打法。在南非德班,近百万印度裔形成了紧密的商业社群,印度商会通过内部借贷、信息共享和危机互助,帮助中小商户降低经营风险。比如疫情期间,商会统一协调物流车辆,让会员店铺的商品供应从未中断。在东非,印度裔更是掌握了70%的制造业和零售业份额——马德瓦尼集团垄断了肯尼亚的白糖市场,塔塔钢铁在坦桑尼亚搭建起覆盖全国的建材零售网络,而像帕特尔这样的中小商户则深入社区,成为连接消费者的毛细血管。
低端创新是印度玩家的另一张王牌。他们深谙非洲消费者的痛点:收入有限、基础设施薄弱、需求碎片化。在肯尼亚裂谷省的农田里,印度农业公司UPL的太阳能滴灌设备随处可见,这套系统成本只有欧洲方案的1/3,既能在雨季储水,又能在旱季精准滴灌,完美适配了非洲农村缺电少水的环境。在零售端,印度家族超市发明了赊销–秋收结账模式,农民可以先拿商品,等到粮食收割卖出后再付款,这种灵活的付款方式让他们牢牢绑定了农村消费群体。
不过,印度零售商的扩张也面临着垄断反噬的争议。在乌干达坎帕拉,当地商户艾莎抱怨:“印度经销商给的面粉价格确实低15%,但要求我们独家代理,现在我想卖坦桑尼亚木薯粉,就被威胁断货。“南非德班曾爆发过抵制印度商铺的游行,抗议他们掌控80%的零售业却很少雇用本地黑人。面对这些矛盾,一些印度商人开始主动转型,内罗毕印度商会外的一家手机店就打出了学徒计划广告,承诺培训100名非洲青年学习手机维修,帕特尔也在劝说新来的印度商户将30%的股份让渡给本地合伙人:“封闭模式走不远,本土化才是长久之计。“
黎巴嫩商人:时尚零售与贸易网络的隐形力量
相比印度玩家的草根渗透,黎巴嫩商人在非洲零售市场更擅长轻资产运营,他们凭借多年积累的国际品牌代理经验和跨区域贸易网络,在时尚零售和供应链领域占据了独特优势。
总部位于贝鲁特的Retail Group Lebanon是中东地区知名的品牌管理公司,旗下代理着Aldo、Charles & Keith、Steve Madden等13个国际时尚品牌,在黎巴嫩拥有100多家门店。近年来,这家公司通过品牌授权+本地合伙人的模式悄然进入非洲市场。在尼日利亚拉各斯的维多利亚岛购物中心,他们与当地商人合作开设的Charles & Keith门店,特意调整了产品策略——增加大码鞋履的比例,推出更耐穿的平底鞋,因为当地女性更习惯长时间步行。门店经理介绍:“我们每周都会收集顾客反馈,比如最近很多人想要防水材质的包包,总部马上就会从中国和土耳其的工厂调货。“
黎巴嫩商人在非洲的优势还体现在贸易+零售的联动能力上。他们凭借在中东、欧洲和亚洲的贸易网络,能以更低成本采购商品,再通过非洲的零售终端销售。在埃及开罗的汗·哈利利市场,黎巴嫩商人萨米尔的香料店摆满了从印度进口的咖喱、伊朗的藏红花和本地的豆蔻,他的供应链效率让竞争对手望尘莫及:“从迪拜的仓库发货,48小时就能到开罗,比本地批发商快3天,价格还低20%。“这种高效的供应链管理,让黎巴嫩商人在非洲的香料、纺织品和时尚配饰零售领域占据了重要份额。
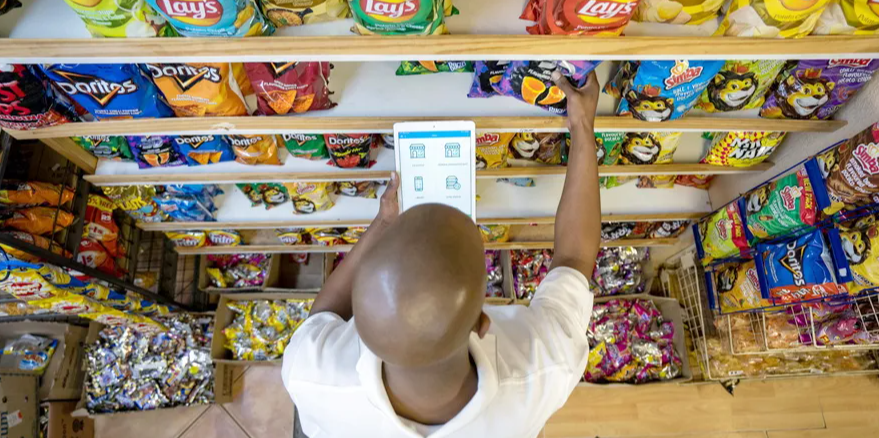
在东非的肯尼亚和坦桑尼亚,黎巴嫩商人还创新性地将集市文化与现代零售结合。他们在城市边缘开设周末集市,邀请本地手工艺人摆摊,同时引入国际快时尚品牌的折扣区,形成本地特色+国际潮流的混搭风格。这种模式既满足了中产阶级对时尚的追求,又保留了非洲消费者喜欢讨价还价的购物习惯,很快成为年轻人周末聚会的热门地点。
不过,黎巴嫩零售商也面临着非洲市场的不确定性。由于黎巴嫩国内局势动荡,很多企业将资金转移到非洲后,面临着汇率波动和政策变化的风险。在加纳,一家黎巴嫩时尚品牌代理店就因为进口关税突然上调30%,不得不临时调整商品定价,导致当月销售额下降了15%。但即便如此,他们灵活的运营模式和强大的贸易网络,依然让其在非洲零售市场占据着不可替代的位置。
本土力量:小夫妻店撑起的基本盘
聊完了国际巨头和区域大佬,我们得把目光投向非洲零售市场最基础的力量——本土的小型零售商。很多人以为非洲的线下零售都是国际品牌的天下,但实际上,80%以上的零售交易额都来自这些夫妻店、路边摊和露天市场,它们才是撑起非洲零售基本盘。
在非洲的任何一个城市,你都能看到这样的场景:街边的小店里,货架上摆满了零食、饮料、日用品,老板坐在门口,能叫出每个老顾客的名字;露天市场里,商贩们搭着简易的棚子,叫卖着新鲜的蔬菜、水果和肉类,讨价还价声此起彼伏。这些传统零售商没有统一的品牌,没有标准化的运营,但它们有一个共同的优势:贴近消费者。
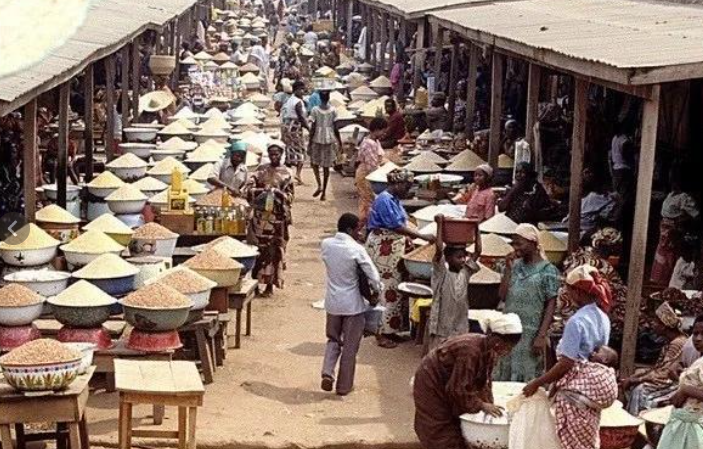
肯尼亚的Naivas超市就是从本土小超市成长起来的代表。它最早只是内罗毕的一家社区店,因为懂本地消费者的需求,比如提供小包装商品、支持赊账,慢慢发展成了连锁超市。后来,它还和Carrefour合作,引入国际品牌的管理经验,但始终保持着本土的选品特色。现在,Naivas在肯尼亚有几十家门店,市场份额比很多国际品牌都高。
更有意思的是,非洲的传统零售商正在集体升级。疫情期间,很多夫妻店开始用手机接单、送货上门,数字化程度甚至超出了很多人的预期。有调查显示,肯尼亚的传统零售商中,提供远程下单服务的比例从2019年的27%涨到了2021年的39%。一些科技公司也看到了机会,推出了专门服务夫妻店的采购平台,帮助它们对接供应商、降低进货成本。
比如在尼日利亚,有一家叫Konga的科技公司,搭建了一个B2B采购平台,夫妻店老板可以在手机上订货,第二天就能收到货,而且价格比从本地批发商那里拿还便宜。现在,Konga的平台上已经有几十万家夫妻店用户,覆盖了尼日利亚的主要城市。这种科技+传统零售的模式,正在改变非洲本土零售的生态。
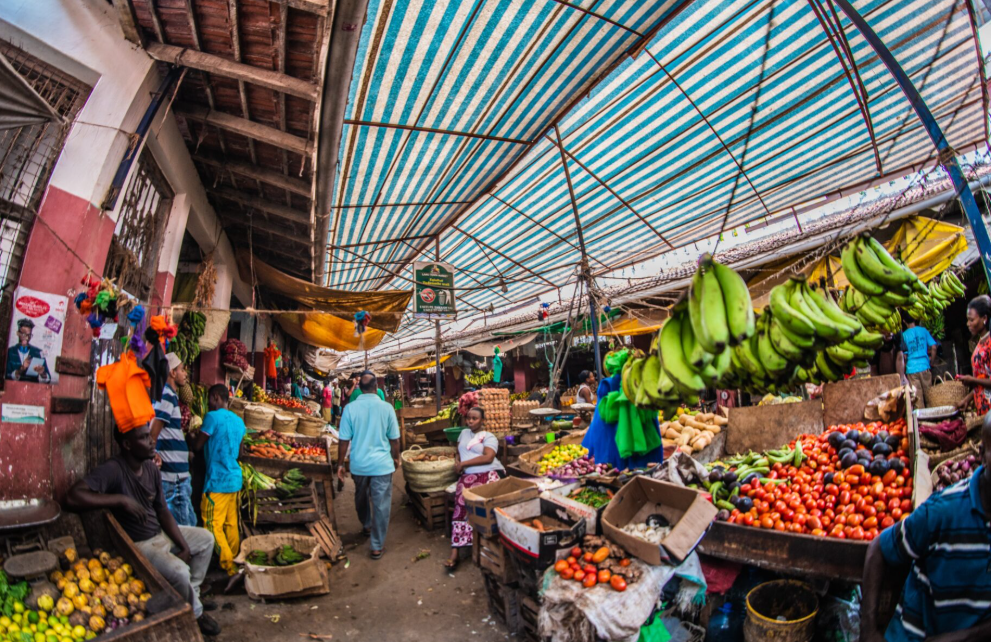
可能有人会问,这些小夫妻店能和国际巨头竞争吗?答案是肯定的。因为它们解决了国际巨头解决不了的问题:一是距离近,很多夫妻店就在社区里,消费者出门就能买到东西;二是灵活,消费者想要什么商品,老板很快就能进货;三是人情化,老板和顾客之间有信任,还能提供赊账、送货等个性化服务。这些优势,正是国际巨头羡慕却学不来的。
中国身影:低调布局的实干派
聊到各国参与非洲线下零售的情况,中国玩家的身影自然不能少。和欧美、中东巨头的高调扩张不同,中国零售商在非洲的布局显得格外低调,但实力却不容小觑。
很多人不知道,中国的零售企业进入非洲已经有十几年的历史了。早期主要是一些中小型企业,在非洲的华人社区开超市、便利店,服务当地的华人居民。比如在南非的约翰内斯堡、尼日利亚的拉各斯,都有专门的中国超市,里面能买到酱油、醋、方便面等中国特色商品,也会卖一些本地的日用品。这些超市规模不大,但因为商品有特色,生意都不错。
近几年,一些大型的中国零售企业也开始涉足非洲市场,但它们的方式不是直接开店,而是和本地企业合作,或者通过供应链输出的方式参与其中。比如有的中国企业给非洲的超市提供货架、POS机等设备,有的则帮助本地零售商搭建供应链,把中国的小商品、家电等送到非洲的门店里。这种“幕后支持“的模式,虽然不显眼,但却深入到了非洲零售的产业链中。
除了传统零售,中国的电商企业也在推动非洲线下零售的变革。比如京东和非洲的电商平台Jumia合作,不仅把中国商品卖到非洲,还通过Jumia的线下自提点,打通了“线上下单、线下取货“的链路。这些自提点很多都是本地的夫妻店,借助电商平台的流量,生意比以前好了不少。
中国玩家在非洲的优势很明显:一是商品性价比高,中国的日用品、小家电等很符合非洲消费者的需求;二是供应链能力强,能把商品快速送到非洲的各个角落;三是适应能力强,不管是在大城市开超市,还是在偏远地区做供应链,中国企业都能快速调整自己的打法。
不过,中国零售商在非洲也面临不少挑战。比如对本地市场的理解不够深入,有的企业把中国的商品直接搬到非洲,却发现不符合当地消费者的习惯;还有语言和文化障碍,很多企业因为找不到合适的本地人才,运营效率受到影响。但总体来看,中国玩家在非洲的根基正在慢慢扎实起来。
聊了这么多全球玩家在非洲的故事,我们能发现一个规律:不管是欧洲巨头、南非大佬,还是中东新贵、印度商人、黎巴嫩玩家或是中国实干派,在非洲做得好的企业,都有一个共同的特点——懂本土化。
非洲不是一个标准化的市场,它的魅力在于多样性,挑战也在于多样性。在这里做线下零售,没有放之四海而皆准的公式,只有深入了解每个国家、每个城市、甚至每个社区的消费者需求,才能找到属于自己的位置。
对中国的线下零售从业者来说,非洲或许还是一个遥远的市场,但它正在发生的变化,值得我们持续关注。毕竟,当国内的市场趋于饱和时,下一个增长的机会,可能就在这片充满活力的大陆上。
至于谁能最终在非洲的零售战场上笑到最后,现在还没有答案。但可以肯定的是,那些尊重本地文化、理解本地需求、愿意沉下心来做本土化的企业,一定能走得更远。而这,或许就是非洲给所有零售玩家上的最重要的一课。
▽ 近期热文
▽ 非洲商业一百人
谭拥政:逸谭国际400亩湖南中非经贸产业园落户邵阳经济开发区
▽ 非洲大咖说
纲哥:大开大合的Opay —— 非洲移动支付中的中国故事(2)
Justin:尼莱坞众生像(二):新生代
Amanbo廖旭辉:掘金非洲市场 全渠道加码|非洲大咖说栏目
自然:非洲的外卖江湖
Danvy:从腾讯2000万的投资来说说南非的OZOW
非洲创业故事:“你要把生活给予你最酸涩的那些柠檬,变成一杯甜美的柠檬汁。”
欢迎关注好望观察
 张泰伦|好望观察创始人